Nezgodno zavarovanje: ista poškodba, pet zavarovalnic, pet različnih odstotkov
Nezgodno zavarovanje je v Sloveniji prostovoljno. Z obveznim zdravstvenim zavarovanjem pri ZZZS in z dopolnilnim nima neposredne povezave.
Stroškov zdravljenja ne krije, te že plača javni sistem. Po nezgodi vam izplača vnaprej dogovorjen znesek. Pri trajni invalidnosti je to odstotek zavarovalne vsote s police, pri zlomu kosti fiksen znesek, za dni v bolnišnici ali na bolniški pa dnevno nadomestilo.
Koliko dobite, ne določa vaša dejanska škoda. Določajo ga tabele v pogojih zavarovalnice. Generali, Triglav, Vzajemna, Grawe, Sava in druge ga prodajajo v paketih od nekaj evrov na mesec. Cene paketov se primerjajo zlahka, veliko redkeje pa to, koliko bo katera zavarovalnica izplačala po nesreči.
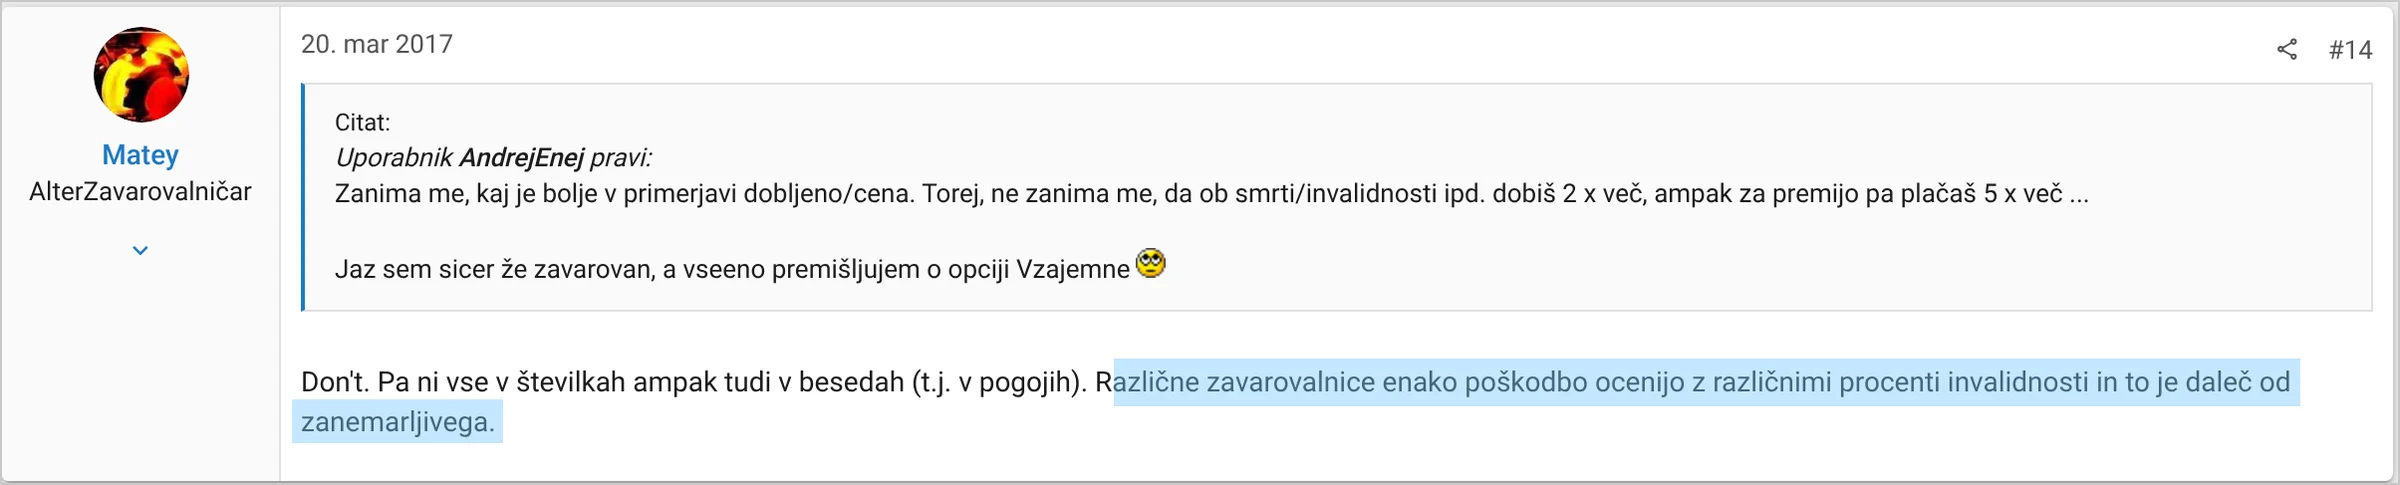
»Različne zavarovalnice enako poškodbo ocenijo z različnimi procenti invalidnosti in to je daleč od zanemarljivega.« Ta stavek je bil zapisan 20. marca 2017 na forumu Alter.si.
Pod imenom avtorja piše naziv »AlterZavarovalničar«, torej gre za nekoga, ki se na zavarovanja spozna. Primera ni navedel. Minilo je devet let in hoteli smo preveriti, ali trditev drži tudi leta 2026.
Prenesli smo javno objavljene tabele invalidnosti petih zavarovalnic. To so Generali (01-INZ-02/25, velja od 1. 9. 2025), Triglav (PG-NE 22-11), Vzajemna (SP-NE-21), Grawe (AUVB 2021) in tabela Uniqa, ki jo za svoje stranke objavlja Addiko Bank.
Izbrali smo sedem poškodb, ki se lahko zgodijo vsakomur, in jih poiskali v vseh petih. Uporabnik s foruma je imel prav. V nadaljevanju pokažemo, kje se razlike začnejo, v katerih členih zrastejo in kaj na polici preverite pred podpisom.
Kazalo vsebine
- Odstotka ne določi državna komisija
- Isti palec, isti prst na nogi, drug odstotek
- Nad 50 % vsaka zavarovalnica računa po svoje
- Odstotek v tabeli ni odstotek izplačila
- Na Triglav, v fitnes, v teniški klub
- Cena: 2,68 € ali 4,12 €?
- Izkušnje tistih, ki so škodo že prijavili
- Kalkulator: ista nezgoda, druga polica
- Preden podpišete
- Sorodno
Odstotka ne določi državna komisija
Na Slo-Techu je bila februarja 2020 odprta tema »Katera zavarovanja imate in kaj ste že koristili?«. Eden od uporabnikov je zavarovanje za invalidnost pohvalil, ker naj bi odstotek določila »državna invalidska komisija« in zavarovalnica nima kaj ugovarjati.
Za nezgodno zavarovanje to ne velja. Komisija ZPIZ odloča o pravicah iz javnega invalidskega zavarovanja. Pri zasebnem nezgodnem zavarovanju odstotek določi pooblaščeni zdravnik zavarovalnice, in sicer po tabeli te zavarovalnice.
Generali v pogojih (točka 10.4.1) zapiše, da lahko zahteva pregled pri svojem pooblaščenem zdravniku. Vzajemna je strožja (točka 19.7). Zavarovanec, ki uveljavlja zavarovalnino za trajno invalidnost, mora na zahtevo zavarovalnice na pregled k njenemu zdravniku.
Izračun je preprost. Zavarovalna vsota, pomnožena z odstotkom iz tabele. Če je na polici za invalidnost 20.000 € in tabela za poškodbo predvideva 10 %, dobite 2.000 €. Vsa razlika med zavarovalnicami se torej skriva v tabeli.
Isti palec, isti prst na nogi, drug odstotek
Sedem poškodb smo eno za drugo poiskali v vseh petih tabelah.

Sedem vrstic pri zavarovalni vsoti 20.000 €
Odstotki so abstraktni, zato smo vsako vrstico preračunali v evre. Za vse velja ista polica, 20.000 € za trajno invalidnost in brez progresije. Pri manjših poškodbah progresija tako ali tako ne pride v poštev, zato so zneski blizu resničnim.
Največja razlika je pri palcu na nogi. Za izgubo celega palca Triglav in Vzajemna priznata 10 %, kar je 2.000 €. Uniqa izplača 1.600 €, Generali in Grawe po 1.000 €. Za isto nesrečo je razlika dvakratna. Pri premijah tolikšne razlike nismo videli, paketi so si blizu za nekaj evrov.
Pri prstih na roki se slika obrne. Generali, ki za palec na nogi plača najmanj, je pri palcu na roki (4.000 €) in kazalcu (2.400 €) na vrhu.
Uniqa v teh dveh vrsticah opazno zaostaja. Za palec plača 3.000 €, za kazalec 1.400 €. Pri kazalcu je to le malo več od polovice zneska, ki ga dajo Generali, Triglav in Vzajemna. Če delate z rokami, kot obrtnik, glasbenik ali kdo, ki ure preživi za tipkovnico, sta to za vas pomembni vrstici.
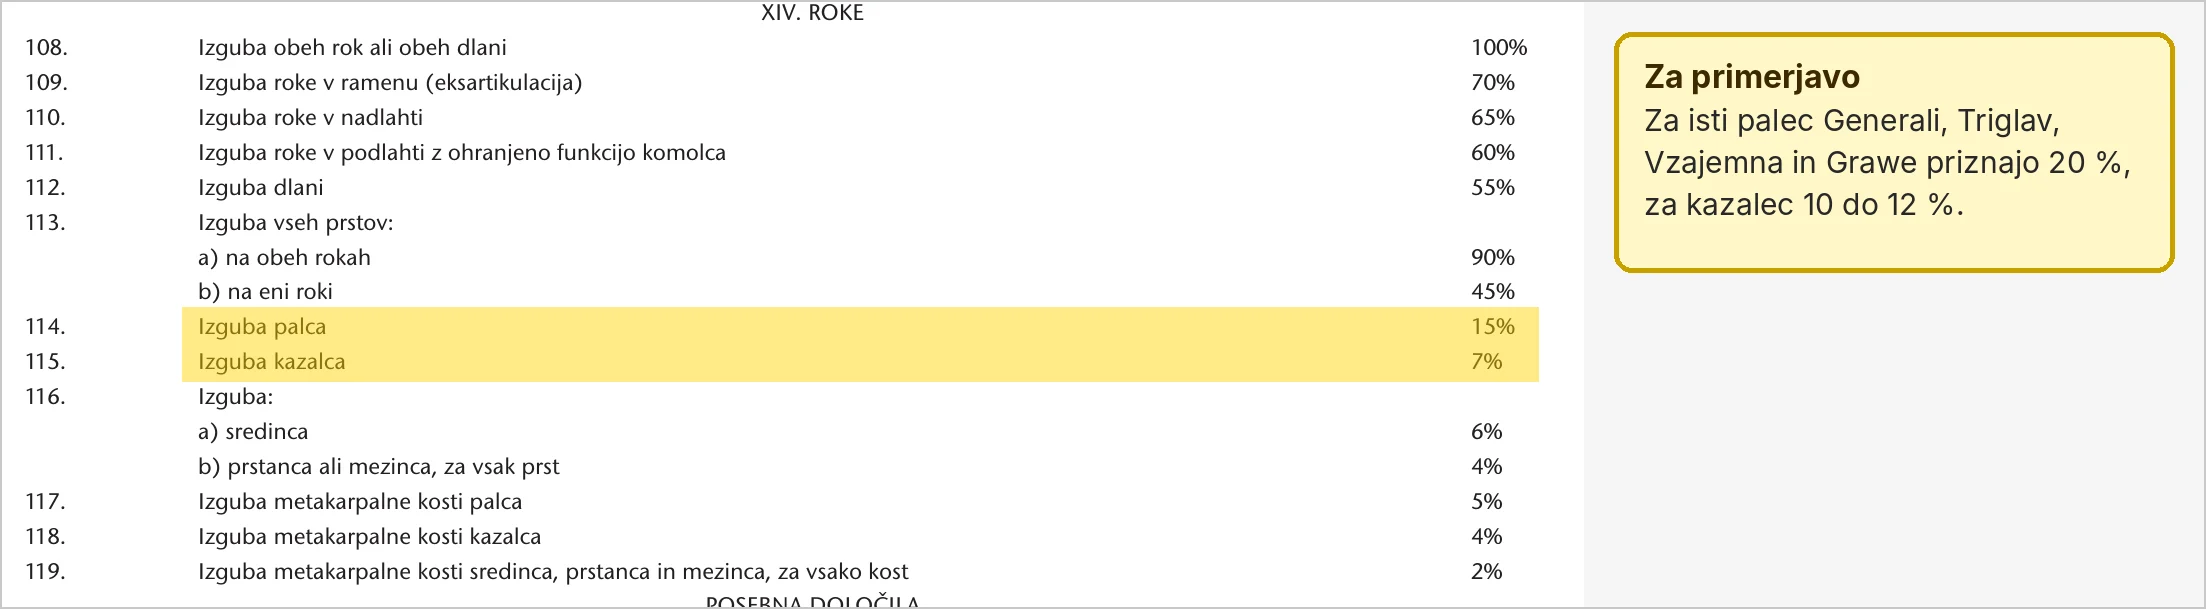
Kdor bere tabelo Uniqa samo, se mu številke ne zdijo nenavadne. Šele ob drugih štirih tabelah se pokaže, da sta prvi dve vrstici na dnu.
Pri izgubi stopala je Generali s 30 % pet točk pod ostalimi, kar pri naši polici pomeni 1.000 € manj. Grawe uporablja povsem drug sistem. Dolge tabele v pogojih nima, le seznam udov in organov (roka 70 %, vid enega očesa 35 %). Stopalo in meniskus nista navedena posebej, delne izgube se določijo »sorazmerno«. Zato sta ti dve polji pri Grawe prazni.
Pri vidu na enem očesu se štiri zavarovalnice ujamejo pri 33 %. Grawe je s 35 % edina višje. Razlika je 400 €, najmanjša v vsej tabeli. Štiri polja so na sliki rdeča, ker barva pomeni »najnižje«, ne »slabo«.
Vrstica z meniskusom skriva zanimivejšo podrobnost. Za odstranitev celega meniskusa Triglav in Vzajemna priznata 5 % (1.000 €), Generali 4 %, Uniqa 3 %. Iz kolena pa največkrat odstranijo le del meniskusa. Za delno odstranitev Vzajemna prizna 2,5 %, Generali 2 %, Triglav 1,5 %.
Uniqa delne in popolne odstranitve ne loči. Za »poškodbo meniskusa z recidivnimi motnjami ali stanje po operativni odstranitvi meniskusa« ima en sam odstotek, 3 %. Pri delni odstranitvi je tako Uniqa nenadoma tista, ki plača največ.
Triglav je na forumu Med.Over.Net avgusta 2017 odgovoril, da se pri šivanem meniskusu trajna invalidnost ne prizna, ker meniskus ni bil odstranjen. Vprašanje kirurgu, katero metodo načrtuje, ima torej tudi zavarovalniško plat. Metodo seveda določi vaše koleno, ne polica.
Pri vranici odloča starost. Na sliki so odstotki za odrasle, tabele pa mlajšim priznajo več. Generali in Triglav do 20. leta 25 %, potem 15 %.
Uniqa do 20. leta 20 %, potem 10 %. Pri Vzajemni je meja 25 let, odstotek pade s 25 na 20 %. Grawe starosti ne upošteva in prizna vsem 10 %. Dvaindvajsetletnik bi pri Generali dobil 3.000 €, pri Vzajemni 5.000 €.
Ko smo vseh sedem vrstic prebrali skupaj, »najboljše tabele« ni bilo. Uniqa ima v petih vrsticah od sedmih najnižji odstotek (v dveh izenačeno z drugimi). Triglav in Vzajemna nista v nobeni vrstici sama na dnu. Generali je dober pri prstih in šibak pri stopalu. Grawe je najvišje pri očesu, nizko pa pri kazalcu in vranici.
Sedem vrstic ne predstavlja cele tabele, saj jih ima vsaka od 150 do 200. Zavarovalnica je lahko pri eni točki radodarna, pri drugi skopa.
Predlagamo, da poškodbo, ki se je najbolj bojite (kot tekač koleno, kot obrtnik prste), poiščete v tabelah zavarovalnic, od katerih imate ponudbo, in odstotke zapišete enega ob drugem. Vzame pet minut, v PDF-ju zadošča Ctrl+F.
Nad 50 % vsaka zavarovalnica računa po svoje
Pri hujših poškodbah je pomembnejša od tabele progresija. Večina paketov za invalidnost nad 50 % za vsak odstotek prizna več kot en odstotek zavarovalne vsote. Kako to naredijo, se od zavarovalnice do zavarovalnice razlikuje. Štiri pravila smo narisali na isti graf.
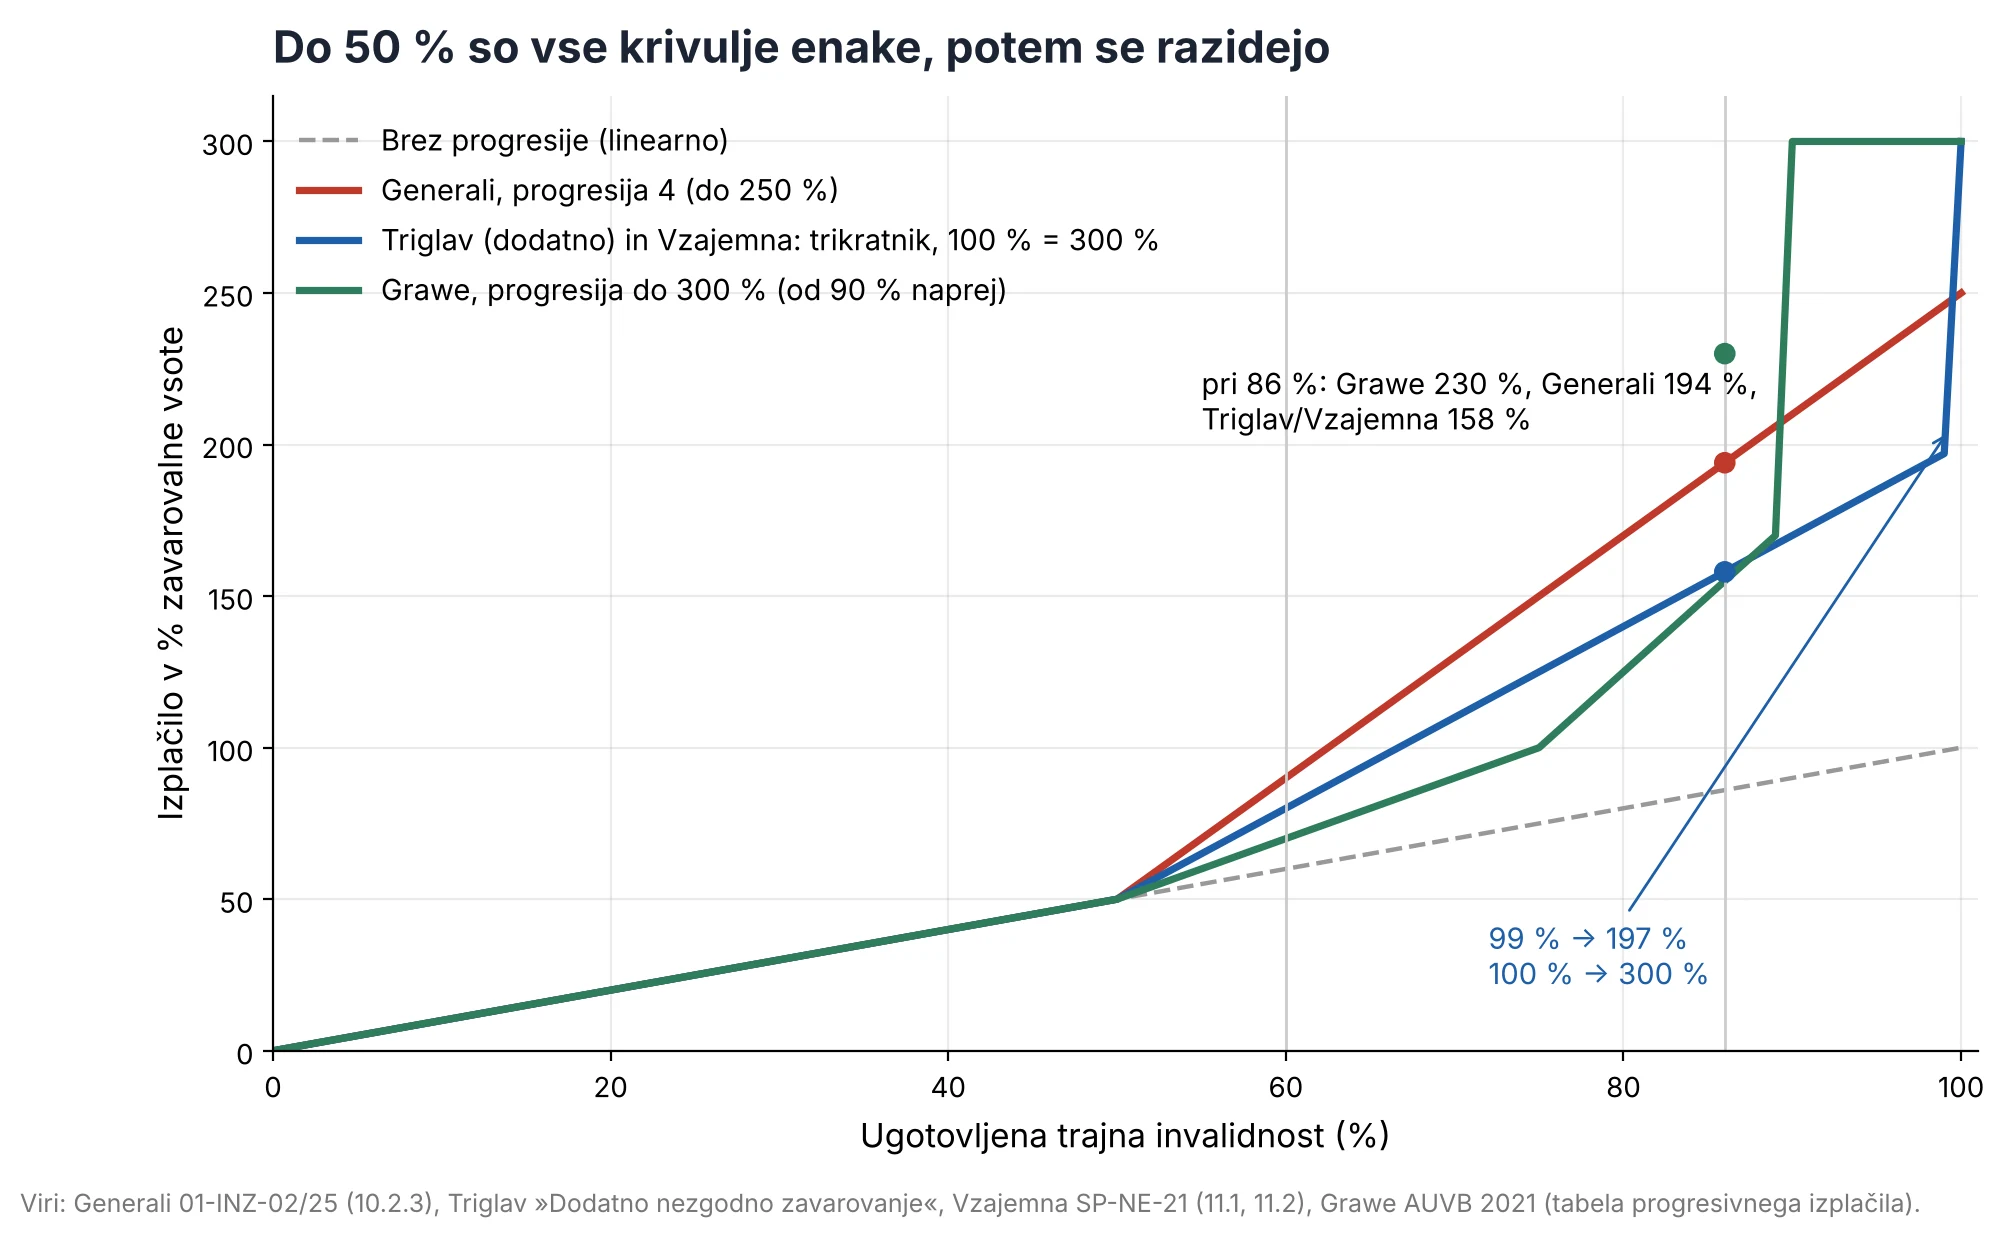
Do 50 % se štiri črte pokrivajo, potem se razidejo. Generali vsak odstotek nad 50 % šteje štirikrat, zgornja meja pa je 250 %. To je jasno zapisano v točki 10.2.3 pogojev.

Ista stran skriva še nekaj. Paket za starejše SEN progresije nima, pri invalidnosti pod 5 % pa ni nobenega izplačila.
V tabeli Generali ima odstranitev celega meniskusa 4 %, izguba palca na nogi 5 %. Kdor ima paket SEN, po operaciji meniskusa iz kritja za invalidnost ne dobi ničesar. Bralcem, ki razmišljajo o polici za starejše starše, priporočamo, da jim pokažejo prav to vrstico.
Triglav (pri dodatnem nezgodnem zavarovanju) in Vzajemna vsak odstotek nad 50 % štejeta trikrat, pri 100 % invalidnosti pa izplačata 300 %.
Pri branju njunih pogojev nas je ustavil prepad. Invalidnost 99 % pomeni 50 + 3 × 49 = 197 %. Pri 100 % izplačilo naenkrat skoči na 300 %. Ena sama odstotna točka je vredna 103 % zavarovalne vsote.
Pri Grawe je skok še prej. Njihova tabela progresivnega izplačila pri 89 % kaže 245 %, pri 90 % pa 300 %.
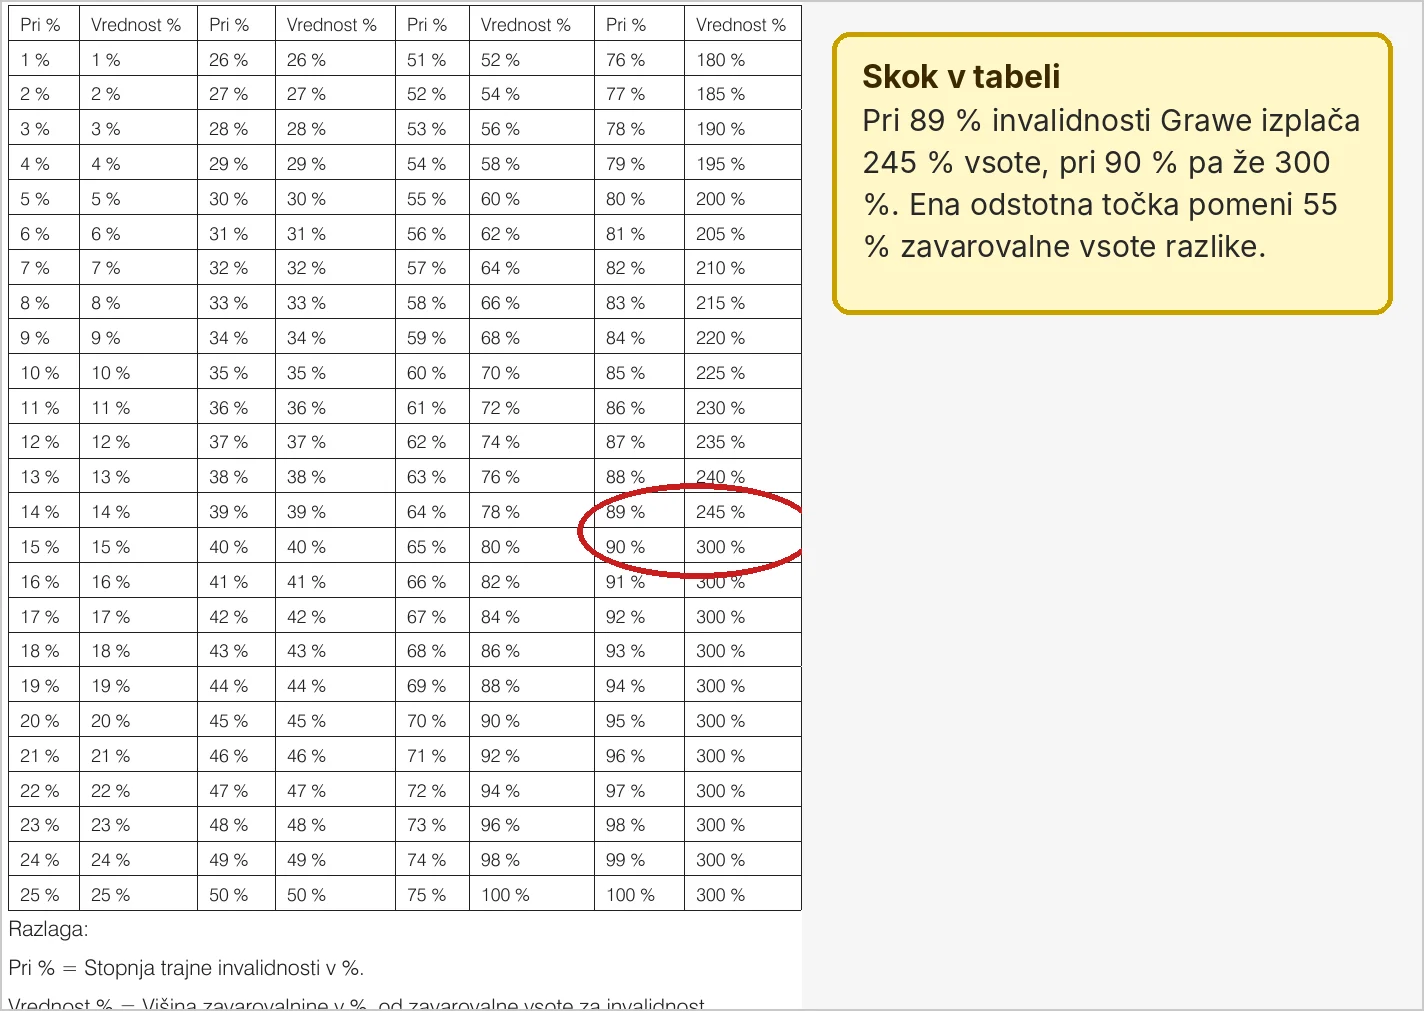
Za konkreten primer smo vzeli polico z 50.000 €. Pri 60 % invalidnosti Generali izplača 45.000 €, Triglav in Vzajemna 40.000 €, Grawe 35.000 €.
Pri 86 % se vrstni red obrne. Grawe izplača 115.000 €, Generali 97.000 €, Triglav in Vzajemna 79.000 €. Katera progresija je »boljša«, je odvisno od tega, kako hude poškodbe se bojite. Pri srednje hudih vodi Generali, pri zelo hudih Grawe.
Odstotek v tabeli ni odstotek izplačila
Tabela in progresija pokažeta zgornjo mejo. Poglavje o omejitvah obveznosti pa našteje primere, ko se izplačilo zmanjša. V pogojih treh zavarovalnic smo poiskali iste točke.

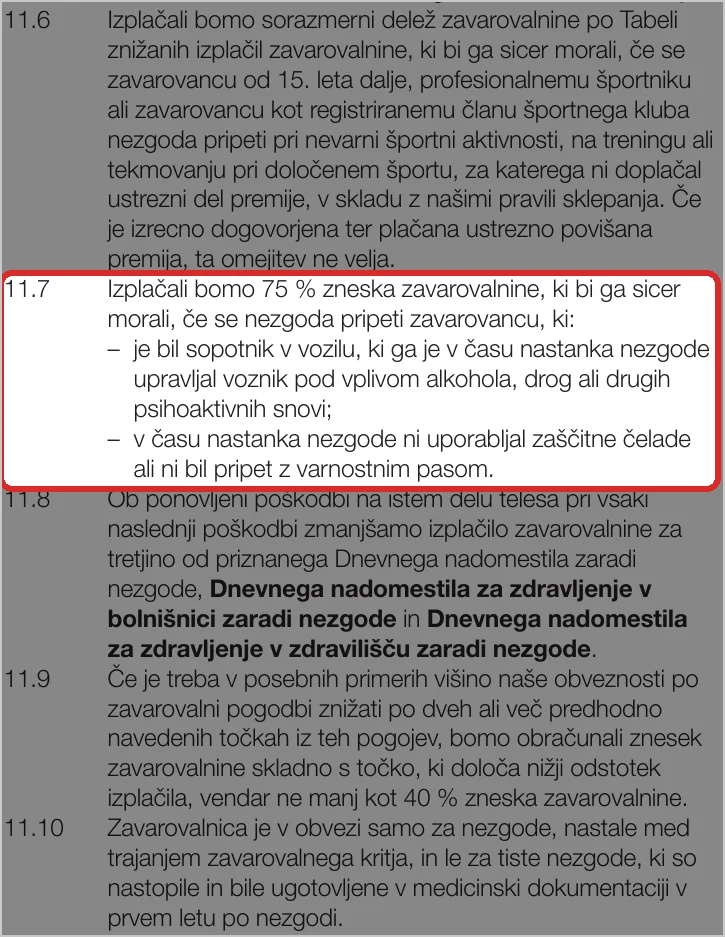
Pri nesreči brez čelade ali pripetega pasu Generali in Triglav izplačata 75 % zavarovalnine, Vzajemna 80 %. Ob točki 11.7 v pogojih Generali smo pomislili na kolesarje, ki se vozijo v službo. Odrasli kolesar čelade po zakonu ne potrebuje, zavarovalnica pa mu za vožnjo brez nje vseeno odšteje četrtino.
Še pomembnejša je obraba, ki pride z leti. Generali in Vzajemna stopnjo invalidnosti znižata za 20, 33 ali 50 %, če so jo povečale degenerativne spremembe kosti in sklepov, ki so obstajale že pred nezgodo.
Triglav v tem primeru izplača polovico. Sladkorna bolezen, bolezni ožilja in kronične pljučne bolezni pri Generali in Vzajemni stopnjo prepolovijo. Kdor si po štiridesetem letu poškoduje koleno, ima v izvidu magnetne resonance skoraj vedno zapisane tudi degenerativne spremembe.
Zato je pomembno, da zdravnik v dokumentaciji jasno zapiše, kako napredovale so bile te spremembe pred nezgodo.
Pri Generali nas je ustavila še točka 10.4.15. Če si zavarovanec znova poškoduje že prej prizadet del telesa, se prejšnja invalidnost odšteje. Če prejšnja invalidnost ni znana ali ni bila nikoli določena, se nova zniža za 50 %.
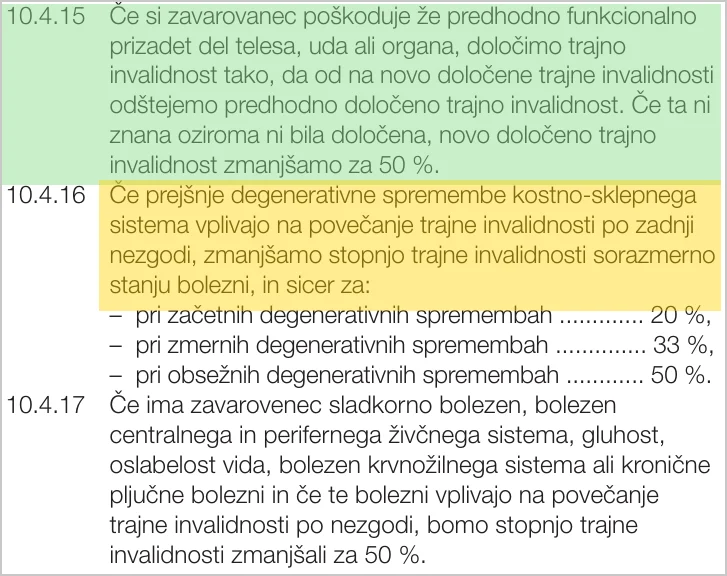
Zapestje, zlomljeno pred desetimi leti in takrat nikjer prijavljeno, lahko danes ob novi poškodbi istega zapestja prepolovi izplačilo. Izvide starih poškodb hranite. Majhna, a dokazana stara invalidnost prinese manjše znižanje kot »neznana«.
Kako na ta znižanja gledajo sodišča? Višje sodišče v Ljubljani je leta 2019 (VSL II Cp 2287/2018) odločilo, da zavarovanec ni upravičen do zavarovalnine za del invalidnosti, ki ga je povzročila bolezen. Če polica ne pove, kako se ta del izračuna, ga določi sodišče.
Višje sodišče v Celju je decembra 2025 (VSC Cp 280/2025) razjasnilo nekaj drugega. Zahtevek iz nezgodnega zavarovanja je pogodbeni zahtevek, ne odškodninski. Lastni prispevek zavarovanca lahko izplačilo zniža le, če to izrecno določa pogodba. Točka o čeladi je natanko taka določba.
Na Triglav, v fitnes, v teniški klub
Na zadnji strani pogojev Generali je Tabela znižanih izplačil zavarovalnine. Pod naslovom stoji en sam stavek. Tabela določa odstotek izplačane pripadajoče zavarovalnine.

Na sliki najprej izstopa vrstica »Gorništvo nad 25 %0m«. Mišljenih je verjetno 2.500 metrov, število pa je pokvarila tipkarska napaka.
Za amaterje je izplačilo 50 %. Točka 11.6 pravi, da tabela velja za zavarovance od 15. leta, ki se ponesrečijo pri nevarni športni aktivnosti. Vrh Triglava je na 2.864 metrih. Če prav beremo, dobi tisti, ki pade na zadnjem delu poti na Triglav in ni doplačal premije, polovico zavarovalnine. Tudi za turno smučanje je izplačilo 50 %.
Pri klubskih športih v desnem stolpcu je druga težava. Pri tenisu, atletiki in plavanju je za amaterje navedeno 0 %, za profesionalce 50 %.
Pri baletu je v vseh treh stolpcih 0 %. Če tabela res kaže odstotek izplačila, amater, včlanjen v teniški klub, ne dobi nič, profesionalec pa polovico.
To nima smisla. Verjetnejša razlaga je, da 0 % pomeni »brez znižanja«, a naslov tabele tega ne pove. V vrstici za mopedizem je pri amaterjih namesto odstotka le črka »c«. Vse tri stvari smo vprašali pri Generali.
Seznam Vzajemne nas je presenetil drugje. Med »visoko tveganimi« športi v točki 23.3 so ob bungee jumpingu in kanjoningu tudi dvigovanje uteži, body building in jahanje. Če se nezgoda zgodi pri teh športih in višja premija ni bila plačana, se zavarovalna vsota sorazmerno zniža.

Dvigovanje uteži je v fitnesu čisto običajen trening. Kdor redno hodi v fitnes, naj to ob ponudbi omeni in kritje dobi pisno potrjeno. Grawe pa »ekstremne planinske ture« iz kritja povsem izključuje.
Cena: 2,68 € ali 4,12 €?
Na Vzajemnini strani za nezgodno zavarovanje je v velikem zelenem okvirju napisano »od 2,68 €«. Opomba z zvezdico pojasni, da cena velja za 1. nevarnostni razred pri 1. paketu in vključuje davek. Nižje na strani ima Paket 1 v tabeli mesečno premijo 4,12 € (pogodba za 10 let) oziroma 4,47 € (pogodba za 1 leto).

Za isti paket dve ceni. Morda so cene v tabeli za višji nevarnostni razred, morda je 2,68 € ostanek stare akcije. Stran tega ne pove, zato smo vprašali tudi Vzajemno.
Razlog za razliko med cenama v tabeli pa piše čisto na dnu strani in ga nismo zasledili v nobeni drugi primerjavi. Pri nezgodnem zavarovanju, sklenjenem za manj kot 10 let, se obračuna 8,5 % davka od prometa zavarovalnih poslov (DPZP). 4,12 × 1,085 = 4,47. Ujema se na cent.
Pogodba za 10 let je davka oproščena. Premija se pri Vzajemni med trajanjem ne spreminja, pogodbo pa je mogoče odpovedati. Če nameravate biti zavarovani dlje, je desetletna pogodba sama po sebi približno 8 % cenejša.
Za primerjavo, Generali na svoji strani objavlja letne premije treh paketov za starost od 15 do 70 let. Paket A stane 94,50 €, B 170,32 €, C 277,35 €. V paketu A je zavarovalna vsota za invalidnost s progresijo 40.000 €.
To je osemkrat več od Vzajemninega Paketa 1 (invalidnost 5.000 €). Poceni paket ima navadno nizko vsoto za invalidnost, kar so opazili tudi na forumu. V isti temi iz leta 2017 je uporabnik zapisal, da za zlom še nekaj dobiš, pri zvinu noge ali padcu s kolesom pa »si boš s tem zavarovanjem samo pod nosom obrisal«.
Izkušnje tistih, ki so škodo že prijavili
Maja 2023 je uporabnik na forumu Slo-Tech napisal, da si je doma poškodoval roko, in vprašal za postopek. V enem od odgovorov je navedena izkušnja drugega uporabnika.
Ta si je zlomil rebro, šel na urgenco, se slikal in izvid s CD-jem posnetkov odnesel na Vzajemno ter izpolnil obrazec. »V roku enga tedna sem imel na računu 1000€.« Uporabnik, ki je izkušnjo delil, je iz radovednosti pogledal še v svojo polico. Pri njem odprti zlom rebra pomeni 25 %, zaprti 10 %.
Nasproten primer opisuje članek na 24ur.com. Gospa je pri 60 letih sklenila nezgodno zavarovanje s kritjem za zlom kosti in dve leti plačevala okoli 17 € na mesec. Ko si je zlomila dve rebri, so zahtevek zavrnili.
V tabeli zlomov njene zavarovalnice reber in prstov ni bilo. Gospa pravi, da ji je zastopnik zatrdil, da so krite vse kosti. Enako kažejo naše tabele. Poškodba, ki je v tabeli ni, pomeni nič izplačila. Vzajemna to v točki 11.3 zapiše izrecno, poškodbe, ki v Tabeli niso navedene, se ne upoštevajo.
Na forumu Med.Over.Net je najpogostejša tema odstotek, ki ga določi zdravnik zavarovalnice, ne zavrnitev. Uporabnica Delfincek je aprila 2010 pol leta po zlomu ramena in nadlakti šla na pregled za oceno invalidnosti.
Po njenih besedah je pregled trajal največ 10 minut in ocena je bila 9 %, čeprav pogoji za to poškodbo dopuščajo do 30 %. Zavarovalni svetovalec ji je odgovoril na kratko. Korektno oceno bi ji dal sodni izvedenec medicinske stroke.

To se ujema s tem, kar smo videli v tabelah. Kadar tabela navaja razpon (»do 30 %«), zdravnik zavarovalnice odloči, kam v razponu postavi odstotek.
Na pregled prinesite zadnji izvid svojega ortopeda in meritve gibljivosti. Če se boste na oceno pritožili, upoštevajte roke za pritožbo iz pogojev svoje zavarovalnice.
Druga objava iz oktobra 2017 kaže, kako se lahko zahtevek izgubi že prvi dan. Uporabnik Predo si je pri rekreativni košarki ob doskoku zvil koleno. Magnetna resonanca je pokazala večjo rupturo meniskusa, sledila je artroskopija.
Zavarovalnica je izplačilo zavrnila, ker po mnenju njenega zdravnika dogodek »ne sodi med nezgodne dogodke skladno s pogoji«. Pri branju nas je bolj kot zavrnitev pritegnil stavek, ki ga je zdravnik na urgenci zapisal ob sprejemu. Pacient naj bi imel z desnim kolenom težave že zadnje štiri mesece. Predo piše, da to ni res.
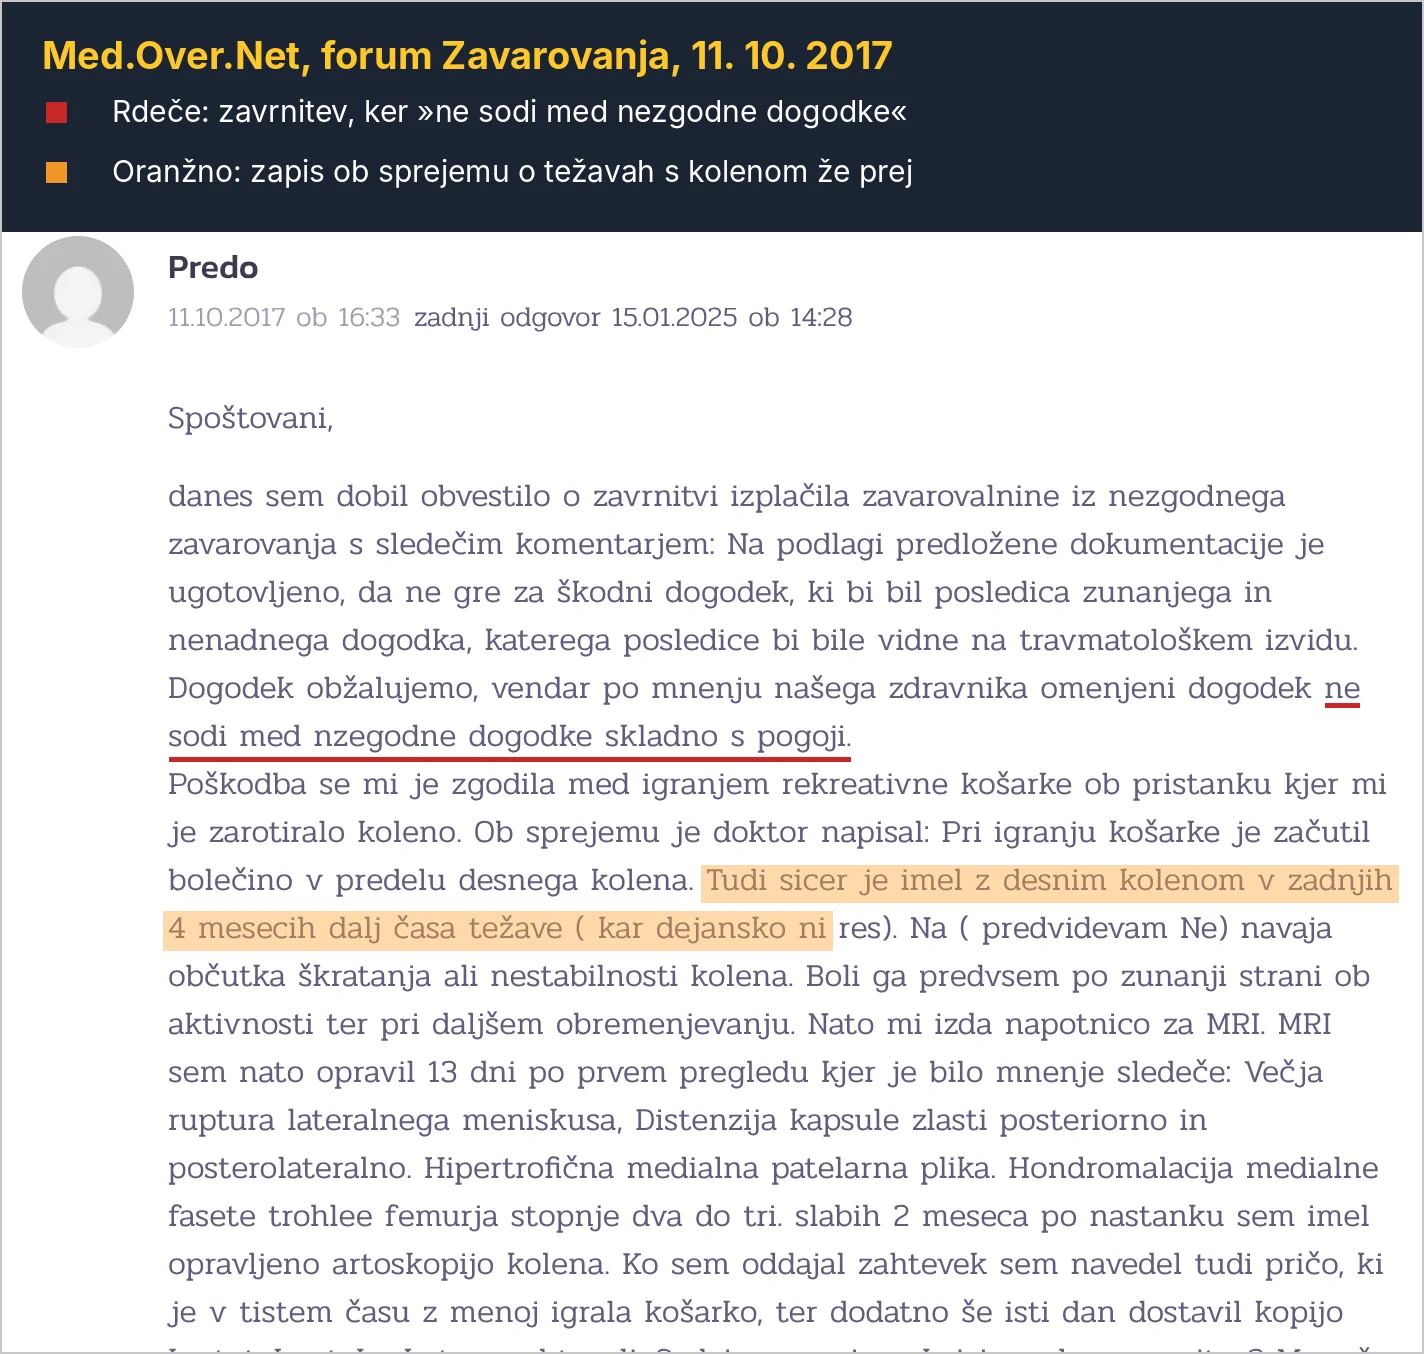
Pogoji nezgodo opredelijo kot nenaden dogodek, ki deluje od zunaj. Ko je v izvidu zapisano »težave že prej«, se nezgoda za zavarovalnico spremeni v obrabo.
Zato na urgenci ali pri osebnem zdravniku jasno povejte, kaj se je zgodilo. Padel sem, udaril sem se, koleno se mi je zvilo. Če je v izvid zapisano kaj napačnega, ga poskusite popraviti še isti dan. Kasneje je to veliko težje.
Kalkulator: ista nezgoda, druga polica
Tabele, progresije in znižanja od zgoraj smo združili v kalkulator. Vpišete zavarovalno vsoto, izberete paket in označite poškodbe. Po želji dodate odstotek iz svoje tabele. Kalkulator upošteva tudi znižanja zaradi čelade, degenerativnih sprememb in kroničnih bolezni.
Preden podpišete
Ko dobite ponudbo, predlagamo, da namesto premije na prvi strani preverite tri mesta v pogojih. Prvo je tabela invalidnosti. Ali je poškodba, ki se je bojite, v njej in s kolikšnim odstotkom?
Drugo je pravilo progresije. Kolikokrat se šteje odstotek nad 50 % in kje je zgornja meja? Tretje je poglavje o omejitvah. Kaj piše o športu, čeladi, degenerativnih spremembah in prejšnjih poškodbah? Šport, s katerim se redno ukvarjate, navedite v ponudbi in si kritje dajte pisno potrditi.
Če imate kolektivno nezgodno zavarovanje prek delodajalca, sindikata ali šole, zahtevajte tudi njegovo tabelo. Kolektivne police se navadno sklepajo po istih pogojih, zavarovalna vsota in progresija pa sta lahko drugačni. Nezgodno zavarovanje tudi ne nadomesti nadomestila za bolniško. Kdo in koliko plača za dneve odsotnosti z dela, smo opisali v članku o bolniški odsotnosti.
1 komentar