Stanovanjski kredit 2026: koliko ga dobite pri svoji plači in koliko vas v resnici stane
Kako velik stanovanjski kredit dobite, če zaslužite 1.800 evrov neto? Po pravilih Banke Slovenije največ približno 181.700 evrov, če ga vzamete za 25 let po fiksni obrestni meri 3,40 odstotka. Pri plači 1.200 evrov je meja pri 91.900 evrih. Plača je nižja za tretjino, kredit pa skoraj za polovico.
Razlika ni muhavost banke. Stanovanjski kredit omejujeta dve pravili, ki veljata za vse banke enako, zaradi njiju pa znesek pri nižjih plačah hitro pade. V rubriki Davki in finance smo ju preračunali za šest ravni dohodka, nato pa v kalkulatorju NLB preverili, koliko stane isti kredit pri 20 in pri 25 letih. Vse številke veljajo na dan 15. oktobra 2026.
Kazalo vsebine
- Koliko kredita dobite pri svoji plači
- Obrestne mere oktobra 2026: kar piše na spletu in kar ljudje podpišejo
- Fiksna ali spremenljiva pri euriborju 2,90 %
- Stroški, ki jih obrestna mera ne pokaže
- Kaj vam mora banka dati, preden podpišete
- Predčasno odplačilo in prehod k drugi banki
- Jamstvena shema za mlade: na papirju da, v praksi ne
- Slovenija in Avstrija: različna pravila za isti kredit
- Pogosta vprašanja
- Sorodno
Koliko kredita dobite pri svoji plači
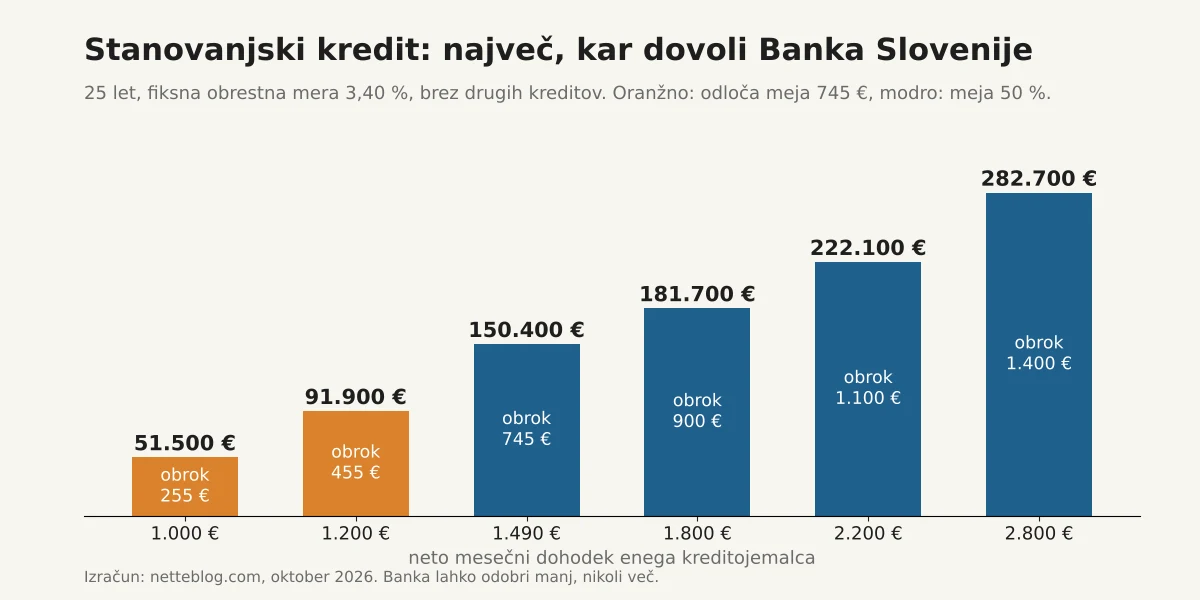
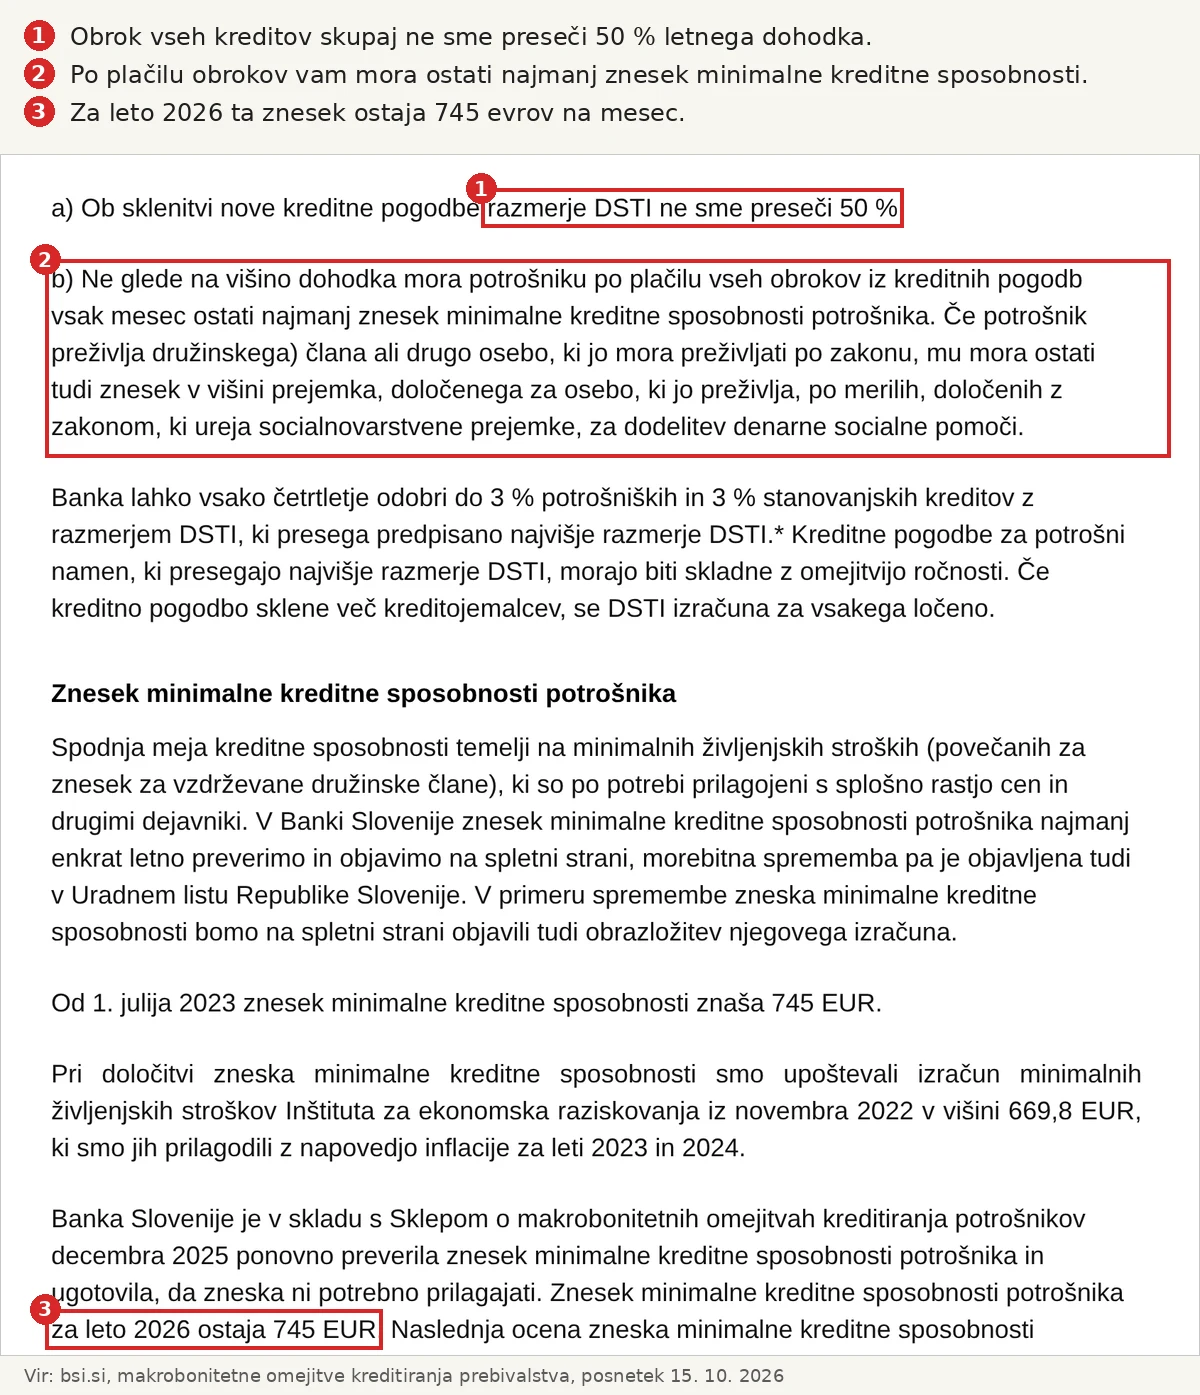
Za vsak stanovanjski kredit Banka Slovenije banke zavezuje z dvema mejama. Obroki vseh vaših kreditov skupaj ne smejo preseči 50 odstotkov dohodka. Po plačilu vseh obrokov vam mora vsak mesec ostati še najmanj 745 evrov. Banka upošteva tisto mejo, ki je strožja.
Pri nižjih plačah je strožja druga. Kdor zasluži 1.200 evrov, bi po pravilu polovice smel plačevati 600 evrov obroka, a potem bi mu ostalo le 600 evrov. Banka mu zato odobri največ 455 evrov obroka. Obe pravili se srečata pri 1.490 evrih neto. Nad tem zneskom odloča samo meja 50 odstotkov.
| Neto dohodek na mesec | Največji obrok | Kredit za 25 let pri 3,40 % | Kredit za 30 let pri 3,60 % |
| 1.000 € | 255 € | 51.500 € | 56.100 € |
| 1.200 € | 455 € | 91.900 € | 100.100 € |
| 1.490 € | 745 € | 150.400 € | 163.900 € |
| 1.800 € | 900 € | 181.700 € | 198.000 € |
| 2.200 € | 1.100 € | 222.100 € | 241.900 € |
| 2.800 € | 1.400 € | 282.700 € | 307.900 € |
Tabela velja za enega kreditojemalca, ki nima drugih kreditov. Zneske smo zaokrožili na sto evrov. Obrestne mere 3,40 in 3,60 odstotka so blizu tega, kar banke ta mesec oglašujejo za dolg fiksni stanovanjski kredit, vaša ponudba pa je lahko višja ali nižja.
Če že odplačujete avto na lizing ali potrošniški kredit, se ta obrok odšteje od dovoljenega zneska. Kartice in limiti na računu se ne štejejo. Banka vaše obstoječe obveznosti vidi v sistemu SISBON, zato jih ni smiselno zamolčati. Kaj tam piše o vas, lahko preverite sami, kot smo opisali v vodniku SISBON: kako preverite svoje podatke.
Pravila so objavljena na strani Banke Slovenije o makrobonitetnih omejitvah. Znesek 745 evrov velja od julija 2023. Decembra 2025 ga je Banka Slovenije ponovno pregledala in ga za leto 2026 pustila nespremenjenega.
Dva kreditojemalca
Ko stanovanjski kredit vzameta partnerja, banka razmerje izračuna za vsakega posebej. Seštejeta se dva ločena izračuna, ne dve plači.
Vzemimo par, kjer ona zasluži 1.600 evrov, on pa 1.300 evrov. Ona sme plačevati največ 800 evrov obroka. Njemu mora ostati 745 evrov, zato je njegov del omejen na 555 evrov, ne na 650. Skupaj to pomeni 1.355 evrov obroka in pri 25 letih in 3,40 odstotka približno 273.600 evrov kredita.
Otroci in drugi vzdrževani člani
Za vsakega otroka ali drugega člana, ki ga preživljate, mora ostati še dodaten znesek. Banka ga izračuna po merilih za denarno socialno pomoč, kar pri družini z dvema otrokoma dovoljeni obrok občutno zniža. Kako so ta merila sestavljena, smo razdelali v članku o denarni socialni pomoči.
Ista pravila delujejo tudi v vašo korist. Otroški dodatek in nekateri drugi socialni prejemki se lahko štejejo v dohodek, enkratna izplačila, kot je jubilejna nagrada, pa ne.
Lastna sredstva
Pri stanovanju, v katerem boste živeli, Banka Slovenije priporoča, da kredit ne preseže 80 odstotkov vrednosti nepremičnine. Pri drugih nepremičninah je priporočilo 70 odstotkov. To ni zavezujoča meja, banka pa mora vsako odstopanje utemeljiti in dokumentirati. V praksi to pomeni, da potrebujete okoli petino kupnine iz lastnega žepa.
Kdor zasluži 1.800 evrov in dobi 181.700 evrov kredita, s tem pravilom kupi nepremičnino za približno 227.000 evrov. Notarja, cenitve in morebitnega davka banka ne financira posebej. Kdo plača davek ob nakupu, smo pojasnili v vodniku davek na promet nepremičnin.
Obrestne mere oktobra 2026: kar piše na spletu in kar ljudje podpišejo
V dveh mesecih so se oglaševane obrestne mere pri polovici bank dvignile. Primerjali smo podatke za stanovanjski kredit 180.000 evrov za 20 let, kot jih je primerjalni portal obrestuj.si objavil konec avgusta in sredi oktobra.
| Banka | Fiksna, avgust 2026 | Fiksna, oktober 2026 |
| Gorenjska banka | 3,30 % | 3,30 % |
| Delavska hranilnica | 3,40 % | 3,40 % |
| Intesa Sanpaolo | 3,30 % (akcija) | 3,45 % |
| UniCredit | 3,35 % | 3,55 % |
| OTP banka | 3,65 % (akcija) | 3,80 % |
| Sparkasse | 3,70 % (akcija) | 3,80 % |
| NLB | 3,80 % | 3,80 % |
| LON | 4,10 % | 4,10 % |
Druga polovica jih je pustila pri miru, znižala jih ni nobena. Akcijske ponudbe trajajo nekaj tednov, zato se ponudba, ki jo dobite danes, ne bo nujno ujemala s tisto, ki jo je prijatelj dobil poleti.
Bolj zanimiva je druga številka. Po statistiki Banke Slovenije je povprečna obrestna mera za nove stanovanjske kredite s fiksno obrestno mero nad deset let avgusta 2026 znašala 3,24 odstotka. To je manj od oglaševane mere pri skoraj vseh bankah v tabeli. Takšni krediti so predstavljali 83 odstotkov vseh novih stanovanjskih kreditov v tem mesecu.
Razlika pove, da oglaševana obrestna mera ni končna. Kdor ima pri banki plačo, dobro kreditno zgodovino ali visok delež lastnih sredstev, pogosto dobi nižjo. Ponudbo zato vedno zahtevajte pisno in jo nesite v drugo banko.
Kaj smo dobili v kalkulatorju NLB
V spletni kalkulator NLB smo vnesli stanovanjski kredit 180.000 evrov. Pri 240 mesecih je izračunal fiksno obrestno mero 3,80 odstotka, obrok 1.076,89 evra in EOM 3,96 odstotka. Ko smo dobo podaljšali na 300 mesecev, je obrestna mera skočila na 4,00 odstotka, obrok je padel na 955,11 evra, EOM pa se je dvignil na 4,16 odstotka.
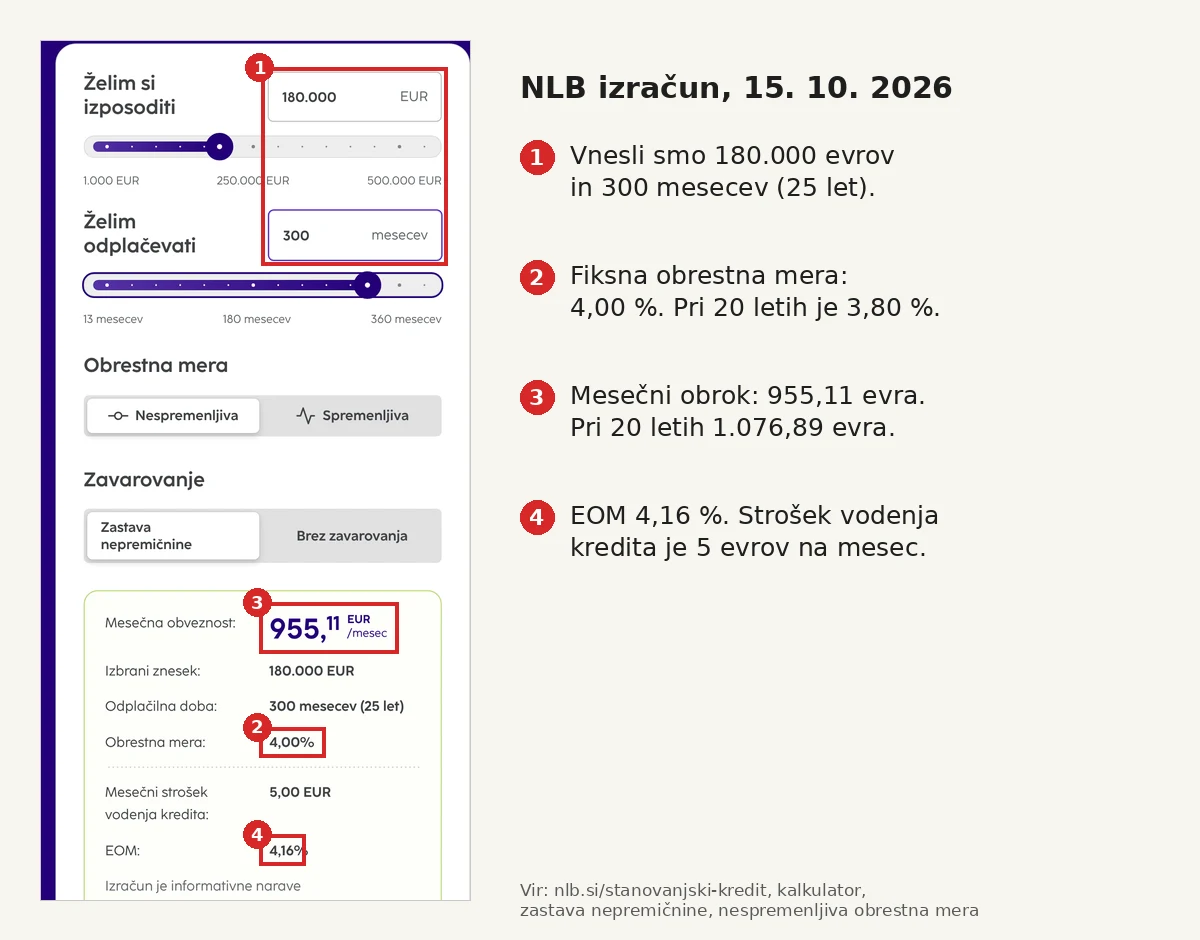
Pet let daljše odplačevanje mesečno prihrani 121,78 evra. Obresti pa se povečajo z 78.454 na 106.533 evrov, kar je 28.079 evrov več. NLB ima prag pri 20 letih, nad katerim je obrestna mera višja, zato se pri tej banki podaljšanje plača dvakrat.
Banka na isti strani navaja, da izračun predpostavlja odprt račun in sklenjeno življenjsko zavarovanje Vita Odgovorna. Brez tega je lahko obrestna mera višja. Takšen paket je dovoljen, a le pod pogojem, da vam banka kredit ponudi tudi brez njega. Tako določa 46. člen zakona o potrošniških kreditih.
Za primerjavo: Hrvaška
Hrvaška narodna banka je za julij 2026 objavila povprečno obrestno mero za nove stanovanjske kredite 2,91 odstotka. Pri nas je bilo povprečje za dolge fiksne kredite mesec pozneje 3,24 odstotka. Podatka nista povsem primerljiva, ker hrvaški zajema vse nove stanovanjske kredite, razlika pa je kljub temu opazna, čeprav imata obe državi evro in isti euribor.
Fiksna ali spremenljiva pri euriborju 2,90 %
Spremenljiva obrestna mera je seštevek euriborja in pribitka banke. Pribitek je v pogodbi fiksen, euribor pa se spreminja. Pri Intesi Sanpaolo se na primer prilagodi dvakrat na leto, 1. januarja in 1. julija.
Letos je šel euribor navzgor. Evropska centralna banka je obrestno mero za mejni depozit junija 2026 dvignila na 2,25 odstotka, septembra pa na 2,50 odstotka. Šestmesečni euribor je bil konec aprila 2,44 odstotka, 13. oktobra pa 2,905 odstotka. Trg po podatkih obrestuj.si do jeseni 2027 pričakuje okoli 3,0 do 3,2 odstotka. To ni napoved, ampak trenutna cena terminskih pogodb, ki se spremeni vsak dan.
Kaj to pomeni za obrok, smo preračunali za stanovanjski kredit 180.000 evrov za 25 let. Pri fiksni obrestni meri 3,40 odstotka je obrok ves čas 891,50 evra. Pri spremenljivi smo vzeli euribor 2,90 odstotka in pribitek 0,80 odstotne točke, kar da 3,70 odstotka in začetni obrok 920,54 evra.
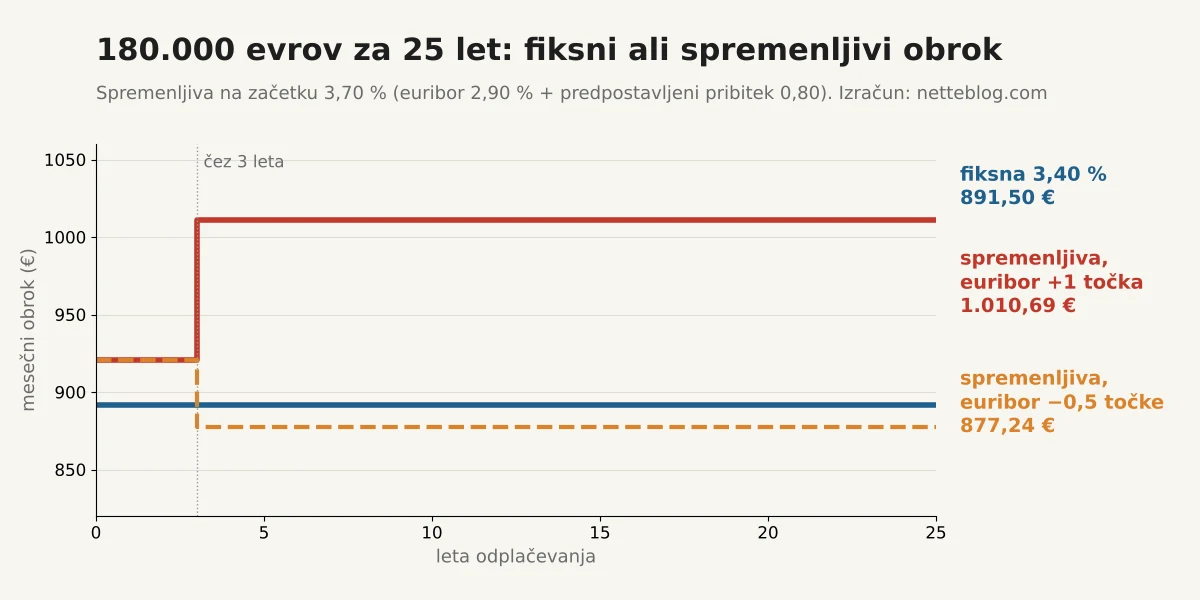
Če euribor v treh letih zraste za eno odstotno točko, se obrok dvigne na 1.010,69 evra. Če pade za pol točke, se spusti na 877,24 evra. V prvem primeru plačujete 119 evrov na mesec več kot s fiksno obrestno mero, v drugem 14 evrov manj.
Zaradi te asimetrije je bilo avgusta s fiksno obrestno mero nad deset let sklenjenih 83 odstotkov novih kreditov. Ponavadi je fiksna dražja od spremenljive. Letos je bila po statistiki Banke Slovenije celo nekoliko cenejša, 3,24 proti 3,33 odstotka. Kdor izbere spremenljivo, stavi, da bo euribor padel, in to precej.
Pozorni bodite na pogodbe s kombinirano obrestno mero. Ta je fiksna le prvih nekaj let, nato pa postane spremenljiva. Za takšne kredite mora banka po 57. členu zakona izračunati dodatni EOM, ki pokaže, kaj se zgodi po izteku fiksnega obdobja. Na forumih se ljudje sprašujejo, ali lahko banka fiksno obrestno mero dvigne, ko zraste euribor. Če pogodba določa fiksno mero za celotno dobo, je ne more. Če piše fiksna za prvih pet let, pa po petih letih lahko.
Kaj euribor sploh je, kje v pogodbi piše in kdaj pride na vaš obrok, smo razložili v članku Euribor danes.
Stroški, ki jih obrestna mera ne pokaže
Efektivna obrestna mera vključuje obresti in stroške banke, na primer mesečno vodenje kredita in račun, ki ga morate imeti. Ne vključuje pa notarja in zavarovanj. NLB to na svoji strani tudi izrecno zapiše.
Stanovanjski kredit, zavarovan s hipoteko, mora biti sklenjen v obliki notarskega zapisa. Tako določa 51. člen Zakona o potrošniških kreditih. Lastnik nepremičnine mora biti pri notarju osebno, notar pa mu mora razložiti, kaj se zgodi, če kredita ne bo odplačeval.
Osnovno pristojbino notar odmeri po vrednosti kredita iz prve tarifne številke notarske tarife:
| Znesek kredita | Osnovna pristojbina | Z DDV |
| 22.950 do 114.750 € | 146 € | 178,12 € |
| 114.750 do 367.200 € | 275 € | 335,50 € |
| 367.200 do 750.000 € | 505 € | 616,10 € |
To je spodnja meja. Končni račun je lahko višji, če notar opravi še druga dejanja, na primer predlog za vpis v zemljiško knjigo. Sodna taksa za vpis zastavne pravice je 24 evrov, kar smo preverili ob pisanju vodnika sodna taksa. Kako vpis poteka, je opisano v članku vpis v zemljiško knjigo.
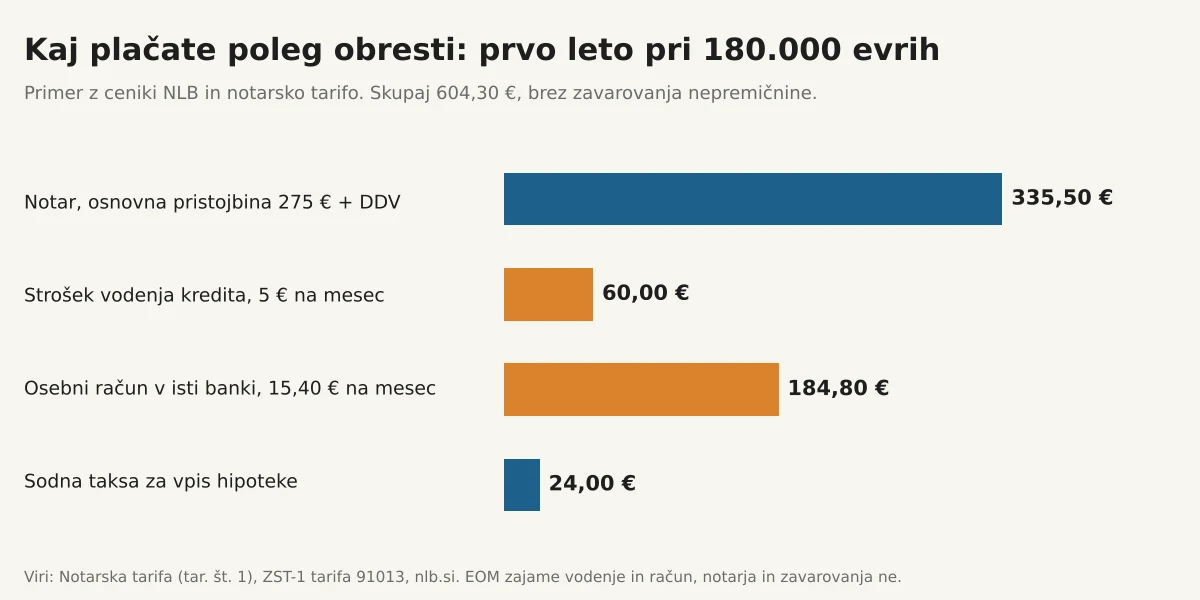
Pri kreditu 180.000 evrov po cenah NLB znašajo stroški prvega leta, ki jih vidite poleg obrokov, 604,30 evra. Največji del je notar, takoj za njim račun s 15,40 evra mesečno. V ta znesek še ni vštet zavarovalni del.
Zavarovanje nepremičnine
Banka sme zahtevati, da nepremičnino zavarujete proti požaru in naravnim nesrečam. Zavarovalnico izberete sami. Če imate tako zavarovanje že sklenjeno in krije vsaj toliko, kot zahteva banka, novega ne sme zahtevati. To določa 46. člen zakona.
Življenjsko zavarovanje ni zakonski pogoj. Banke ga dajo v paket, ker si s tem zavarujejo poplačilo. Pri Intesi Sanpaolo je v ključnih informacijah izrecno zapisano, da je prostovoljno. Vprašajte, za koliko se obrestna mera razlikuje z zavarovanjem in brez njega, in primerjajte s premijo.
Cenitev in interkalarne obresti
Nekatere banke cenitev zaračunajo, NLB jo trenutno ponuja brezplačno. Ne glede na to imate po 45. členu pravico do brezplačnega izvoda cenitve. Izvod lahko pokažete drugi banki, ko primerjate ponudbe, čeprav ga ta ni dolžna sprejeti. Banka lahko uporabi tudi posplošeno tržno vrednost iz evidenc GURS, ki jo najdete na javnem vpogledu v nepremičnine.
Interkalarne obresti so obresti za čas med izplačilom kredita in prvim rednim obrokom. NLB na svoji strani navaja, da jih ne zaračunava, pri drugih bankah povprašajte.
Kaj vam mora banka dati, preden podpišete
Zakon o potrošniških kreditih ima za kredite za nepremičnine posebno poglavje. Večina ljudi ga ne prebere, v njem pa je nekaj pravic, ki jih je vredno poznati.
Pred podpisom morate dobiti obrazec ESIS. To je standardiziran evropski list s podatki o kreditu, ki je pri vseh bankah enak, zato ga je lažje primerjati kot oglase.
Ko vam banka da zavezujočo ponudbo, imate vsaj sedem dni za razmislek. Tako določa 40. člen. V tem času lahko ponudbo pokažete drugim bankam in se pogajate.
Na zahtevo dobite tudi osnutek pogodbe. Preberite ga doma, ne šele pri notarju.
Banka mora imeti objavljeno politiko ravnanja, če zamujate s plačili. Kredita ne more odpovedati zaradi enega zamujenega obroka. Po 54. členu lahko pogodbo odpove ali zahteva takojšnje plačilo šele, če zamujate z dvema zaporednima obrokoma in znaša zamuda vsaj 3 odstotke preostanka kredita.
Katere dokumente boste morali prinesti, določi vsaka banka sama. Zakon ji nalaga le, da jih vnaprej in natančno navede.
Predčasno odplačilo in prehod k drugi banki
Stanovanjski kredit lahko kadar koli odplačate v celoti ali delno. Pravila so v 22. členu zakona:
- pri spremenljivi obrestni meri banka ne sme zaračunati nadomestila,
- pri fiksni sme zaračunati največ 1 odstotek predčasno vrnjene glavnice, v zadnjem letu pred iztekom pa 0,5 odstotka,
- če v 12 mesecih skupaj vrnete največ 10.000 evrov, nadomestila ni,
- nadomestilo nikoli ne sme preseči obresti, ki bi jih plačali do konca pogodbe.
Po pregledu, ki ga je objavil obrestuj.si, NLB in Delavska hranilnica nadomestila pri fiksni obrestni meri sploh ne zaračunavata. Pri drugih bankah velja zakonski maksimum.
Primer z 20.000 evri
Vzemimo stanovanjski kredit 180.000 evrov za 25 let po fiksni obrestni meri 3,40 odstotka. Po petih letih je dolga še 155.088 evrov. Recimo, da dobite dediščino in banki vrnete 20.000 evrov.
Nadomestilo je največ 200 evrov. Če obrok ostane enak, se doba skrajša s 240 na približno 198 mesecev, prihranek pri obrestih pa je 17.209 evrov. Če raje znižate obrok, ta pade z 891,50 na 776,53 evra, prihranek pri obrestih je 7.592 evrov.
Dvesto evrov nadomestila se pri tem skoraj ne pozna. Kdor se mu želi povsem izogniti, lahko zdaj vrne 10.000 evrov, preostanek pa šele po dvanajstih mesecih.
Ko oddate zahtevo, vam mora banka po 55. členu takoj in brezplačno sporočiti, koliko še dolgujete in koliko bo nadomestilo. Ob predčasnem odplačilu imate pravico tudi do vračila sorazmernega dela stroškov odobritve. Tega banka ne naredi sama, zahtevati ga morate.
Refinanciranje
Če vam druga banka ponudi nižjo obrestno mero, nova banka poplača staro. Pri tem znova plačate notarja in vpis nove hipoteke. Stara banka mora izdati izbrisno dovoljenje za staro hipoteko, ki ga nekatere zaračunajo. Intesa Sanpaolo ima v ceniku za to 116 evrov. Kdaj se prehod splača, smo preračunali na primeru.
Pri dolgu 150.000 evrov za 20 let in znižanju s 3,90 na 3,40 odstotka obrok pade za 38,83 evra. Če notar, vpis in izbris skupaj stanejo okoli 475 evrov, se strošek povrne v dobrem letu.
Pri fiksni obrestni meri prištejte še nadomestilo stari banki, ki je pri tem znesku lahko do 1.500 evrov, in prehod se potem povrne šele v približno petih letih.
Jamstvena shema za mlade: na papirju da, v praksi ne
Država je leta 2022 sprejela zakon o stanovanjski jamstveni shemi za mlade. Mladim do 38 let, ki prvič rešujejo stanovanjsko vprašanje, naj bi omogočila stanovanjski kredit do 200.000 evrov z državnim jamstvom. Letna kvota jamstev znaša 300 milijonov evrov in se obnavlja do leta 2032.
V štirih letih je bilo po tej shemi odobrenih pet kreditov v skupni vrednosti 550.600 evrov, vsi leta 2023. Na povabili v letih 2025 in 2026 se ni prijavila nobena banka, zato SID banka shemo vodi kot neaktivno.
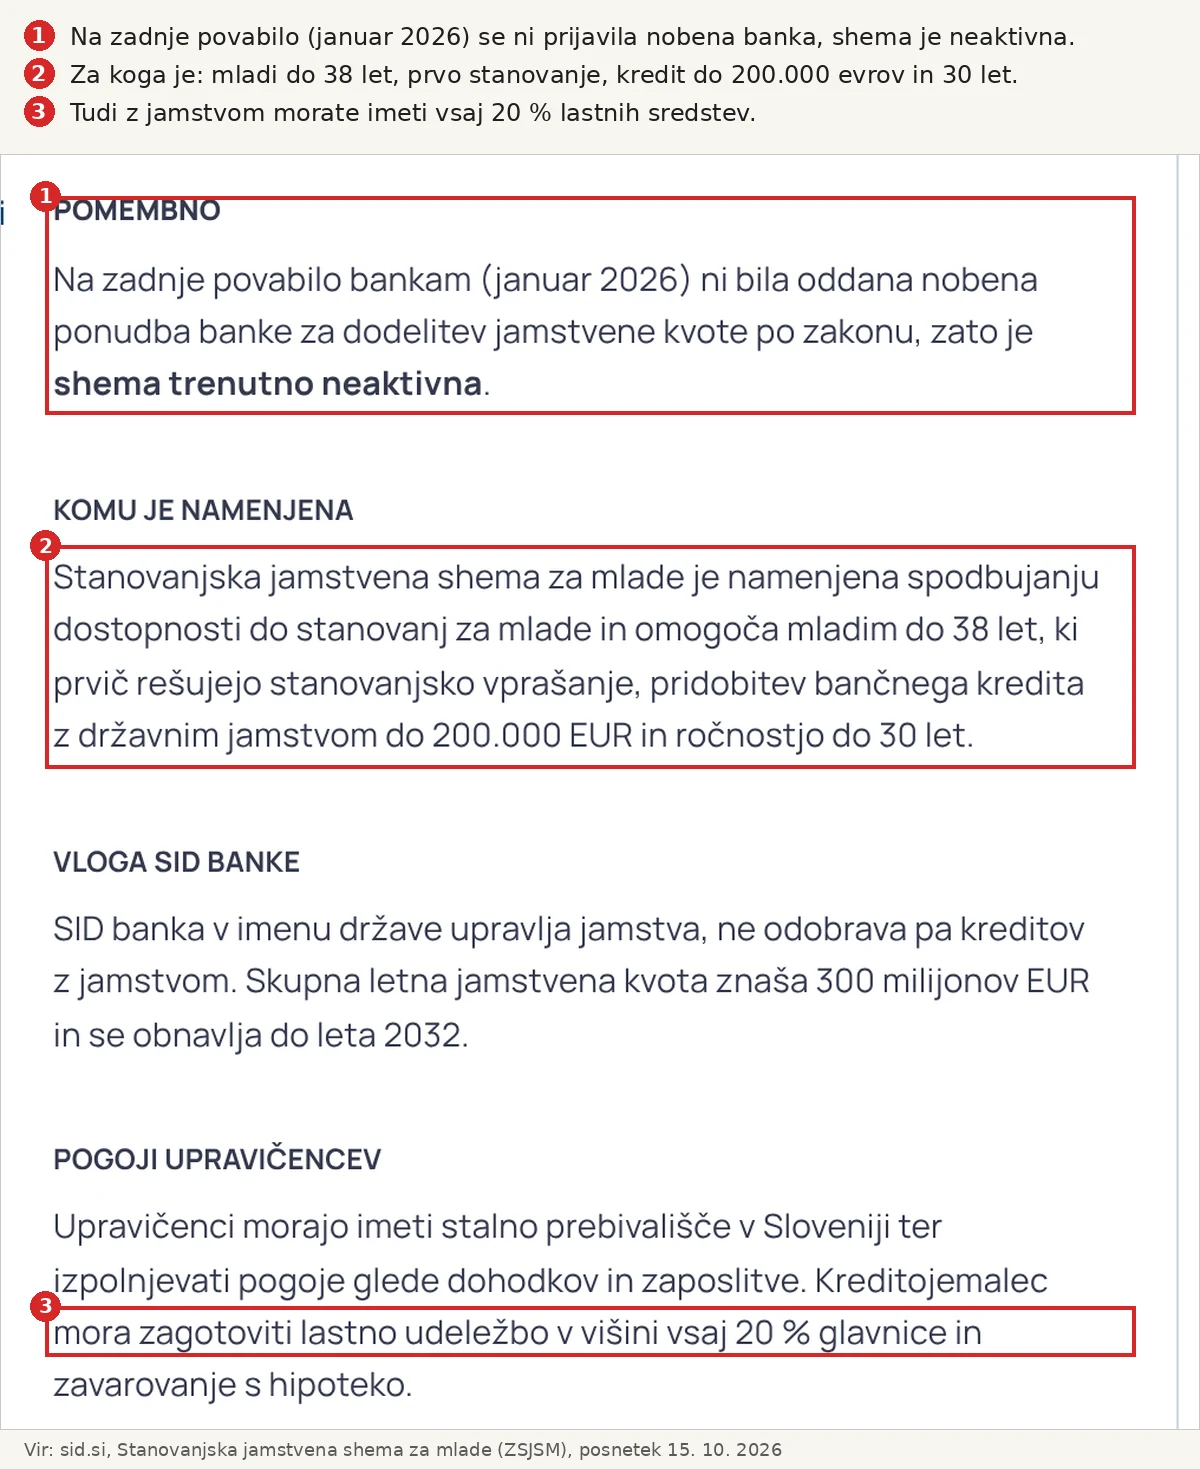
SID kot razlog navaja, da jamstvo po spremembah pravil Banke Slovenije julija 2023 ne prinaša dovolj dodane vrednosti. Del mladih, ki je prej potreboval jamstvo, zdaj kredit dobi tudi brez njega. V koalicijski pogodbi iz maja 2026 je jamstvena shema za mlade sicer omenjena, nove ureditve pa še ni.
Kdor kredita ne dobi, ima dve drugi poti. Stanovanjski sklad in občinski skladi oddajajo javna najemna stanovanja, o razpisih smo pisali v članku Stanovanjski sklad in javna najemna stanovanja. Za prenovo pa Eko sklad poleg nepovratnih spodbud ponuja tudi ugodne kredite, kar je opisano v vodniku Eko sklad subvencije.
Slovenija in Avstrija: različna pravila za isti kredit
Avstrija je avgusta 2022 uvedla pravila, ki so bila v več pogledih strožja od slovenskih. Veljala so do 30. junija 2025, potem pa jih je odbor za finančno stabilnost odpravil. Banke naj bi standarde ohranile same, brez zakonske meje.
| Pravilo | Slovenija, oktober 2026 | Avstrija do 30. 6. 2025 | Avstrija od 1. 7. 2025 |
| Najvišji obrok | 50 % dohodka, zavezujoče | 40 % dohodka | brez zakonske meje |
| Lastna sredstva | 20 % priporočeno za dom | najmanj 20 % | brez zakonske meje |
| Najdaljša doba | brez omejitve, banke do 30 let | 35 let | brez zakonske meje |
Pri nas je dovoljen obrok višji kot v Avstriji pred odpravo pravil, zato pri isti plači dobite višji stanovanjski kredit. Po drugi strani je slovenska meja 50 odstotkov še vedno zavezujoča in jo banke lahko presežejo le pri 3 odstotkih stanovanjskih kreditov na četrtletje. Podatke o Avstriji smo povzeli po poročilu ORF.
Nov zakon o potrošniških kreditih, ki naj bi prenesel novo evropsko direktivo, je bil spomladi 2025 v javni obravnavi. Do 15. oktobra 2026 ga v Uradnem listu nismo našli, zato vsi členi v tem članku izhajajo iz veljavnega ZPotK-2.
Pogosta vprašanja
Ali lahko dobim stanovanjski kredit brez lastnih sredstev?
Meja 80 odstotkov je priporočilo, ne prepoved. Banka lahko odobri več, če odstopanje utemelji, na primer z dodatno zastavljeno nepremičnino staršev. V praksi večina bank zahteva vsaj 20 odstotkov lastnih sredstev, tudi jamstvena shema za mlade jih je zahtevala.
Do katere starosti lahko odplačujem?
To določi banka. Intesa Sanpaolo v ključnih informacijah navaja, da kreditojemalec ob izteku pogodbe ne sme biti starejši od 77 let. Pri 45 letih tako pri tej banki še dobite kredit za 30 let, pri 50 letih pa največ za 27.
Ali moram imeti plačo nakazano na banko, ki mi da kredit?
Zakon tega ne zahteva. Banke pa komitentom ponujajo nižjo obrestno mero, Intesa Sanpaolo na primer izrecno zapiše, da nekomitenti plačajo več. Preden prenesete račun, izračunajte, ali razlika v obrestih pokrije višje stroške računa.
Kaj se zgodi, če dva meseca ne plačam obroka?
Banka mora imeti objavljeno politiko ravnanja ob zamudah in na vašo zahtevo brezplačno pojasniti možne rešitve. Zakon ji nalaga, da sprejme ukrepe za lažje odplačevanje. Pogodbo lahko odpove šele pri dveh zaporednih zamujenih obrokih, ki skupaj znašata vsaj 3 odstotke preostanka. Če se to zgodi, sledi poplačilo iz hipoteke, kar poteka po pravilih, ki smo jih opisali v vodniku izvršba.
Sorodno
- SISBON: kako preverite svoje podatke, kaj se vpiše in koliko časa ostane
- Davek na promet nepremičnin 2026: kdo ga plača, koliko znaša in kaj številni izračuni še vedno prikazujejo napačno
- Vpogled v zemljiško knjigo: kako preverite lastnika, hipoteke in plombe
- Javni vpogled v nepremičnine: kaj vam GURS pove o vaši hiši in kaj pomeni tista vrednost
- Izračun neto plače 2026: od bruto do neto po korakih
- Stanovanjski sklad in neprofitna stanovanja: kako do javnega najemnega stanovanja
- Eko sklad subvencije 2026: koliko dobite in kdaj oddate vlogo
- Euribor danes: 2,954 % in kaj ta številka pomeni za vaš kredit
1 komentar