Davek na kapitalski dobiček: stopnje, roki in oprostitve
Davek na kapitalski dobiček je v zakonu poimenovan dohodnina od dobička iz kapitala. Plača se, kadar premoženje prodate dražje, kot ste ga kupili, stopnja pa je odvisna od tega, koliko časa ste ga imeli.
Okoli tega davka kroži nenavadno veliko zastarelih navedb: nekateri viri še vedno pišejo o dvajsetletni meji, drugi o kriptodavku, ki naj bi začel veljati leta 2026. Ta vodnik pove, kaj velja zdaj, in pri vsakem razhajanju pojasni, od kod izvira.
Kazalo vsebine
- Na kratko
- Kaj je davek na kapitalski dobiček
- Kateri premoženje sploh šteje za kapital
- Davek na kapitalski dobiček pada z leti imetništva
- Kako se davek na kapitalski dobiček izračuna
- Nepremičnine: kdaj davka na kapitalski dobiček ni
- Podedovana nepremičnina: kdaj se šteje, da ste jo pridobili
- Odlog davčne obveznosti
- Vrednostni papirji, deleži in skladi
- Napoved, s katero se davek na kapitalski dobiček odmeri
- Izguba: kako zniža davek na kapitalski dobiček
- Kriptosredstva in davek na kapitalski dobiček leta 2026
- Nov račun, ki spreminja računico
- Posebni primeri pri vrednosti ob pridobitvi
- Nerezidenti
- Globe, če napoved izostane
- Kdaj odločba pride in kdaj se plača
- Koliko tega davka se sploh pobere
- Zakaj se navedbe o tem davku razhajajo
- Davek na kapitalski dobiček v Avstriji
- Trije konkretni primeri
- Pogoste napake
- Pogosta vprašanja
- Česa nismo navedli
- Kako smo pripravili ta vodnik
Na kratko
- Davek na kapitalski dobiček znaša 25 odstotkov in pada na 20, 15 in nazadnje na 0 odstotkov.
- Po petnajstih letih imetništva davka ni in napovedi ni treba oddati.
- Davek je dokončen: v informativni izračun dohodnine ne gre, odločba pride ločeno.
- Za nepremičnine je rok petnajst dni od prodaje, za vrednostne papirje 28. februar za preteklo leto.
- Kriptosredstva leta 2026 niso obdavčena; predlagani zakon ni bil sprejet.
- Zamujen rok se popravi s samoprijavo: globa odpade, davek in obresti ostanejo.
Kaj je davek na kapitalski dobiček
Davek na kapitalski dobiček se odmeri od razlike med vrednostjo kapitala ob prodaji in vrednostjo ob nakupu. Ureja ga zakon o dohodnini, poglavje o dohodku iz kapitala.
Za razliko od plače ta davek ni del letne odmere. Je dokončen davek, kar pomeni, da se ne sešteje z drugimi dohodki in ne vpliva na dohodninsko lestvico. Katere dohodke lestvica zajema in kako so razdeljeni razredi, smo pojasnili v vodniku Dohodninska lestvica 2026.
Posledica je praktična in jo ljudje pogosto spregledajo: davek na kapitalski dobiček se v informativnem izračunu dohodnine ne pojavi. Zanj prejmete posebno odločbo, kar smo ločeno opisali v vodniku o informativnem izračunu dohodnine.
Kateri premoženje sploh šteje za kapital
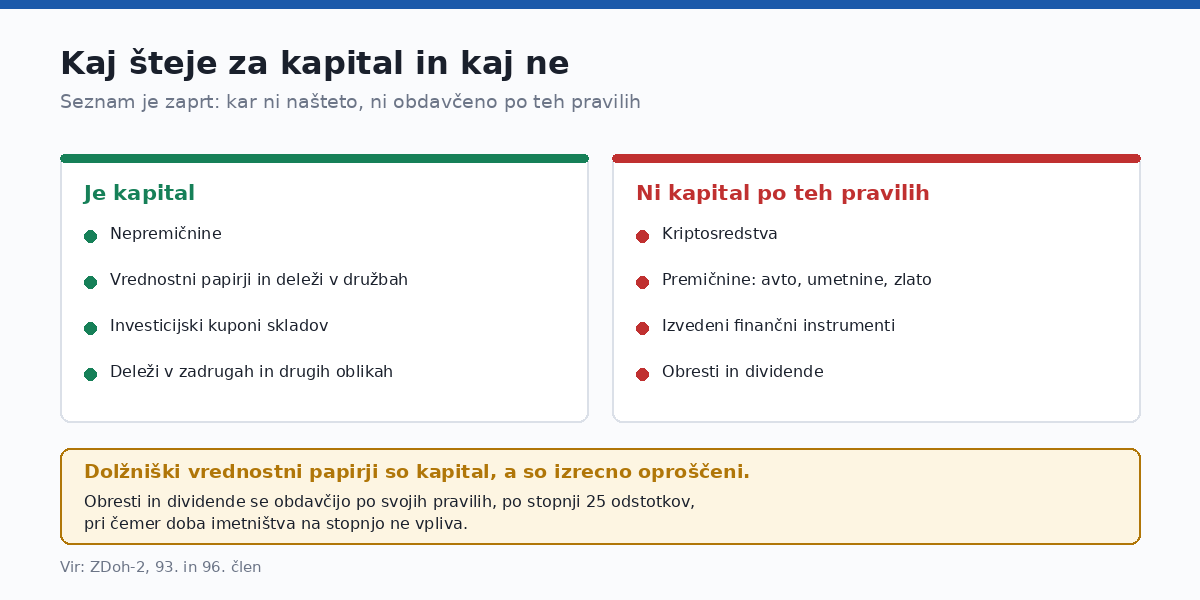
Zakon našteva tri vrste kapitala. Seznam je zaprt: kar na njem ni, po teh pravilih ni obdavčeno.
- Nepremičnine, ne glede na to, ali so prodane v spremenjenem ali nespremenjenem stanju.
- Vrednostni papirji in deleži v gospodarskih družbah, zadrugah in drugih oblikah organiziranja.
- Investicijski kuponi.
Česa na seznamu ni
Premičnine niso kapital. Prodaja avtomobila, umetnine ali zlate palice po teh pravilih ni obdavčena, ne glede na dobiček.
Kriptosredstva na seznamu prav tako niso, o čemer več spodaj. Izvedeni finančni instrumenti imajo svoj zakon in svoja pravila.
Obresti in dividende so sicer dohodek iz kapitala, vendar druga vrsta: obdavčijo se po stopnji 25 odstotkov, doba imetništva pa na to nima vpliva.
Davek na kapitalski dobiček pada z leti imetništva
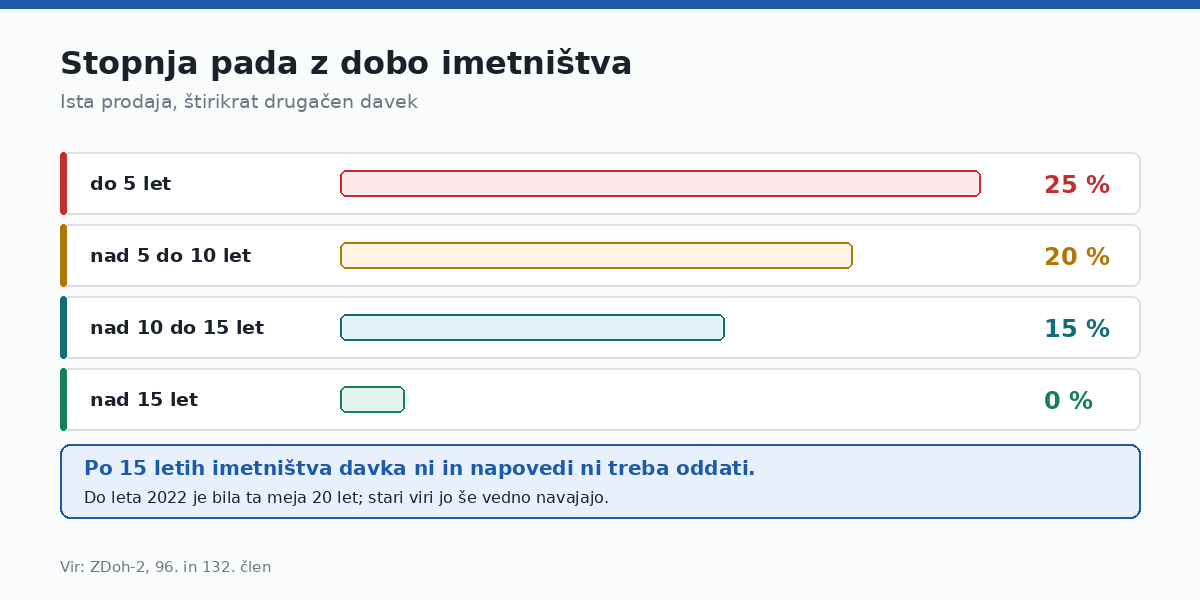
Davek na kapitalski dobiček se odmeri po stopnji 25 odstotkov, ki se vsakih pet let zniža za pet odstotnih točk.
| Čas imetništva | Stopnja |
| do 5 let | 25 % |
| nad 5 do 10 let | 20 % |
| nad 10 do 15 let | 15 % |
| nad 15 let | 0 % |
Meja petnajstih let ni zgolj nižja stopnja, temveč popolna oprostitev. Po njej napovedi sploh ni treba oddati.
Petnajst ali dvajset let
Do leta 2022 je oprostitev nastopila po dvajsetih letih, osnovna stopnja pa je bila v letih 2020 in 2021 27,5 odstotka. Novela zakona, ki se uporablja od začetka leta 2022, je mejo znižala na petnajst let in stopnjo vrnila na 25 odstotkov.
Navedbe o dvajsetih letih torej niso izmišljene, le zastarele so. Presenetljivo je, da jih najdete tudi v starejših navodilih k obrazcem, medtem ko novejše različice istih navodil navajajo petnajst let.
Veljavno je petnajst let.
Kako se davek na kapitalski dobiček izračuna
Davek na kapitalski dobiček se odmeri od razlike med vrednostjo kapitala ob odsvojitvi in vrednostjo ob pridobitvi. Obe vrednosti se popravita z normiranimi stroški.
- Vrednosti ob pridobitvi se prišteje en odstotek nabavne vrednosti.
- Od vrednosti ob odsvojitvi se odšteje en odstotek prodajne vrednosti.
Normirani stroški ne morejo ustvariti izgube: če je razlika majhna, se priznajo le do višine te razlike.
Kaj se še sme prišteti ali odšteti
K vrednosti ob pridobitvi sodijo davki, plačani ob nakupu, in vlaganja v nepremičnino, dokazana z računi. K vrednosti ob odsvojitvi se odšteje davek na promet nepremičnin, če ga je plačal prodajalec.
Stroški cenitve se priznajo, vendar največ v višini 188 evrov. To je fiksen znesek in ne odstotek.
Inflacije zakon ne upošteva
Valorizacije ni. Obdavči se nominalna razlika, tudi če je večji del te razlike zgolj posledica rasti cen v dvajsetih letih.
To je eden od razlogov, zakaj je meja petnajstih let tako pomembna: po njej vprašanje inflacije preprosto odpade.
Nepremičnine: kdaj davka na kapitalski dobiček ni
Pri nepremičninah davek na kapitalski dobiček pozna še eno oprostitev poleg splošne petnajstletne.
Oprostitev velja za stanovanje ali stanovanjsko hišo z največ dvema stanovanjema, skupaj s pripadajočim zemljiščem, če je imel zavezanec tam prijavljeno stalno prebivališče in je v njej dejansko bival vsaj zadnja tri leta pred prodajo.
Pogoja sta dva in morata biti izpolnjena skupaj. Samo prijava brez dejanskega bivanja ne zadošča, prav tako ne dejansko bivanje brez prijave. Kako se stalno prebivališče prijavi in kakšen rok pri tem velja, smo opisali v vodniku o prijavi stalnega prebivališča.
Če je bil del nepremičnine oddan v najem ali uporabljen poslovno, se oprostitev prizna sorazmerno, ne v celoti.
Napoved je kljub oprostitvi obvezna
Tu nastane draga napaka. Napovedi ni treba oddati samo v primeru petnajstletnega imetništva. Pri oprostitvi zaradi stalnega prebivališča je napoved obvezna, oprostitev pa prizna finančna uprava z odločbo.
Podedovana nepremičnina: kdaj se šteje, da ste jo pridobili
Za dediča se kot dan pridobitve šteje dan smrti zapustnika, ne dan pravnomočnosti sklepa o dedovanju. Podlaga je odločba ustavnega sodišča: trajanje zapuščinskega postopka je naključno in ne sme postavljati dedičev v neenak položaj.
Praktično to pomeni, da vam doba imetništva teče tudi med postopkom. Če je ta trajal tri leta, teh treh let ne izgubite.
Čas zapustnika se ne prišteje
Pogosta in napačna trditev je, da se dediču prizna tudi čas, ko je bil lastnik zapustnik. To ne drži. Ura začne teči od smrti.
Prevzem dobe obstaja samo pri darilu zakoncu ali otroku, kjer se davčna obveznost odloži in se kot čas pridobitve šteje datum, ko je kapital pridobil darovalec. Dedovanje in darilo sta torej davčno povsem različni poti.
Kako se obdavči sam prehod premoženja, smo opisali v vodniku o davku na dediščine in darila.
Odlog davčne obveznosti
Zakon pozna tri primere, v katerih se ob prenosu davek ne odmeri, temveč se obveznost odloži.
- Podaritev kapitala zakoncu ali otroku, vključno z neodplačno izročitvijo z izročilno pogodbo.
- Zamenjava deležev pri statusnih preoblikovanjih družb.
- Zamenjava investicijskih kuponov med podskladi istega krovnega sklada.
Odlog ni oprostitev. Davek se plača pozneje, ob naslednji odsvojitvi, prevzame pa ga novi lastnik skupaj s prvotnim datumom pridobitve.
Vrednostni papirji, deleži in skladi
Pri vrednostnih papirjih velja pravilo zaporednih cen. Zavezanec mora voditi evidenco zalog istovrstnega kapitala in ob prodaji se šteje, da so bili prodani najprej najstarejši.
To pravilo je za stopnjo odločilno: ker se najprej prodajajo najstarejši papirji, je doba imetništva pogosto daljša, kot bi človek pričakoval.
Dolžniški vrednostni papirji
Odsvojitev obveznic je izrecno oproščena, ne glede na dobo imetništva. Obresti pa se obdavčijo po svojih pravilih.
Skladi in prehodi med podskladi
Prehod med podskladi istega krovnega sklada ni obdavčljiv dogodek in, kar je pomembneje, ne prekine dobe imetništva. Petnajstletni števec teče naprej.
Prenos v sklad druge družbe za upravljanje pa je navadna odsvojitev. Davek se odmeri, števec se postavi na nič. Enako velja za tuje sklade in borzno trgovane sklade, ki niso del krovnega sklada.
Napoved, s katero se davek na kapitalski dobiček odmeri
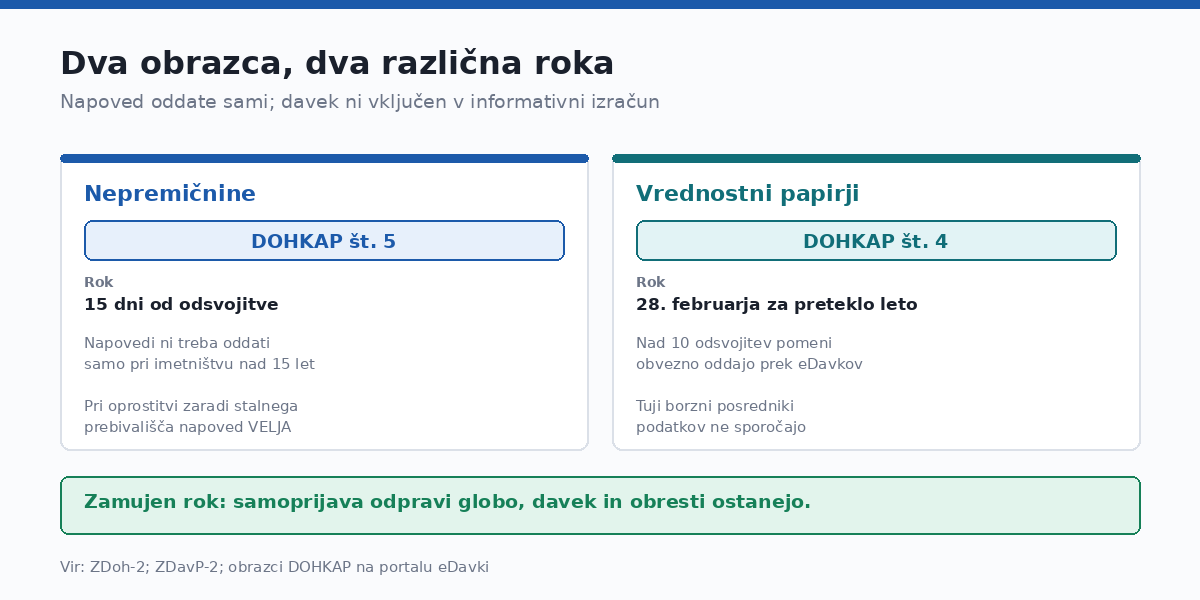
Davek na kapitalski dobiček se ne odtegne samodejno: napoved oddate sami. Obrazca sta dva in roka sta različna.
Nepremičnine
Napoved se vloži v petnajstih dneh od odsvojitve. Obrazec nosi oznako DOHKAP številka 5.
Vrednostni papirji in investicijski kuponi
Napoved se vloži do 28. februarja tekočega leta za preteklo leto. Obrazec nosi oznako DOHKAP številka 4.
Kadar 28. februar pade na soboto ali nedeljo, se rok premakne na prvi delovni dan. Prav zato boste v istem letu naleteli na dva različna datuma; zakonski rok se ni spremenil.
Pri več kot desetih obdavčljivih odsvojitvah je oddaja prek portala eDavki obvezna. Kdor napoved oddaja prek pooblaščenca, jo odda elektronsko v vsakem primeru.
Kdo napovedi ne oddaja
- Kdor je kapital odsvojil po petnajstih letih imetništva.
- Kdor je odsvojil dolžniške vrednostne papirje.
- Kdor je prvič odsvojil delnice, pridobljene v lastninskem preoblikovanju.
Predizpolnjena napoved in tuji posredniki
Slovenske borznoposredniške družbe podatke sporočijo finančni upravi, zato je napoved pogosto delno izpolnjena. To je priročno in hkrati zavajajoče.
Tuji posredniki podatkov ne sporočajo. Kdor trguje prek tuje platforme, mora vse odsvojitve vpisati sam, odgovornost za pravilnost pa ostane njegova.
Izguba: kako zniža davek na kapitalski dobiček
Izguba pri odsvojitvi kapitala zmanjšuje osnovo, od katere se odmeri davek na kapitalski dobiček. Z njo ne morete zmanjšati davka od plače, najemnine ali dividend.
Neizkoriščeni del izgube se prenese v naslednja leta, pri čemer se najprej porabijo starejše izgube.
Izguba pri oproščenem kapitalu se ne prizna
Če je kapital oproščen, izguba pri njegovi prodaji davčne osnove ne zmanjša. Simetrija je dosledna: kjer ni obdavčenega dobička, ni priznane izgube.
Pravilo tridesetih dni
Izguba se ne prizna, če zavezanec v tridesetih dneh pridobi nadomestni istovrstni kapital. Isto velja, če ga pridobi njegov družinski član ali pravna oseba, v kateri ima najmanj četrtinski delež.
Prodaja z izgubo tik pred koncem leta in takojšen ponovni nakup torej ne delujeta.
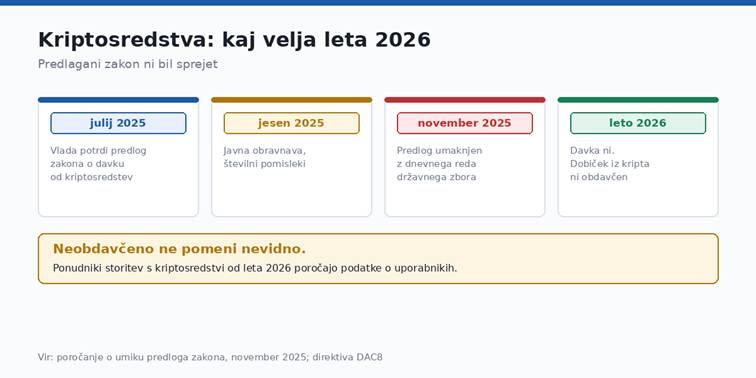
Predlagani zakon ni bil sprejet.
Kriptosredstva in davek na kapitalski dobiček leta 2026
Tu je največ napačnih navedb, zato po vrsti.
Julija 2025 je vlada potrdila predlog zakona o davku od dobička iz odsvojitve kriptosredstev s stopnjo 25 odstotkov in načrtovano uveljavitvijo z začetkom leta 2026. Številni članki so takrat zapisali, da je davek sprejet.
Jeseni 2025 je v javni obravnavi prejel veliko pripomb, novembra 2025 pa je bil umaknjen z dnevnega reda državnega zbora. Do danes ni bil sprejet.
Zato leta 2026 dobiček iz kriptosredstev ni obdavčen. Kriptosredstva tudi niso našteta med vrstami kapitala v zakonu o dohodnini, zato se davek na kapitalski dobiček zanje ne odmeri.
Neobdavčeno ni isto kot nevidno
Od leta 2026 ponudniki storitev s kriptosredstvi poročajo podatke o uporabnikih in transakcijah. Odsotnost davka torej ne pomeni odsotnosti evidence.
Kdaj kripto vseeno postane obdavčljiv
Če trgovanje po pogostosti, obsegu in organiziranosti preraste v dejavnost, ga finančna uprava lahko obravnava kot dohodek iz dejavnosti. Takrat ne gre več za kapitalski dobiček, temveč za obdavčitev po lestvici skupaj s prispevki.
To je edino realno davčno tveganje pri kriptosredstvih v letu 2026.
Nov račun, ki spreminja računico
Od marca 2026 je na voljo individualni naložbeni račun, namenjen dolgoročnemu varčevanju v finančne instrumente. Zanj velja ločena obdavčitev.
Pri prvem izplačilu po najmanj petnajstih letih davka ni. V vseh drugih primerih velja enotna stopnja petnajst odstotkov, ne glede na dobo imetništva posameznega instrumenta znotraj računa.
Za vlagatelja to pomeni tretjo pot poleg neposrednega nakupa vrednostnih papirjev in vlaganja v sklade. Podrobnosti o pogojih, zgornjih mejah vplačil in ponudnikih se šele uveljavljajo v praksi.
Posebni primeri pri vrednosti ob pridobitvi
Nabavna vrednost ni vedno preprosto zapisana v pogodbi.
Podedovan kapital
Nabavna vrednost je vrednost, od katere je bil odmerjen davek na dediščine in darila. Kadar ta davek ni bil odmerjen, ker je dedič oproščen, se upošteva primerljiva tržna cena ob pridobitvi.
Dokazno breme je na zavezancu. Ker sklep o dedovanju posameznih nepremičnin praviloma ne ovrednoti, je v takih primerih pogosto potrebna cenitev.
Delnice iz povečanja osnovnega kapitala
Če so delnice pridobljene s povečanjem osnovnega kapitala iz sredstev družbe, se šteje, da je njihova nabavna vrednost enaka nič. Celoten iztržek ob prodaji je torej dobiček.
Nakup v tuji valuti
Vrednost se preračuna po tečaju Banke Slovenije na dan pridobitve oziroma odsvojitve. Poznejša sprememba tečaja na davčno osnovo ne vpliva posebej, saj je že zajeta v preračunu.
Cena, ki ne ustreza trgu
Če je v pogodbi zapisana vrednost, ki očitno odstopa od tržne, se upošteva primerljiva tržna cena. Simbolična kupnina torej davka ne izniči.
Nerezidenti
Nepremičnina v Sloveniji se obdavči v Sloveniji, ne glede na rezidentstvo prodajalca. Tako določajo tudi konvencije o izogibanju dvojnega obdavčevanja.
Pri vrednostnih papirjih je praviloma obratno: nerezident se obdavči v državi svojega rezidentstva. Izjeme obstajajo, najbolj znana pri deležih v družbah, katerih premoženje pretežno sestavljajo nepremičnine.
Rok za napoved je za nerezidenta pri nepremičninah enak, torej petnajst dni.
Globe, če napoved izostane
Posameznik, ki napovedi ne vloži v roku ali je ne vloži na predpisan način, se kaznuje z globo od 250 do 400 evrov. Za netočne ali nepopolne podatke je razpon višji.
Zakon o davčnem postopku pa pozna rešitev, ki jo velja poznati, preden se človek zaplete. Kdor napoved predloži na podlagi samoprijave in davek plača, se za prekršek ne kaznuje.
Samoprijava torej ne odpravi davka in ne odpravi obresti, odpravi pa globo. Zamujen rok zato ni razlog, da bi napoved opustili.
Kdaj odločba pride in kdaj se plača
Finančna uprava izda odmerno odločbo. Davek na kapitalski dobiček se plača v tridesetih dneh od njene vročitve.
Ker gre za dokončen davek, se postopek konča s to odločbo. Na letno odmero dohodnine ne vpliva in v njej se ne pojavi.
Koliko tega davka se sploh pobere
Za leto 2024 je bilo iz naslova dobičkov iz finančnega kapitala pobranih približno 47 milijonov evrov, kar je bilo na ravni prejšnjega leta.
Za primerjavo: dividende slovenskih družb so prinesle okoli 137 milijonov evrov, dohodek iz najemnin pa skoraj 34 milijonov, kar je bilo približno devetdeset odstotkov več kot leto prej.
Ta razmerja pojasnijo, zakaj se davčna politika pogosteje ukvarja z dividendami in najemninami kot s kapitalskimi dobički. Kapitalski dobički so razpršeni med veliko zavezancev in jih meja petnajstih let sistematično zmanjšuje.
Zakaj se navedbe o tem davku razhajajo
Davek na kapitalski dobiček je področje, kjer boste naleteli na nenavadno veliko nasprotujočih si zapisov. Razlogi so konkretni.
Petnajst ali dvajset let
Meja je bila znižana leta 2022. Starejša navodila in del medijskega poročanja še vedno navajajo dvajset let, deloma tudi zato, ker je bila vrnitev na dvajset let takrat predlagana, a ni bila sprejeta.
Stopnja 25 ali 27,5 odstotka
V letih 2020 in 2021 je bila stopnja 27,5 odstotka. Od leta 2022 je 25 odstotkov. Besedila iz tistega obdobja niso napačna za svoj čas.
Kriptodavek velja ali ne velja
Predlog je bil potrjen na vladi in nato umaknjen v parlamentu. Prva novica je bila povsod, druga ne. Zato številne strani še vedno napovedujejo davek, ki ni bil sprejet.
Dan smrti ali pravnomočnost sklepa
Besedilo zakona govori o pravnomočnosti odločbe, ustavno sodišče pa je to razlago pri dedovanju zavrnilo. Ker se besedilo zakona ni spremenilo, stara razlaga še kroži.
28. februar ali začetek marca
Zakonski rok je 28. februar. Kadar ta dan pade na vikend, se premakne na prvi delovni dan. Oba datuma sta pravilna, vsak v svojem letu.
Davek na kapitalski dobiček v Avstriji
Davek na kapitalski dobiček je v Avstriji zgrajen na nasprotni logiki in prav zato je primerjava poučna.
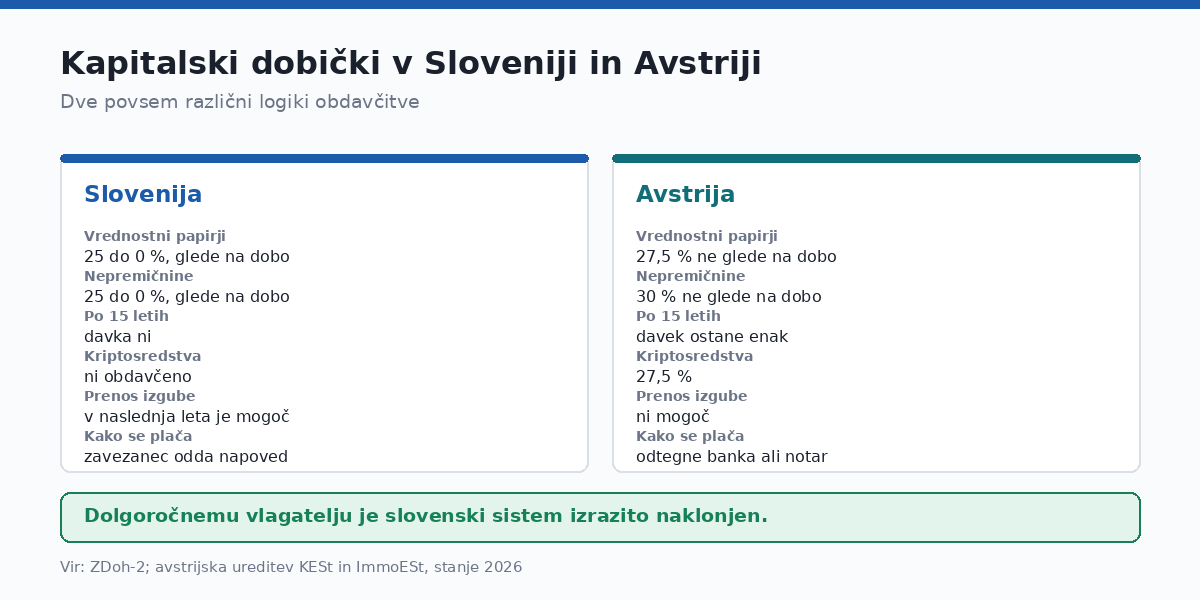
Vrednostni papirji se obdavčijo po stopnji 27,5 odstotka, nepremičnine po 30 odstotkih. Doba imetništva na stopnjo ne vpliva; špekulacijski rok je bil pri nepremičninah odpravljen leta 2012.
Kriptosredstva so v Avstriji obdavčena po enaki stopnji kot vrednostni papirji. Slovenija jih ne obdavči.
Avstrija pozna oprostitev za glavno prebivališče, podobno slovenski. Priznana je, če je bilo tam glavno prebivališče dve leti neprekinjeno od nakupa ali pet let v zadnjih desetih, pri čemer je zemljišče priznano do tisoč kvadratnih metrov.
Dve razliki sta za zavezanca najbolj otipljivi. Prva: v Avstriji davek odtegneta banka oziroma notar, zato zavezanec napovedi praviloma ne oddaja in globe zanj ne obstajajo. V Sloveniji napoved oddate sami, zato obstaja tudi tveganje zamude.
Druga: prenos izgube v naslednja leta v Avstriji ni mogoč, v Sloveniji pa je. Kdor ima leto z veliko izgubo, je v Sloveniji na boljšem.
Skupni sklep je preprost. Za kratkoročnega trgovca je avstrijski sistem predvidljivejši, za dolgoročnega vlagatelja pa je slovenski izrazito ugodnejši, saj se po petnajstih letih davek izniči.
Trije konkretni primeri
Primer 1: stanovanje, kupljeno pred sedmimi leti
Lastnik je stanovanje kupil za 120.000 evrov, prodaja ga za 180.000. V njem ni prebival, oddajal ga je v najem.
Doba imetništva je sedem let, zato je stopnja 20 odstotkov. Osnova je razlika 60.000 evrov, popravljena z normiranimi stroški in s plačanim davkom na promet nepremičnin.
Napoved mora oddati v petnajstih dneh od prodaje. Ker ni imel prijavljenega stalnega prebivališča, oprostitev ne pride v poštev.
Primer 2: hiša, v kateri je lastnik živel
Lastnica je hišo kupila pred osmimi leti in v njej ves čas živela s prijavljenim stalnim prebivališčem. Zdaj jo prodaja.
Oprostitev velja, ker sta izpolnjena oba pogoja in ker gre za enostanovanjsko hišo. Davka ne bo.
Napoved vseeno odda v petnajstih dneh. Oprostitev prizna finančna uprava z odločbo; sama od sebe ne nastopi.
Primer 3: delnice, kupljene v več obrokih
Vlagatelj je iste delnice kupoval v letih 2012, 2018 in 2024. Zdaj prodaja tretjino svojega paketa.
Po pravilu zaporednih cen se štejejo za prodane najstarejše, torej tiste iz leta 2012. Ker je od nakupa minilo več kot petnajst let, davka ni in napovedi za ta del ni treba oddati.
Če bi prodal celoten paket, bi za novejše tranše veljali stopnji 15 in 25 odstotkov, osnova pa bi se razdelila sorazmerno.
Pogoste napake
- Prepričanje, da oprostitev nastopi po dvajsetih letih. Od leta 2022 je meja petnajst let.
- Neoddaja napovedi pri oprostitvi zaradi stalnega prebivališča. Napoved je obvezna.
- Sklepanje, da se dediču prizna tudi čas zapustnika. Doba teče od smrti.
- Zamenjava dneva smrti in dneva pravnomočnosti sklepa o dedovanju.
- Pričakovanje, da se davek pojavi v informativnem izračunu dohodnine.
- Zanašanje na predizpolnjeno napoved pri trgovanju prek tuje platforme.
- Prodaja z izgubo in takojšen ponovni nakup. Pravilo tridesetih dni to prepreči.
- Prenos sredstev v sklad druge družbe v prepričanju, da gre za neobdavčen prehod.
- Odbitek celotnega stroška cenitve. Prizna se največ 188 evrov.
- Prepričanje, da je kriptodavek že v veljavi.
- Opustitev napovedi po zamujenem roku. Samoprijava globo odpravi.
Pogosta vprašanja
Ali se davek na kapitalski dobiček plača tudi pri prodaji avtomobila?
Ne. Premičnine niso kapital po teh pravilih, zato se davek na kapitalski dobiček pri njihovi prodaji ne odmeri.
Ali se plačani davek na promet nepremičnin odšteje?
Da, če ga je plačal prodajalec ob odsvojitvi. Gre za dva ločena davka, ki se pri isti prodaji lahko odmerita oba. Kako deluje drugi od njiju, smo opisali v vodniku o davku na promet nepremičnin.
Kaj če sem nepremičnino prejel v dar od starša?
Pri darilu zakoncu ali otroku se davčna obveznost odloži, kot čas pridobitve pa se šteje datum, ko je kapital pridobil darovalec. Doba imetništva se torej prenese.
Ali se izguba pri delnicah lahko odšteje od dohodnine od plače?
Ne. Izguba zmanjšuje samo pozitivno osnovo iz dobička iz kapitala.
Koliko časa se izguba lahko prenaša?
Zakon določa prenos v naslednja leta, pri čemer se starejše izgube porabijo najprej. Izrecne omejitve na določeno število let v besedilu nismo našli.
Kdaj pride odločba?
Po vloženi napovedi. Davek se nato plača v tridesetih dneh od vročitve odločbe.
Ali moram napoved oddati elektronsko?
Pri več kot desetih obdavčljivih odsvojitvah je elektronska oddaja obvezna. Sicer je mogoča tudi papirna, elektronska pa je hitrejša in jo uredite na portalu eDavki.
Ali velja oprostitev tudi za počitniško hišo?
Ne po pravilu o stalnem prebivališču, ker tam stalnega prebivališča praviloma ni. Velja pa splošna oprostitev po petnajstih letih imetništva.
Kaj je s počitniško hišo, ki sem jo podedoval in takoj prodal?
Davek na dediščine in darila je eno vprašanje, davek na kapitalski dobiček drugo. Dedič, ki je oproščen prvega, lahko plača drugega, saj doba imetništva začne teči šele s smrtjo zapustnika.
Ali se oprostitev prizna, če sem del stanovanja oddajal?
Prizna se sorazmerno, za tisti del, ki je bil dejansko namenjen bivanju. Del, uporabljen za oddajo ali poslovno dejavnost, ostane obdavčen.
Kaj pomeni dokončen davek?
Da se ne sešteje z drugimi dohodki in ne vpliva na letno odmero. Postopek se konča z ločeno odločbo.
Česa nismo navedli
Nismo navedli števila vloženih napovedi. Finančna uprava objavlja zneske pobranih davkov, ne pa števila napovedi po posameznem obrazcu.
Nismo navedli zneska, pobranega pri nepremičninah posebej. Javno objavljeni podatek zajema dobičke iz finančnega kapitala in nepremičnin ne izkazuje ločeno.
Nismo navedli najdaljšega obdobja za prenos izgube. Besedilo govori o naslednjih letih, izrecne omejitve pa nismo mogli potrditi.
Nismo navedli podrobnosti novega individualnega naložbenega računa, ki prinaša ločeno obdavčitev. Besedila zakona nismo mogli pridobiti v celoti.
Kako smo pripravili ta vodnik
Davek na kapitalski dobiček je v tem vodniku opisan po besedilu zakona o dohodnini, poglavja o dobičku iz kapitala, in po pojasnilih Finančne uprave. Roke in obrazce smo preverili v navodilih na portalu eDavki.
Globe in samoprijavo smo preverili v zakonu o davčnem postopku. Status kriptodavka smo preverili v poročanju o poteku zakonodajnega postopka jeseni 2025.
Avstrijsko ureditev smo povzeli po avstrijski ureditvi obdavčitve kapitalskega premoženja. Kjer se viri razhajajo, smo razhajanje opisali in pojasnili, od kod izvira.
1 komentar