Euribor danes: 2,954 % in kaj ta številka pomeni za vaš kredit
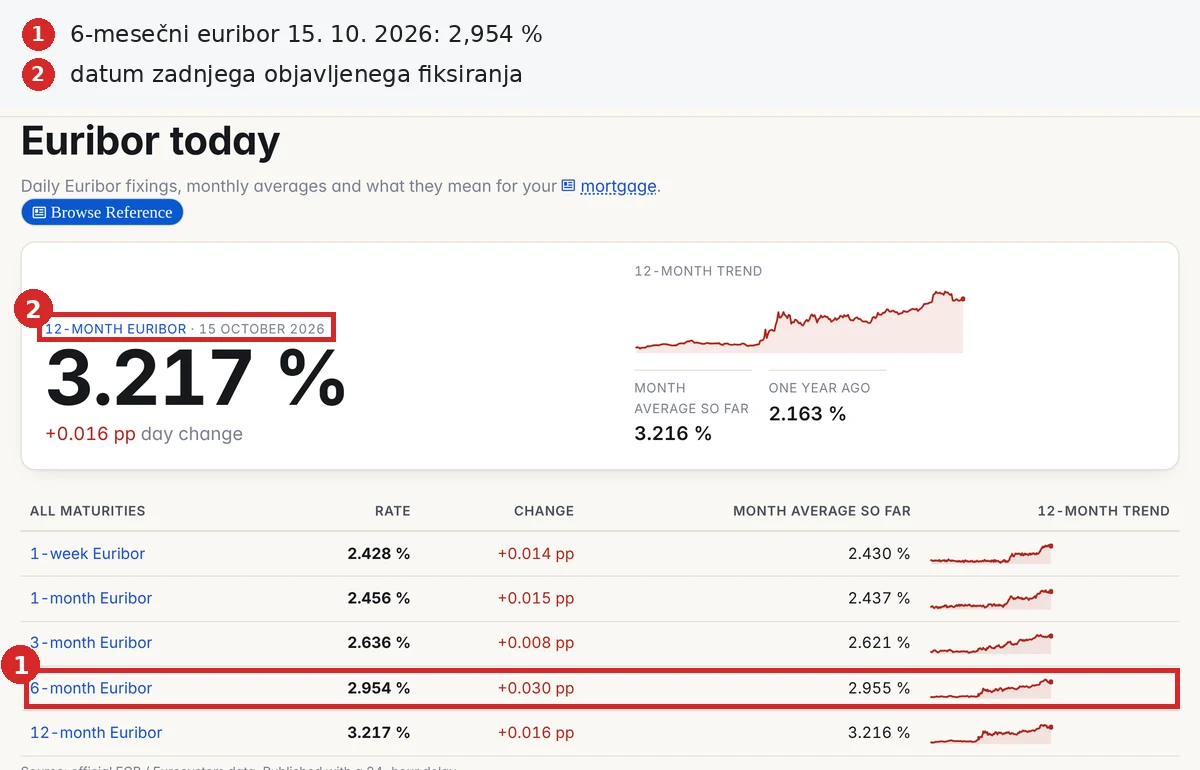
Če ima vaš stanovanjski kredit spremenljivo obrestno mero, o višini obroka odloča euribor. Šestmesečni je 15. oktobra 2026 znašal 2,954 odstotka, aprila pa v povprečju 2,454. Na 100.000 evrov dolga za 20 let pomeni ta pol točke približno 26 evrov na mesec.
Ni tragično, je pa denar, ki ga lani še ni bilo treba plačati. Kdaj ga boste začeli plačevati vi, piše v enem samem stavku vaše kreditne pogodbe.
Kazalo vsebine
Euribor ta teden: vseh pet ročnosti
Ta referenčna obrestna mera se ne objavlja kot ena sama številka. Obstaja v petih ročnostih, od enega tedna do dvanajstih mesecev. Nekoč jih je bilo petnajst.
| Ročnost | 15. 10. 2026 | Povprečje septembra 2026 |
| 1 teden | 2,428 % | 2,289 % |
| 1 mesec | 2,456 % | 2,414 % |
| 3 meseci | 2,636 % | 2,635 % |
| 6 mesecev | 2,954 % | 2,922 % |
| 12 mesecev | 3,217 % | 3,247 % |
Vrednosti smo prepisali s strani euribor-rates.info, ki objavlja uradna fiksiranja z enodnevnim zamikom. Preverili smo jih 16. oktobra 2026.
Pred letom dni je bil šestmesečni v povprečju 2,106 odstotka, dvanajstmesečni pa okoli 2,16 odstotka.
Za slovenske stanovanjske kredite je pomembna predvsem vrstica s šestimi meseci. NLB v svojem opozorilu o tveganjih pri kreditu z euriborjem piše, da je šestmesečna ročnost pri njih trenutno edina v ponudbi potrošniških kreditov. Starejše pogodbe so ponekod vezane na trimesečni ali dvanajstmesečni euribor, zato je vredno pogledati v svojo.
Zakaj je dvanajstmesečni višji od enotedenskega? Ker vsebuje pričakovanja. Banka, ki denar posodi za eno leto, v ceno vključi, kaj misli, da se bo z obrestmi dogajalo v tem letu. Ko je daljša ročnost višja od krajše, trg računa na višje obresti. Tako je zdaj.
Kje v kreditni pogodbi piše euribor
Euribor sam po sebi ni vaša obrestna mera. Je le prvi del seštevka. Drugi del je pribitek banke, ki se v pogodbi določi enkrat in velja do konca odplačevanja.
Če imate pogodbo pri roki, poiščite člen o obrestni meri. V njem je pet podatkov, ki jih je smiselno najti.
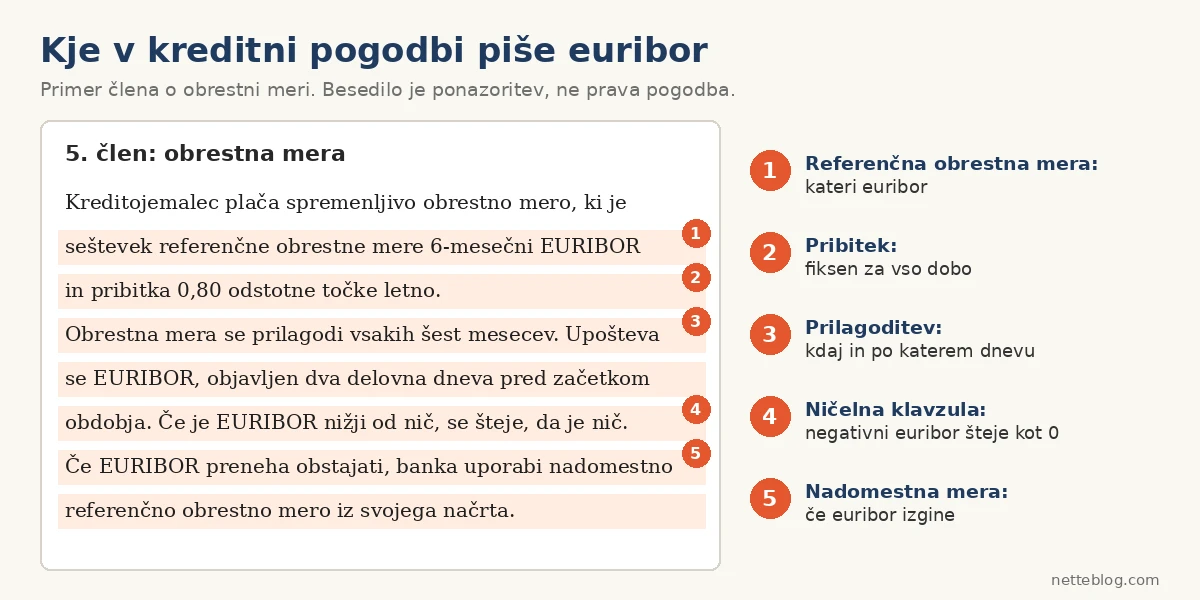
Referenčna obrestna mera. Tu piše, kateri euribor velja za vas. Najpogosteje 6-mesečni EURIBOR.
Pribitek. Zapisan je v odstotnih točkah, na primer 0,80 ali 1,35. Banka ga sama ne more spremeniti. Za to bi potrebovali aneks, ki ga podpišete tudi vi.
Prilagoditev. Tu je zapisano, kako pogosto se obrestna mera spremeni in katera objava euriborja se upošteva. Prav ta stavek pojasni, zakaj se vaš obrok ne premakne vsakič, ko o euriborju poročajo mediji.
Ničelna klavzula. Stavek, da se negativni euribor šteje kot nič. V pogodbah iz let 2015 do 2022 je pomenil konkreten denar, več o tem spodaj.
Nadomestna mera. Kaj se zgodi, če euribor preneha obstajati. Evropska uredba o referenčnih vrednostih v 28. členu od bank zahteva pisne načrte za takšen primer, v pogodbi pa mora biti napisano, kaj velja za vas.
Če pogodbe nimate pri roki, so isti podatki v evropskem standardiziranem informativnem listu (ESIS), ki ste ga dobili pred podpisom, in v amortizacijskem načrtu.
Kdaj se vaš obrok zares spremeni
To je del, ki ljudi najbolj zmede. ECB septembra dvigne obresti, novice pišejo o višjih obrokih, oktobra pa banka bremeni enak znesek kot poleti.
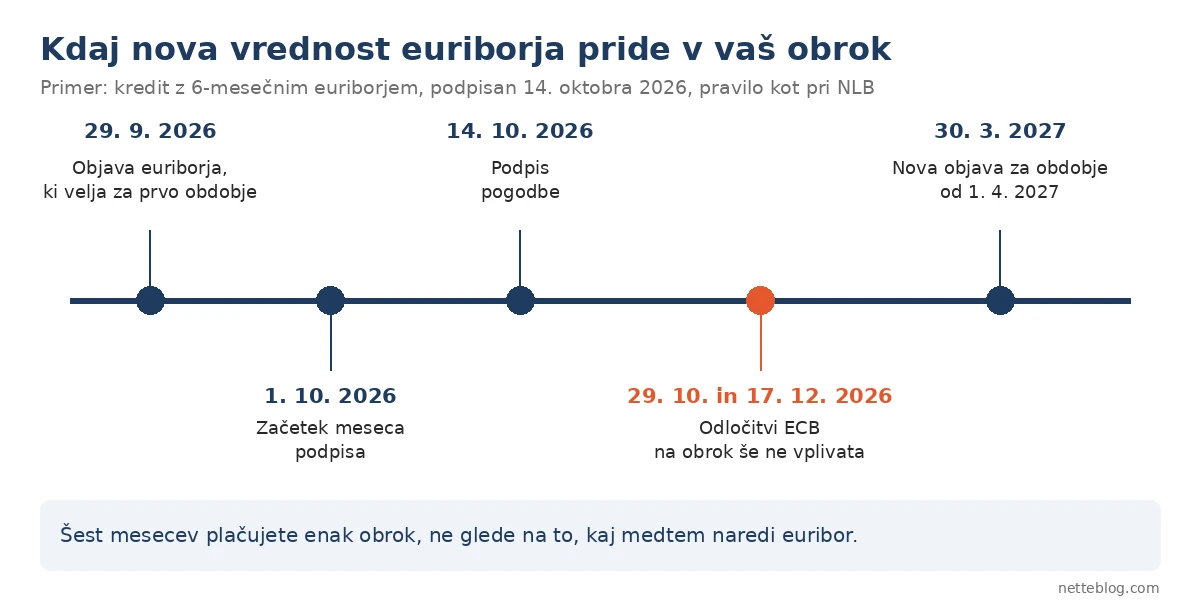
Razlog je v datumu prilagoditve. NLB v istem dokumentu opiše pravilo, ki ga uporablja. Za prvo obdobje velja šestmesečni euribor, objavljen dva delovna dneva pred prvim dnem koledarskega meseca, v katerem podpišete pogodbo. Za vsako naslednje obdobje velja vrednost, objavljena dva delovna dneva pred njegovim začetkom.
Vzemimo kredit, podpisan 14. oktobra 2026. Mesec podpisa se začne v četrtek, 1. oktobra. Dva delovna dneva prej je torek, 29. septembra. Vrednost s tega dne velja za prvih šest mesecev. Naslednji se vzame 30. marca 2027 in velja od 1. aprila.
Druge banke imajo lahko fiksne datume. Pri Intesi Sanpaolo se obrestna mera prilagodi 1. januarja in 1. julija, kot smo zapisali v vodniku o stanovanjskem kreditu. Hrvaška HPB ima v pogojih za stanovanjske kredite iz julija 2026 enako pravilo: šestmesečna ročnost, prilagoditev po 1. januarju in 1. juliju. Pribitki so tam od 0,55 do 1,25 točke, odvisno od tega, ali ste stranka banke in ali imate zavarovanje.
Koliko pa se obrok spremeni? Preračunali smo kredit 100.000 evrov za 20 let s pribitkom 0,80 točke.
| Euribor | Obrestna mera | Mesečni obrok |
| 1,954 % | 2,754 % | 542,36 € |
| 2,704 % | 3,504 % | 580,17 € |
| 2,954 % | 3,754 % | 593,10 € |
| 3,204 % | 4,004 % | 606,19 € |
| 3,954 % | 4,754 % | 646,44 € |
Za grobo oceno zadošča pravilo: vsaka četrtina odstotne točke pri tem kreditu pomeni okoli 13 evrov na mesec. Pri 150.000 evrih za 25 let je to dobrih 20 evrov. Za svoj kredit pomnožite s preostalim dolgom in delite s 100.000, pa boste blizu.
Banka vas mora o spremembi obvestiti. Direktiva o hipotekarnih kreditih v 27. členu sicer dovoljuje, da se pri javno objavljeni referenčni obrestni meri v pogodbi dogovorite za periodično obveščanje. Zato obvestilo pogosto dobite kar kot nov amortizacijski načrt ali vrstico v spletni banki.
Kdo ga izračuna in zakaj ni isto kot obrestna mera ECB
Euribor izračunava European Money Markets Institute (EMMI) v Bruslju. Vsak delovni dan zbere podatke od skupine velikih evropskih bank, ki jim pravijo panelne banke. Po zadnjem objavljenem seznamu jih je 21 iz dvanajstih držav.
Po metodologiji EMMI ima pri izračunu prednost dejanski posel. Banka najprej sporoči povprečno obrestno mero svojih nezavarovanih posojil v evrih, pri čemer šteje le posle od 10 milijonov evrov naprej. Če takih poslov za določeno ročnost nima, EMMI uporabi posle sosednjih ročnosti ali prejšnjih dni s popravkom. Tretjo raven, kjer je šlo bolj za oceno banke, je EMMI leta 2024 ukinil.
ECB euriborja ne določa. Določa obrestno mero za mejni depozit, po kateri banke čez noč hranijo denar pri centralni banki. Kratke ročnosti euriborja so blizu te obrestne mere, daljše so višje, ker vanje banke vračunajo, kar pričakujejo od ECB.
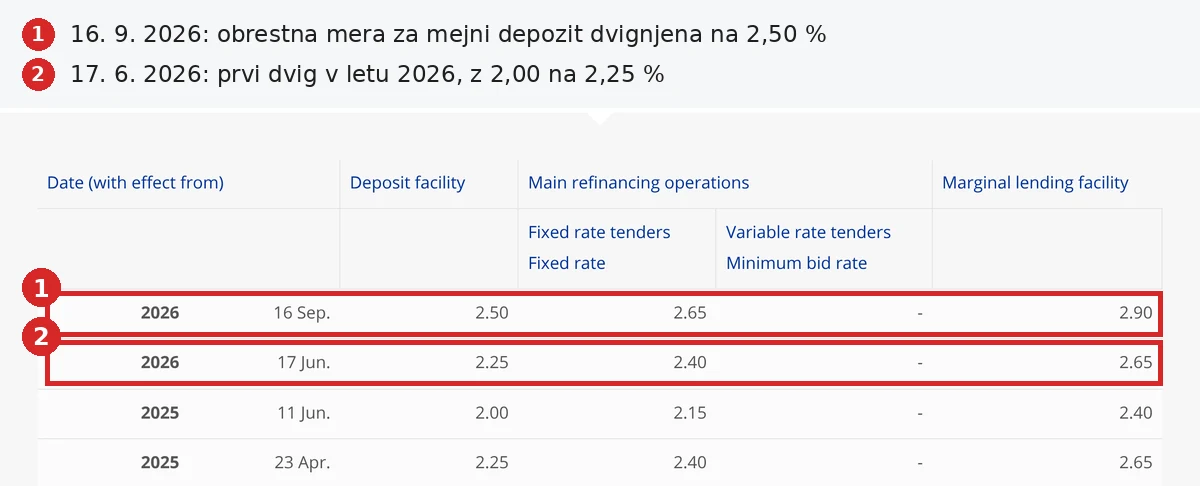
Na strani ECB z ključnimi obrestnimi merami je vidno zaporedje. Junija 2025 je ECB mejni depozit znižala na 2,00 odstotka. Leto pozneje, 17. junija 2026, ga je dvignila na 2,25 odstotka, 16. septembra pa na 2,50.
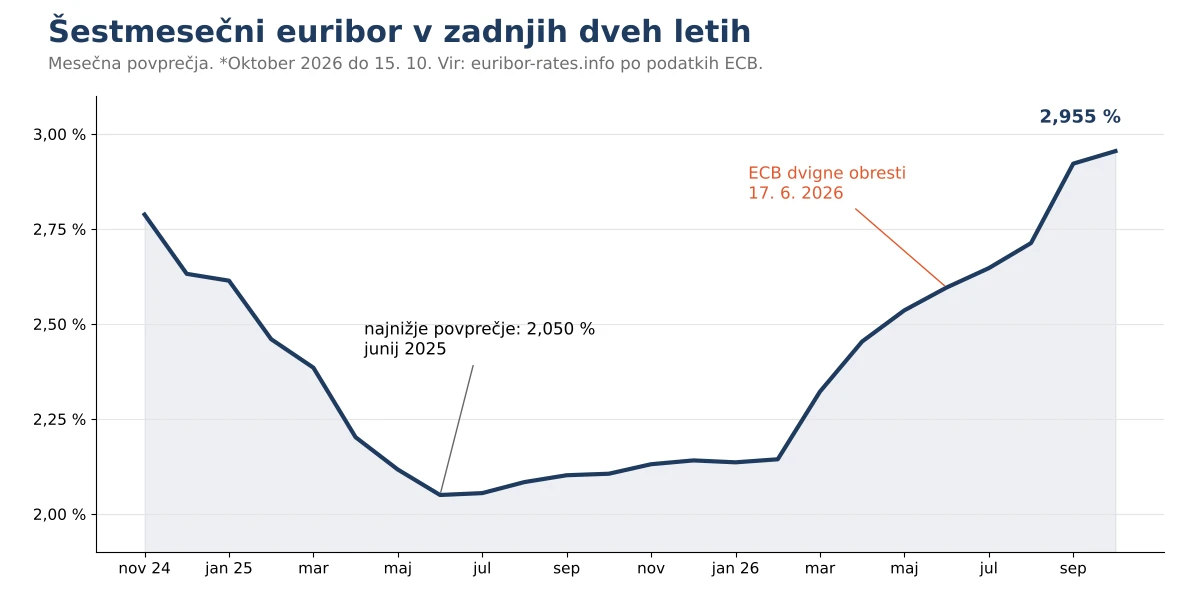
Šestmesečna ročnost je začela rasti že marca 2026, tri mesece pred prvim dvigom. Kdor je čakal na uradno odločitev ECB, je premik opazil šele za nazaj.
Od 5,448 % do minus 0,554 %: dvajset let euriborja
Najvišjo vrednost v zadnjih dvajsetih letih je šestmesečni euribor dosegel leta 2008, ko je presegel 5,4 odstotka. Najnižjo leta 2021, ko je padel na minus 0,554 odstotka.
Vmes je bil skoraj sedem let pod ničlo. Leto 2015 je začel pri 0,169 odstotka in končal pri minus 0,040 odstotka. Nad ničlo se je vrnil sredi leta 2022 in do konca leta zrasel na 2,693 odstotka. Po podatkih NLB je jeseni 2023 dosegel 4,143 odstotka.
Letna povprečja kažejo, kako hitro se je stvar obrnila. Leta 2023 je bilo povprečje 3,694 odstotka, leta 2024 3,488, leta 2025 pa 2,204 odstotka. Za leto 2026 je do sredine oktobra 2,522 odstotka, a z jasnim trendom navzgor.
Negativni euribor in ničelna klavzula: Slovenija in Avstrija
Ko je bila referenčna obrestna mera negativna, bi se morala obrestna mera spremenljivega kredita po logiki seštevka znižati pod pribitek. V Sloveniji se večinoma ni.
Najbolj nazorno to pokaže tabela v istem dokumentu NLB. Banka je za primer vzela kredit 100.000 evrov za 20 let s pribitkom 1,35 točke in dejanske vrednosti euriborja od avgusta 2016 do avgusta 2026.
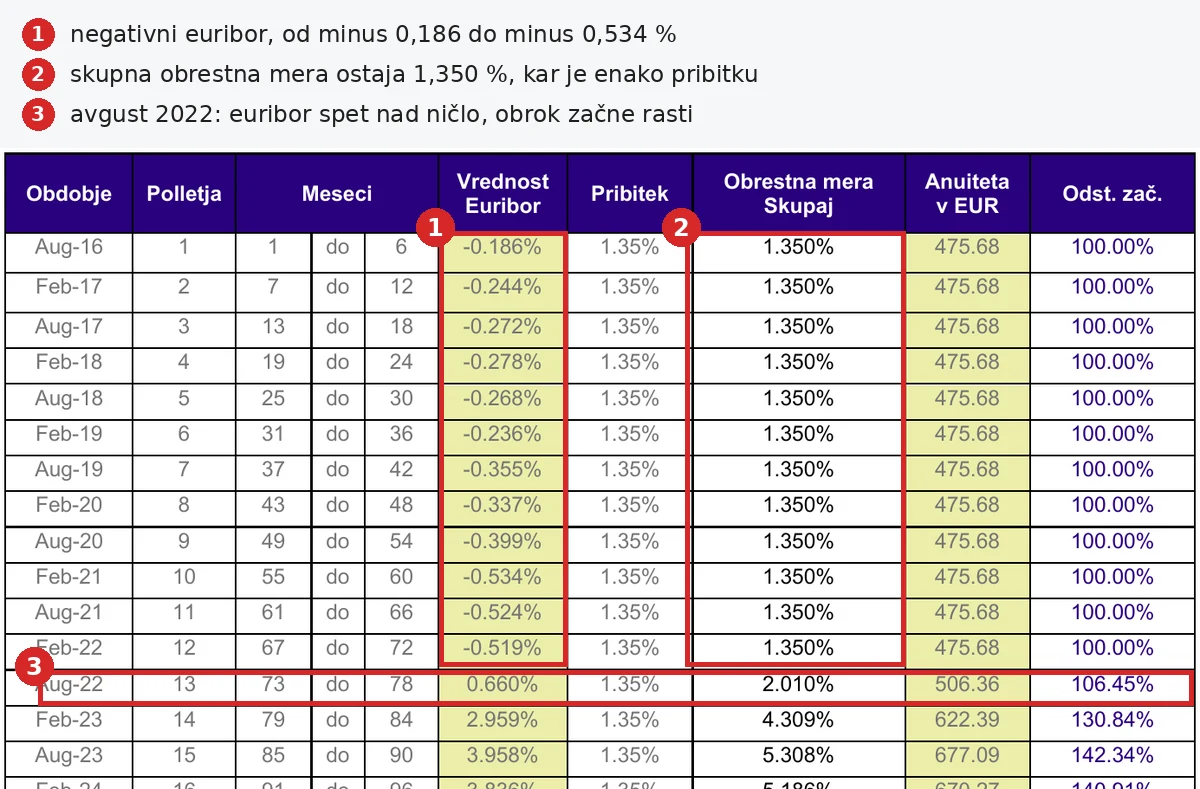
V vseh obdobjih od avgusta 2016 do februarja 2022 je vrednost negativna, od minus 0,186 do minus 0,534 odstotka. Skupna obrestna mera pa je ves čas 1,350 odstotka, točno toliko kot pribitek. Negativni del se ni upošteval.
Koliko je to vredno? Preračunali smo. Pri novem kreditu 100.000 evrov za 20 let in pribitku 1,35 točke je obrok z ničelno klavzulo 475,68 evra. Če bi se upošteval euribor minus 0,534 odstotka, bi bil 451,73 evra. Razlika je 23,95 evra na mesec, kar se v nekaj letih nabere na več tisoč evrov.
Zveza potrošnikov Slovenije je leta 2022 napovedala kolektivno tožbo zaradi tega. Po njenih navedbah je sodišče že v enem prejšnjem sporu proti Sparkasse odločilo, da je bila praksa nezakonita. Združenje bank Slovenije je takrat sporočilo, da bodo banke klavzulo uporabljale še naprej.
Postopek proti NLB je Okrožno sodišče v Ljubljani februarja 2026 po skoraj štirih letih zavrglo. Zveza potrošnikov in Zavod Kolektiv 99 sta napovedala pritožbo, prijave prizadetih kreditojemalcev pa še zbirata. Zadeva torej ni končana.
V Avstriji je bilo drugače. Vrhovno sodišče OGH je leta 2017 odločilo, da mora banka negativno referenčno obrestno mero prenesti na kreditojemalca, tako da se zniža tudi skupna obrestna mera. Meja je postavljena pri ničli: skupna obrestna mera ne more postati negativna, banka pa kreditojemalcu ne plačuje obresti. Avstrijski posredniki, na primer Infina, to omenjajo kot razlog za pregled pogodb iz let 2015 do 2022.
Kaj se lahko zgodi do konca leta
ECB bo o obrestnih merah še dvakrat odločala letos: 29. oktobra in 17. decembra 2026. Decembra bo objavila tudi nove napovedi svojih ekonomistov.
Dvanajstmesečna ročnost je že nad šestmesečno, kar pomeni, da trg računa na nadaljnjo rast. Ta cena se spreminja vsak dan, zato je ne jemljite kot napoved. Kako bi se različni scenariji poznali na večjem kreditu, smo preračunali v delu o fiksni in spremenljivi obrestni meri.
Še ena stvar, o kateri se piše. Ministrstvo je septembra 2026 vladi poslalo predlog novega zakona o potrošniških kreditih z omejitvijo obrestne mere na 15,6 odstotka. Ta predlog še ni sprejet. Za stanovanjske kredite pri današnjih obrestih ga tudi ni smiselno pričakovati kot spremembo.
Kje preverite uradno vrednost
EMMI vrednosti euriborja brezplačno objavlja na svoji spletni strani z zamikom 24 ur. Takojšen dostop je plačljiv, zato večina spletnih strani prav tako kaže včerajšnja fiksiranja.
Za gospodinjstvo je to dovolj. Vaš obrok je tako ali tako odvisen od vrednosti na dan prilagoditve.
Uporabni viri so:
- EMMI, ki euribor izračunava,
- statistični portal ECB, kjer so zgodovinski podatki od leta 1999,
- stran z tečajnicami NLB, kjer banka objavlja vrednost, ki jo uporablja,
- amortizacijski načrt v spletni banki, kjer je zapisano, kateri euribor je banka uporabila za vaše trenutno obdobje.
Zadnji vir je za vas najpomembnejši. Če se številka v njem ne ujema z euriborjem na dan prilagoditve, ki ga določa pogodba, imate razlog, da banko vprašate.
Pogosta vprašanja
Zakaj je euribor v mojem izpisku drugačen od današnjega?
Ker banka uporablja vrednost z dneva prilagoditve, ki je lahko stara tudi pet mesecev. Današnja vrednost bo na vaš obrok vplival šele ob naslednji prilagoditvi.
Ali lahko banka zviša pribitek, ko euribor pade?
Ne. Pribitek je določen v pogodbi za celotno dobo. Spremeni se lahko le z aneksom, ki ga podpišeta obe strani.
Kaj se zgodi s kreditom, če euribor ukinejo?
Banka uporabi nadomestno referenčno obrestno mero, ki jo določa pogodba. Pri evrskih obrestih je to običajno €STR, obrestna mera za posle čez noč, ki jo objavlja ECB, z ustreznim popravkom.
Lahko spremenljivo obrestno mero zamenjam s fiksno?
Lahko, z refinanciranjem pri isti ali drugi banki. Ali se splača, je odvisno od razlike med ponudbama in stroškov prehoda. Primer izračuna je v vodniku o stanovanjskem kreditu, kjer je opisano tudi predčasno odplačilo.
Sorodno
- Stanovanjski kredit 2026: koliko ga dobite pri svoji plači in koliko vas v resnici stane
- SISBON: kako preverite svoje podatke, kaj se vpiše in koliko časa ostane
- Vpogled v zemljiško knjigo: kako preverite lastnika, hipoteke in plombe
- Davek na promet nepremičnin 2026: kdo ga plača, koliko znaša in kaj številni izračuni še vedno prikazujejo napačno
- Stanovanjski sklad in neprofitna stanovanja: kako do javnega najemnega stanovanja
1 komentar