Božičnica 2026: 740,94 € do 18. decembra in kaj je ustavno sodišče oktobra reklo o lanski
Božičnica je bila v Sloveniji dolga leta odvisna od dobre volje delodajalca. Od novembra 2025 je zakonska pravica. Letos bo vsak zaposleni dobil najmanj 740,94 €, denar pa mora biti na računu najpozneje 18. decembra.
V zakonu se to izplačilo ne imenuje božičnica, temveč zimski regres. Pod tem imenom ga boste videli tudi na plačilni listi. Upokojenci dobijo 170 € zimskega dodatka že 30. novembra. Letos je ta denar prvič lahko obdavčen in rubljiv.
Ta članek smo prvič objavili septembra 2026. Od takrat se je marsikaj spremenilo. FURS je objavil podatke o prvem letu izplačil, SURS je objavil nove podatke o plačah.
Zato smo ga v celoti posodobili. Ravno v tednu, ko smo znova odpirali vire, je 21. oktobra odločilo še ustavno sodišče. Ko so se po spletu razširili naslovi o neustavni lanski božičnici, smo se najprej vprašali, ali je v nevarnosti tudi letošnje izplačilo. Prebrali smo odločitev in zakon. Odgovor je kratek, letošnje božičnice odločitev ne zadeva.
Pri posodobitvi smo znova preverili zakon, podatke FURS, strani ZPIZ in odgovor, ki ga je ministrstvo dalo enemu od medijev. Nekaj številk iz prejšnje različice smo popravili in dodali teme, ki jih prej ni bilo.
Dve stvari sta nas res presenetili. Letošnja božičnica se bo, drugače kot lanska, štela v dohodek pri otroškem dodatku in znižanem plačilu vrtca. Na spletni strani ZPIZ pa je še konec oktobra opisano lansko izplačilo.
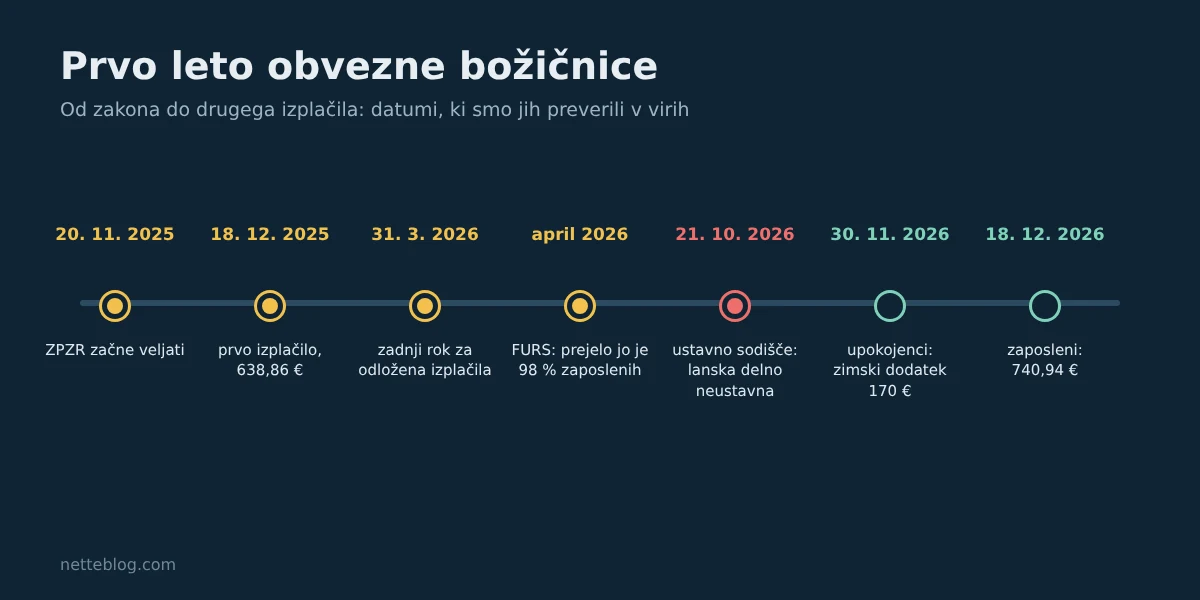
Časovnico smo sestavili iz datumov, ki smo jih enega za drugim preverili v virih. Če jo beremo od leve proti desni, gre zgodba takole.
Zakon je začel veljati 20. novembra 2025. Delodajalci so imeli za pripravo manj kot mesec dni, saj je bilo treba prvo božičnico izplačati do 18. decembra 2025.
Takrat je znašala 638,86 €. Nelikvidni delodajalci so smeli izplačilo zamakniti do 31. marca 2026, zato so nekateri delavci del denarja dobili šele spomladi. Aprila je FURS objavil prve podatke. Božičnico je dobilo 98 odstotkov zaposlenih, dva odstotka je nista.
Rdeča pika je 21. oktober 2026. Ta dan je ustavno sodišče odločilo, da je bilo lansko izplačilo zunaj javnega sektorja delno neskladno z ustavo. Vračati ga ne bo treba nikomur.
Dva prazna kroga na desni sta še pred nami. Upokojenci bodo 170 € dobili 30. novembra 2026, zaposleni 740,94 € do 18. decembra 2026.
Ob časovnici nas je zbodlo nekaj. Med uveljavitvijo zakona in prvim izplačilom je bilo samo 28 dni. Prav ta naglica je bila vir lanske zmede in tudi spora pred ustavnim sodiščem. Letos so imeli delodajalci za pripravo celo leto, zato izgovora za zamudo ni.
Kazalo vsebine
- Kaj je ustavno sodišče odločilo 21. oktobra
- Koliko dobite letos
- Rok je petek, 18. december
- Kdo dobi le del zneska
- Neto je enak bruto, a meja se deli z nagrado za uspešnost
- Letošnja božičnica bo štela pri otroškem dodatku in vrtcu
- Upokojenci dobijo 170 € 30. novembra
- Kaj, če božičnice ne dobite
- Javni sektor
- Avstrija in Nemčija
- Sorodno
Kaj je ustavno sodišče odločilo 21. oktobra
Odločitev je laže razumeti, če pogledamo, od kod je spor prišel. Zakon je bil novembra 2025 sprejet zelo hitro.
Predsednik vlade je obvezno božičnico prvič omenil septembra, konec novembra je zakon že veljal. Delodajalci so morali manj kot mesec pred koncem leta izplačati nekaj, česar niso načrtovali. Pri tem ni šlo le za zadnje tedne leta, pač pa za celo leto 2025.
Delodajalske organizacije so nasprotovale od začetka. Najprej so prosile državni svet, naj zakon pošlje v ustavno presojo.
Državni svet je to 10. decembra 2025 zavrnil z devetimi glasovi za in enajstimi proti. Nato so podjetja pobudo vložila sama. Pobudnikov je bilo devet, osem podjetij in Združenje delodajalcev Slovenije. Seznam smo našli v poročilu Siola. Poleg družbe Boxmark Leather so bila med pobudniki še podjetja Kristal, Religo CNC, Jadran, Iskra, Hofer, Turistična agencija Sonček ter Jaz in Božo.
Direktor družbe Boxmark Leather je zatrjeval, da je država z obvezno božičnico »grobo posegla v pravice gospodarstva«.
Pobudniki so zakonu očitali več stvari. Sprejet naj bi bil prehitro, po nujnem postopku. Z delodajalci se o njem nihče ni pogovarjal. Država naj bi s tem, ko podjetjem predpiše, kaj naredijo s svojim denarjem, posegla v svobodno gospodarsko pobudo. In zakon je veljal za nazaj, za celo leto 2025. Sodišče jim je pritrdilo le pri zadnjem očitku. Odločitev je sprejelo z osmimi glasovi proti enemu, zadeva ima opravilno številko U-I-189/25.
Zakaj je bila lanska božičnica delno neustavna
Odprli smo novico RTV SLO in poiskali odstavek z utemeljitvijo. Zakon je začel veljati 20. novembra 2025, izplačilo pa je zahteval za celo leto.
Sorazmerni del je pripadal že delavcu, ki je bil leta 2025 zaposlen en sam dan. Drugi odstavek 155. člena ustave povratno veljavo zakona dopušča le izjemoma, kadar to zahteva javna korist.
Sodišče je ugotovilo, da državni zbor in vlada te koristi v zakonodajnem gradivu sploh nista poskušala izkazati.
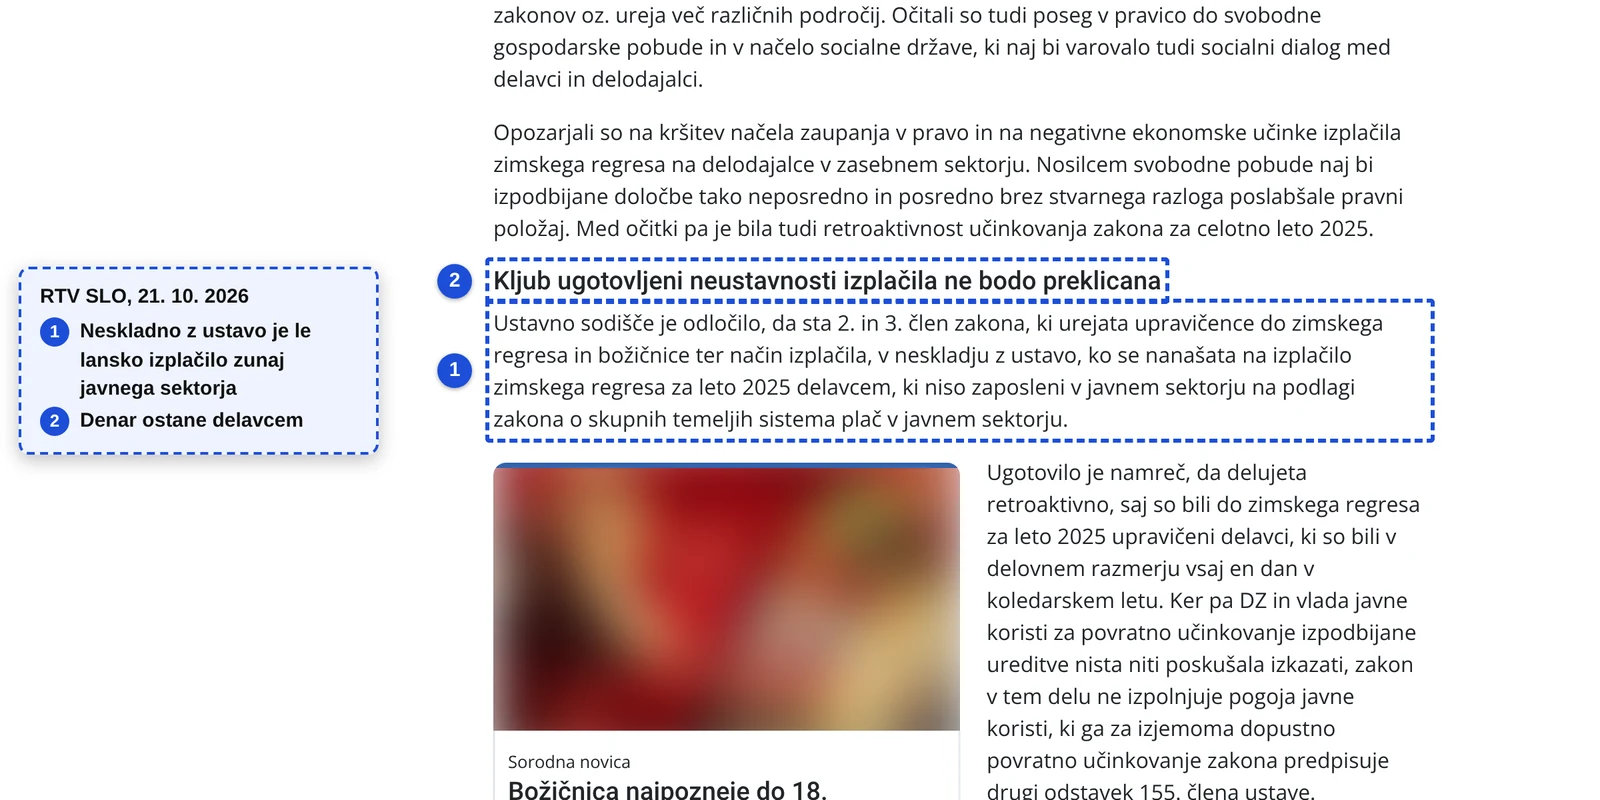
Ko smo odprli članek, so nas najprej pritegnili odstavki tik nad označenim delom. V njih so našteti vsi očitki podjetij.
Gre za svobodno gospodarsko pobudo, zaupanje v pravo, finančno breme za delodajalce in čisto na koncu, skoraj kot pripis, za veljavnost zakona za celo leto 2025. Sodišče je sprejelo prav ta zadnji očitek.
Nato smo prišli do odstavka pod številko 1. Dolg stavek v pravnem jeziku se ob prvem branju lahko razume kot »božičnica je neustavna«. Ko smo ga prebrali pozorneje, smo videli, da ni tako.
Neskladno z ustavo je samo lansko izplačilo in samo za tiste, ki niso zaposleni v javnem sektorju. Lanska božičnica učiteljice ali medicinske sestre je torej v celoti v redu. Pri prodajalki v trgovini je bila delno neskladna, a tudi ona denar obdrži.
Vmesni naslov pod številko 2 pove najpomembnejše v enem stavku. Kljub neustavnosti izplačila ne bodo preklicana. Presenetilo nas je, da so nekateri portali isti dan objavili naslove v slogu »božičnica je neustavna«. RTV SLO je bistvo zapisal že v prvem vmesnem naslovu. Ko naletite na takšno novico, se ne ustavite pri naslovu. Preverite, koga odločitev zadeva in za katero leto. Tu je odgovor jasen, za lansko leto in za zasebni sektor.
565,35 € za čas, ko zakona še ni bilo (naš izračun)
Po branju odločbe nas je zanimalo, kolikšen del od 638,86 € je pri delavcu, ki je bil vse leto zaposlen za polni čas, odpadel na čas pred zakonom.
Od 1. januarja do 19. novembra 2025 je minilo 323 dni, zakon je veljal 42 dni. Na čas pred zakonom torej odpade 565,35 €, na 42 dni, ko je zakon že veljal, pa 73,51 €.
Del, ki po odločbi ostaja ustavno nesporen, je le osmina izplačanega zneska. Ko smo izračun končali, smo iste številke našli še na portalu Lider.si. Ujemale so se do centa.
Lider je na podlagi vladne ocene iz predloga zakona izračunal še, da je del za nazaj zasebni sektor stal do 428 milijonov evrov.
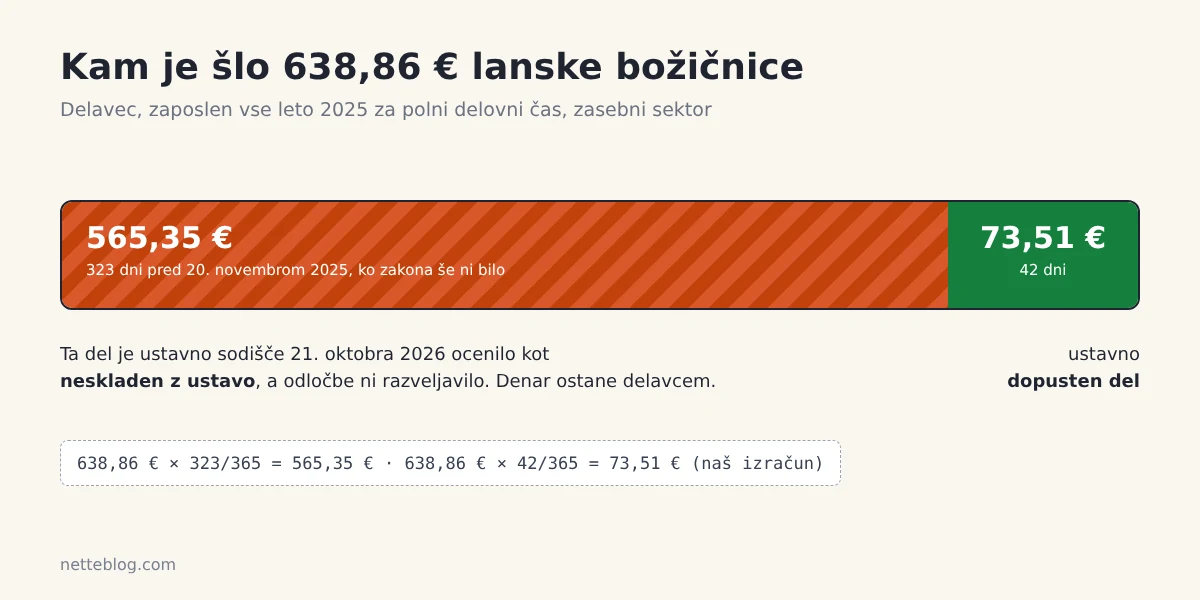
Rezultat smo želeli pokazati na traku, ker številke, napisane druga ob drugi, ne pokažejo, kako velika je razlika. Oranžni del je 565,35 € za 323 dni pred zakonom. Zeleni del je 73,51 € za 42 dni, ko je zakon že veljal. Kar 88,5 odstotka lanske božičnice je bilo torej izplačanih za mesece, ko zakona še ni bilo.
Prav ta del je zmotil sodišče. Ob traku smo pomislili še na nekaj. Razmerje ni pri vseh enako, odvisno je od tega, kdaj je bil kdo zaposlen. Delavec, ki je leta 2025 delal samo od januarja do junija, je dobil 316,80 € in ves ta znesek odpade na čas pred zakonom.
Kdor se je zaposlil 1. decembra 2025, je dobil 54,26 €, vse za dneve, ko je zakon že veljal. Če vas zanima vaš del, je račun preprost. Število dni, ki ste jih odelali pred 20. novembrom 2025, delite s 365 in pomnožite s 638,86.
Ne glede na rezultat denar ostane vam. Letos bo trak v celoti zelen. Zakon velja vse leto 2026, zato pri 740,94 € ni spornega niti centa.
Zakaj vam denarja ni treba vračati
Sodišče neustavnega dela ni razveljavilo. Izdalo je ugotovitveno odločbo in zakonodajalcu ni naložilo nobenih ukrepov.
Razlog so legitimna pričakovanja zaposlenih, da lahko obdržijo denar, ki so ga dobili na podlagi zakonske pravice. Razveljavitev bi bila v ta pričakovanja nedopusten poseg.
Na strani delodajalcev GZS opozarja, da lahko podjetja zoper državo vložijo odškodninske tožbe. To pa je stvar med podjetji in državo, ne med delavcem in delodajalcem.
Če vam delodajalec reče, da je sodišče lansko božičnico razglasilo za neustavno in da jo morate vrniti, vedite, da odločba takšne poti ne odpira. Inšpektorat za delo je že decembra 2025 opozoril, da so zahteve po vračilu zimskega regresa nezakonite.
To utemeljitev je bralec v komentarju pod novico RTV SLO 21. oktobra 2026 povzel bolje od nas. Kaj bi bilo s tistimi, ki so vmes zamenjali službo ali se upokojili, in s podjetji, ki ne obstajajo več? Njegovo vprašanje se je glasilo »Kaj pa tisti, ki so vmes umrli?«. Vračila, ki bi bilo za vse enako, sploh ne bi bilo mogoče izvesti.
Kaj to pomeni za letošnje izplačilo
Leta 2026 zakon velja vse leto, zato vprašanja povratne veljave ni. Še pomembneje je, da je sodišče samo obvezno božičnico ocenilo kot skladno z ustavo.
Razlog je varstvo delavca kot šibkejše strani v delovnem razmerju, kar je javna korist. Preverili smo tudi dve letošnji spremembi zakona.
Novela ZPZR-A, ki velja od marca 2026, in interventni zakon (ZIURS), ki ga je DZ sprejel 11. maja, spreminjata samo obdavčitev normirancev. Določb o zimskem regresu se ne dotikata. O ZIURS bo 6. decembra referendum, a ne glede na izid na božičnico ne bo vplival.
Koliko dobite letos
Znesek v zakonu ni zapisan kot fiksna številka. Drugi člen ZPZR pravi, da ima delavec pravico do zimskega regresa v višini polovice minimalne plače, ki mora biti izplačan v denarni obliki. Minimalna plača za leto 2026 znaša 1.481,88 € bruto in velja od 1. januarja. Polovica je 740,94 €.
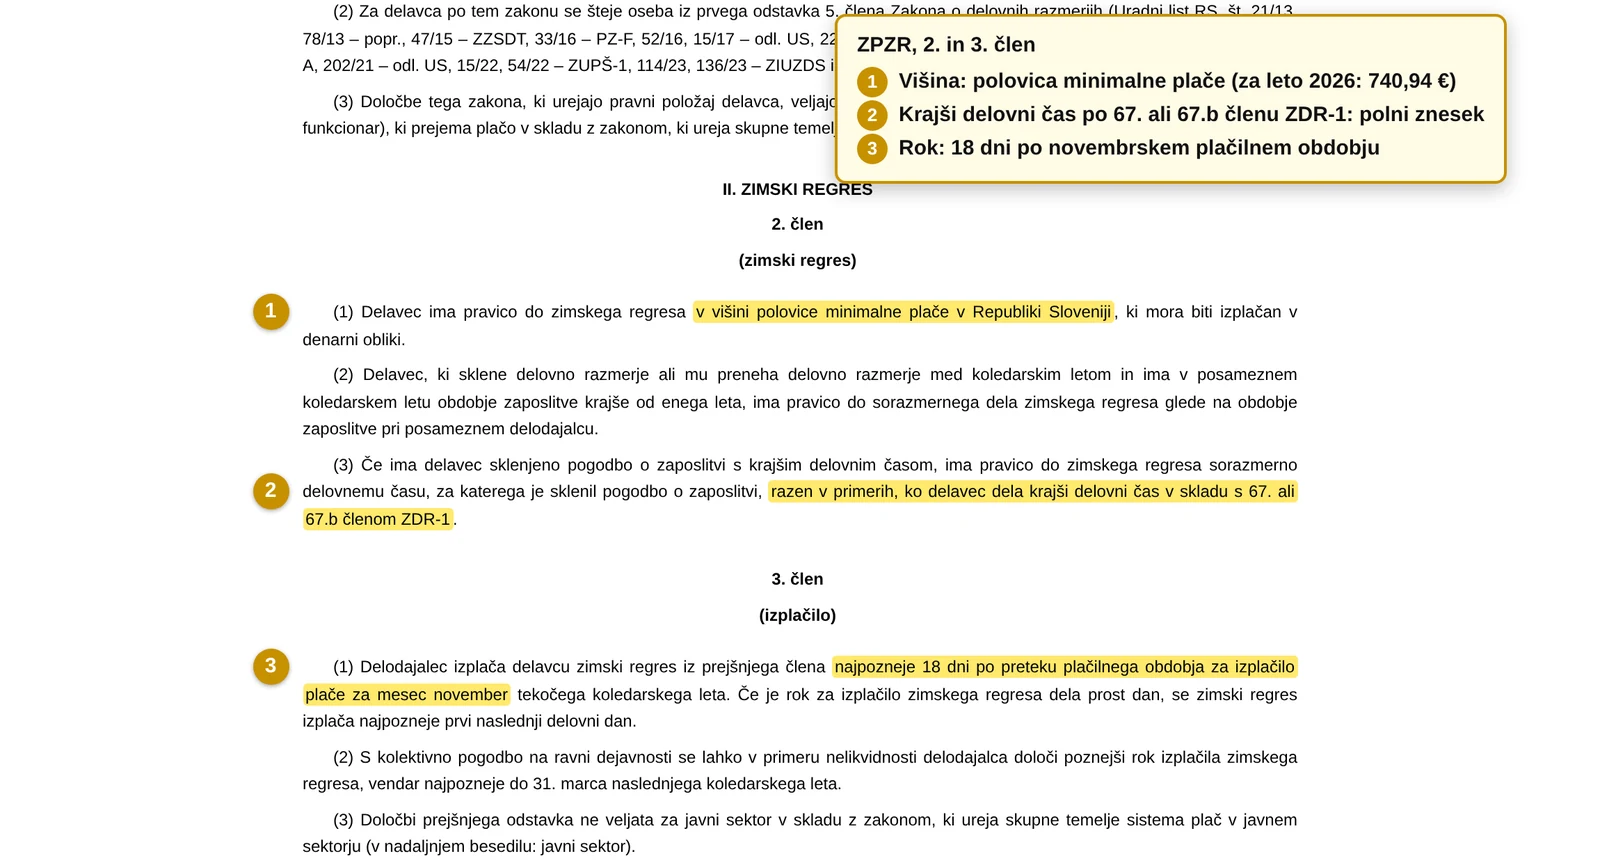
Nismo se zadovoljili z medijskimi povzetki, zato smo zakon odprli v Uradnem listu. Glavna pravila o božičnici so zapisana v samo dveh členih, v 2. in 3. členu. Skupaj šest kratkih odstavkov. Nismo pričakovali, da bo tako odmevna pravica zapisana tako na kratko.
Besedilo pod številko 1 določa znesek, a ne navede številke. Govori o polovici minimalne plače. Zato se božičnica vsako leto spremeni sama, brez novega zakona.
Če se minimalna plača zviša, se zviša tudi božičnica. V nadaljevanju istega stavka so besede, ki jih nismo označili, so pa pomembne, »v denarni obliki«. Delodajalec namesto božičnice ne sme dati darilnega bona, kartice za nakupe ali izdelkov. Denar mora priti na vaš račun.
Pod številko 2 je izjema za krajši delovni čas. Gre za en sam stavek, dodan na konec odstavka za vejico. Zlahka ga spregledate, za nekoga, ki dela krajši čas zaradi starševstva ali zdravja, pa pomeni več sto evrov razlike. Podrobneje ga razložimo pri primeru Ane.
Ko smo brali stavek pod številko 3, smo iskali datum 18. december, a ga ni. Zakon ne določa datuma, temveč rok, in sicer 18 dni po koncu plačilnega obdobja za novembrsko plačo. Pri večini delodajalcev to pomeni 18. december, ne pa pri vseh. Pomembna sta tudi odstavka tik pod njim. Prvi pove, kdaj se izplačilo lahko zamakne, drugi, da v javnem sektorju zamik ni mogoč. Oba razložimo v poglavju o roku.
Pri Netteblogu svetujemo tole. Če se z delodajalcem ne strinjate glede božičnice, ta dva člena natisnite in ju prinesite s sabo. Napisana sta kratko in jasno, prostora za razlago skoraj ne puščata.
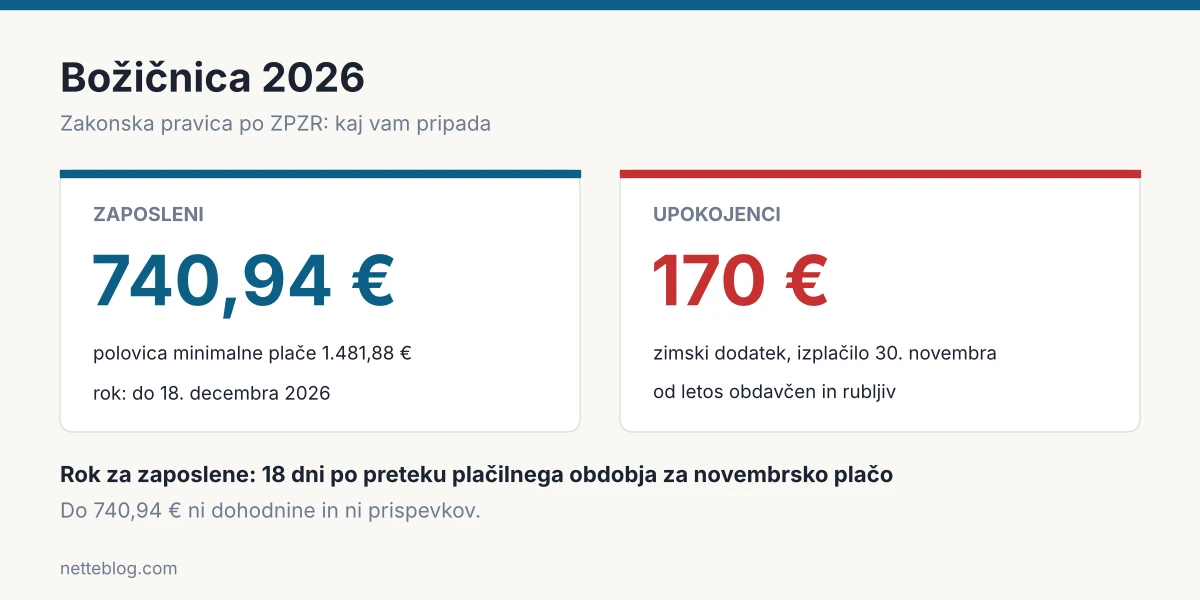
Slika pove, kdo letos dobi koliko. Ko pa smo kartici postavili eno ob drugo, so nas bolj kot številke zanimale razlike.
Prva je v tem, kako se znesek določi. 740,94 € za zaposlene je vezanih na minimalno plačo in z njo samodejno raste. 170 € za upokojence je v zakonu zapisanih kot fiksen znesek.
Ta se vsako leto zviša za 20 € in leta 2030 doseže 250 €, od leta 2031 pa se bo usklajeval skupaj s pokojninami. Upokojenec danes dobi manj kot četrtino tega, kar dobi zaposleni.
Druga razlika so davki. Zaposleni dobi 740,94 € brez odtegljajev, na račun pride natanko znesek s kartice. Na kartici upokojencev piše »od letos obdavčen in rubljiv«.
Lani so upokojenci na račun dobili polnih 150 €. Kdor ima letos od pokojnine odtegnjeno akontacijo dohodnine ali rubež, bo dobil manj kot 170 €.
Tretja je datum. Upokojenci denar dobijo 30. novembra, 18 dni pred zaposlenimi. Njihov dodatek pride z novembrsko pokojnino, pri zaposlenih pa velja 18-dnevni rok po novembrski plači.
Stavek na dnu slike, da do 740,94 € ni ne dohodnine ne prispevkov, drži, a s pogojem. Če ste letos pri istem delodajalcu dobili tudi plačilo za poslovno uspešnost, si izplačili delita eno neobdavčeno mejo. To razložimo v nadaljevanju.
Za gospodinjstva, kjer živita zaposleni in upokojenec, smo naredili majhen izračun. Konec leta bo v hišo prišlo skupaj 910,94 €, vendar v dveh delih in zaradi obdavčitve upokojenčevega dodatka morda nekoliko manj.
Zakaj na plačilni listi ne piše božičnica
Ljudje iščejo besedo božičnica, o njej slišijo v poročilih in jo omenjajo v službi. Zakon pa od začetka do konca uporablja izraz zimski regres. Pod tem imenom ga boste videli tudi na plačilni listi. Če na decembrski plačilni listi iščete postavko božičnica in je ne najdete, je denar najverjetneje tam pod imenom zimski regres.
| 2025 | 2026 | Razlika | |
| Minimalna plača (bruto) | 1.277,72 € | 1.481,88 € | +204,16 € |
| Božičnica za zaposlene | 638,86 € | 740,94 € | +102,08 € |
| Zimski dodatek za upokojence | 150 € | 170 € | +20 € |
Razlika ni le v besedi. Božičnica je bila desetletja prostovoljno izplačilo, ki ga je delodajalec dal, če je hotel in če mu je šlo dobro. Zimski regres je obveznost. Zakonodajalec je besedo regres izbral namerno, saj poznamo tudi regres za letni dopust, ki je prav tako obvezen. Beseda božičnica bi nosila prizvok darila, kar bi bilo pravno zavajajoče.
Primerjava 2025 in 2026

Ko smo pripravljali tabelo, smo številke izračunali še v odstotkih in opazili majhno razliko. Minimalna plača se je glede na lani zvišala za 16 odstotkov.
Za natanko toliko se je zvišala tudi božičnica zaposlenih, saj je polovica minimalne plače. Zimski dodatek upokojencev pa le za 13,3 odstotka, ker zakon predpisuje fiksno povišanje za 20 €.
Ta razlika ima še eno posledico. Razlika med zneskom zaposlenega in upokojenca je lani znašala 488,86 €, letos znaša 570,94 €.
Škarje so se v enem letu razprle za 82 €. Ker se dodatek upokojencev vsako leto zviša za istih 20 €, bo njegova rast v odstotkih vsako leto nekoliko manjša. Prihodnje leto bo skok s 170 na 190 € pomenil 11,8 odstotka.
Pripis pod sliko, da božičnica vsako leto samodejno raste, drži s pogojem. Zraste samo, če se zviša minimalna plača. Koliko bo znašala leta 2027, bo odvisno od nove minimalne plače, ki bo znana januarja. Ko bo objavljena, jo delite z dve in imate svojo božičnico.
Kaj je pokazalo prvo leto izplačil
Je lanska božičnica res prišla do vseh? To nas je zanimalo, zato smo poiskali podatke FURS in jih našli v aprilski novici RTV SLO.
FURS je podatke zbral iz obrazcev REK-O, ki so jih oddali delodajalci. Do sredine aprila je 72.255 delodajalcev zimski regres izplačalo 883.946 zaposlenim, skupaj z državo za 516,8 milijona evrov. Dobilo ga je 98 odstotkov zaposlenih, dva odstotka do skrajnega roka ne.
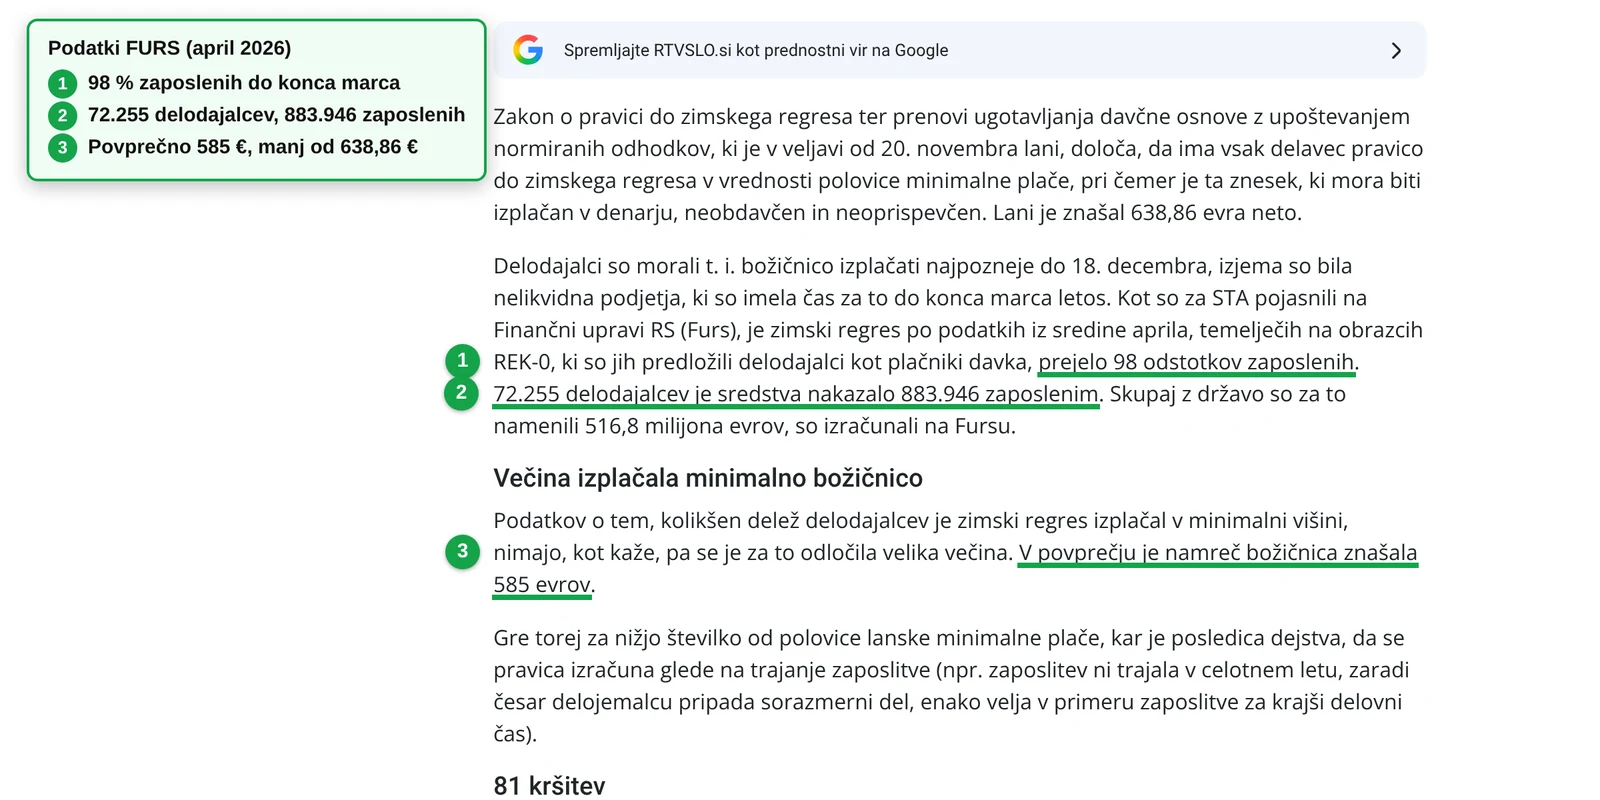
Ob branju smo preverili, ali se številke ujemajo. 516,8 milijona evrov smo delili z 883.946 prejemniki in dobili 584,65 € na osebo. To se ujema s povprečjem 585 €, ki ga navaja FURS, podatki so torej skladni.
Nato nas je zanimalo, koliko ljudi pomenita dva odstotka. Če je 883.946 zaposlenih 98 odstotkov, jih je bilo vseh približno 902.000. Do skrajnega roka 31. marca božičnice torej ni dobilo približno 18.000 ljudi. V odstotkih je to malo, po številu pa toliko, kot ima prebivalcev manjše slovensko mesto.
Najbolj nas je presenetil stavek pod številko 3. Povprečje 585 € je nižje od polnega zneska 638,86 €. Najprej smo pomislili, da so nekateri delodajalci plačali premalo.
Novica pa pove tudi pravi razlog. Ker zaposleni med letom in tisti s krajšim delovnim časom dobijo sorazmerni del, je povprečje nižje. Vmesni naslov sicer trdi, da je večina izplačala minimalno božičnico, a bodite previdni, to ni trden podatek. FURS te informacije nima, sklep je narejen iz povprečja.
Naredili smo še en kratek izračun. Če 883.946 zaposlenih razdelimo med 72.255 delodajalcev, pride na enega v povprečju 12 zaposlenih. Med izplačevalci je torej veliko majhnih delodajalcev. Prav njih je lani najbolj prizadelo, da je bil zakon sprejet v enem mesecu.
Na dnu zaslonske slike se vidi naslov »81 kršitev«. Kaj je našel inšpektorat, opisujemo v poglavju o tem, kaj storiti, če božičnice ne dobite.
Še ena podrobnost. Lider.si je iz podatkov SURS izračunal, da se je delež izrednih izplačil, kot so trinajste plače in poslovna uspešnost, v decembrski masi plač znižal z 12,8 odstotka leta 2024 na 5,8 odstotka leta 2025.
Veliko delodajalcev je torej z božičnico nadomestilo dosedanje nagrade. Če imate nagrado zapisano v kolektivni pogodbi ali pogodbi o zaposlitvi, je zimski regres ne odpravi. To izrecno poudarjata GZS in ZSSS.
Kako je bilo v praksi, je pod novico RTV SLO o podatkih FURS 18. aprila 2026 opisal bralec. Prej so dobivali božičnico v višini ene bruto plače. Zdaj je bil isti znesek razdeljen na dva dela, en del kot obvezni zimski regres, preostanek kot nagrada za uspešnost.
Njegove besede so bile »Običajna božičnica se je razdelila na 2 dela.« Za tega delavca se skupni znesek ni spremenil, spremenilo se je le ime.
Videli smo tudi drugo plat. Pod novico o odločitvi ustavnega sodišča je bralec zapisal, da je trinajsto plačo dobival že prej in da zakon koristi predvsem slabše plačanim, »Sam sem imel božičnico oz. 13. plačo že prej«. Za tiste, ki so nagrado že dobivali, se ni spremenilo veliko. Za tiste, ki je niso, je to prvi tak prejemek.
Rok je petek, 18. december
Stavek, ki smo ga zgoraj označili s številko 3, določa rok. Delodajalec mora zimski regres izplačati najpozneje 18 dni po koncu plačilnega obdobja za novembrsko plačo.
Pri večini delodajalcev se novembrsko plačilno obdobje konča 30. novembra, kar nas pripelje do 18. decembra. Če ima vaš delodajalec drugačno plačilno obdobje, se z njim premakne tudi rok.
Pogledali smo v koledar. 18. december 2026 je petek, torej delovni dan. Letos se rok zaradi praznika ne bo premaknil na naslednji delovni dan.
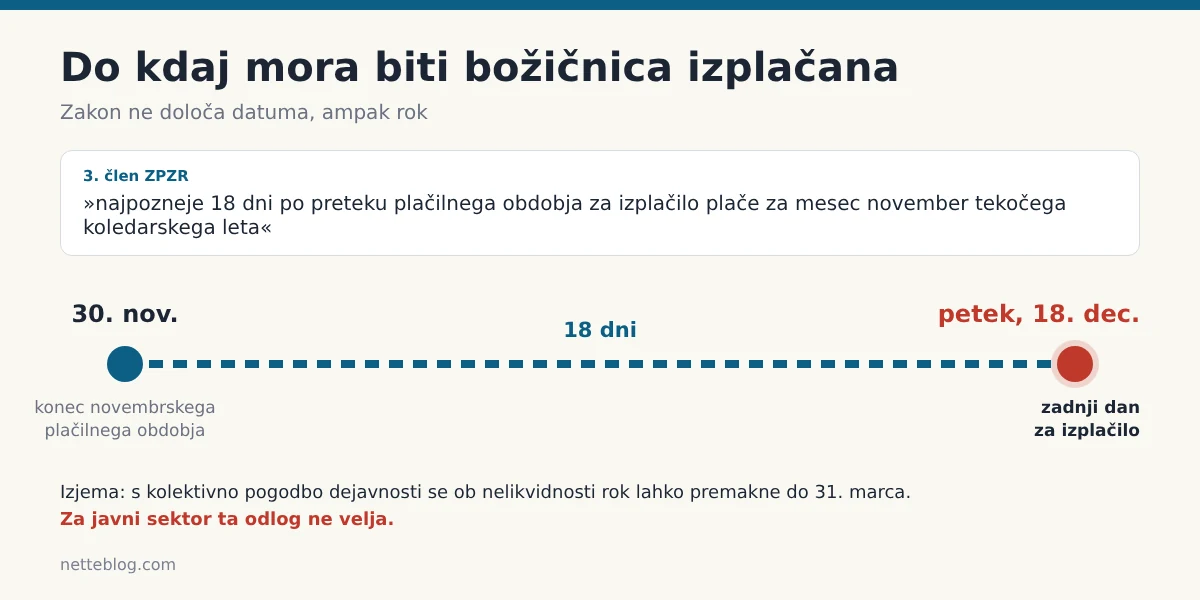
Ko smo pripravljali to sliko, smo se vprašali, od kod pravilo 18 dni. Odprli smo zakon o delovnih razmerjih (ZDR-1) in odgovor našli v 134. členu.
Tudi plača mora biti izplačana najpozneje 18 dni po koncu plačilnega obdobja. Zakonodajalec za božičnico torej ni izumil novega roka, vzel je zadnji dan za izplačilo novembrske plače.
To ima praktičen pomen. Novembrska plača pride na račun pred zadnjim dnem za božičnico ali na isti dan. Večina delodajalcev obe izplača skupaj. Če je plača že prišla, božičnice pa še ni, ni razloga za skrb, delodajalec ima čas do 18. decembra. Po 18. decembru pa gre za kršitev.
Rdeča vrstica na sliki velja za javni sektor, kjer izplačila ni mogoče zamakniti. V zasebnem sektorju se ob nelikvidnosti lahko s kolektivno pogodbo dejavnosti zamakne do 31. marca.
Kolektivne pogodbe s takšno določbo nismo našli. Kolikor vemo danes, tudi v zasebnem sektorju ni zakonite poti, da bi izplačilo prestavili čez 18. december.
Kdaj se rok lahko podaljša
Drugi odstavek 3. člena dopušča izjemo. S kolektivno pogodbo na ravni dejavnosti se lahko za primer nelikvidnosti delodajalca določi poznejši rok izplačila, vendar najpozneje do 31. marca naslednjega leta.
Tu sta pomembni dve stvari. Te izjeme ne more uveljaviti posamezen delodajalec sam, potrebna je kolektivna pogodba na ravni dejavnosti. Tretji odstavek istega člena pa izrecno pravi, da odlog za javni sektor ne velja.
Ker takšne pogodbe nismo našli, smo za pojasnilo prosili inšpektorat. Odgovor bomo dodali, ko ga dobimo.
Goran Lukič iz Delavske svetovalnice je lani opozoril, da je nelikvidnost »lahko zelo spolzka beseda«, in pričakoval, da jo bodo inšpektorji natančno preučili. Strinjamo se. Če vam delodajalec z izgovorom nelikvidnosti božičnice ne izplača, zahtevajte pisno pojasnilo.
Lanske izjeme ne veljajo več
Za prvo leto je zakon predvidel dve dodatni olajšavi. Po 10. členu je delodajalec, ki ni izplačeval dobička, odkupoval lastnih delnic ali nagrajeval poslovodstva, lahko četrtino zimskega regresa za leto 2025 izplačal do 18. decembra 2025, preostanek pa najpozneje do 31. marca 2026.
11. člen je nelikvidnim delodajalcem omogočil zamik do 31. marca tudi brez kolektivne pogodbe. Obe možnosti sta veljali samo za leto 2025.
Za leto 2026 ju ni več. Če boste kje prebrali, da lahko delodajalec plača četrtino zdaj in ostalo spomladi, gre za lansko pravilo.
Kdo dobi le del zneska
Božičnica pripada vsem delavcem v delovnem razmerju. Zakon ne razlikuje med pogodbo za določen in nedoločen čas, ne med panogami in ne med velikostjo podjetja.
Svoj znesek lahko izračunate s spodnjim kalkulatorjem. Ko smo ga pripravili, smo ga preizkusili na vseh primerih iz tega članka in vsakič dobili enak rezultat. Če ste letos zamenjali službo, račun naredite za vsakega delodajalca posebej in zneska seštejte.
Izračunajte svojo božičnico 2026
Zimski regres po ZPZR za eno zaposlitev pri enem delodajalcu. Če ste letos menjali službo, izračun naredite za vsakega delodajalca posebej.
Letos sem pri istem delodajalcu prejel/a tudi plačilo za poslovno uspešnost
Podatki: polovica minimalne plače 2026 (1.481,88 €) = 740,94 €; meja za neobdavčeno izplačilo skupaj s poslovno uspešnostjo 2.695,56 € (povprečna bruto plača za avgust 2026, SURS, objavljeno 22. 10. 2026). Izračun je informativen. Netteblog.com
Prebrali smo tudi prvi člen zakona in našli skupino, ki je na seznamih skoraj nihče ne omenja. Po tretjem odstavku 1. člena imajo enako pravico funkcionarji, ki prejemajo plačo po sistemu plač v javnem sektorju, torej tudi ministri, poslanci in poklicni župani.
Po odgovorih ministrstva na pogosta vprašanja jo dobijo tudi udeleženci javnih del. Samostojni podjetniki, delo po podjemni in avtorski pogodbi ter študenti je ne dobijo, ker je pravica vezana na status delavca.
To je bilo eno najpogostejših vprašanj v komentarjih. Bralec pod novico RTV SLO je kratko vprašal »Kaj pa S.P.ji? Kdo njim daje Božičnico?«. Odgovor je žal nihče. Kdor dela na svoj račun, nima delodajalca, zato ta pravica zanj ne velja.
Zaposlitev med letom
Po drugem odstavku 2. člena delavec, ki med letom sklene ali prekine delovno razmerje, prejme sorazmerni del zimskega regresa glede na obdobje zaposlitve pri posameznem delodajalcu. Računa se po koledarskih dneh. Pojasnilo ministrstva navaja tudi razlog. Zaokroževanje na mesece bi pomenilo, da bi delavce v enakem položaju obravnavali različno. Za leto 2026 to pomeni približno 2,03 € za vsak dan zaposlitve (740,94 € deljeno s 365).
Primer z Rokom, zaposlenim 1. septembra
Rok se je zaposlil 1. septembra 2026. Do konca leta bo v delovnem razmerju 122 koledarskih dni.
Izračun je 740,94 € ÷ 365 × 122 = 247,66 €.
V prejšnji različici članka je tu pisalo 247,64 €. Ko smo račun ponovili, smo našli majhno napako pri zaokroževanju in jo popravili. Natančen rezultat je 247,656, zaokroženo 247,66 €.
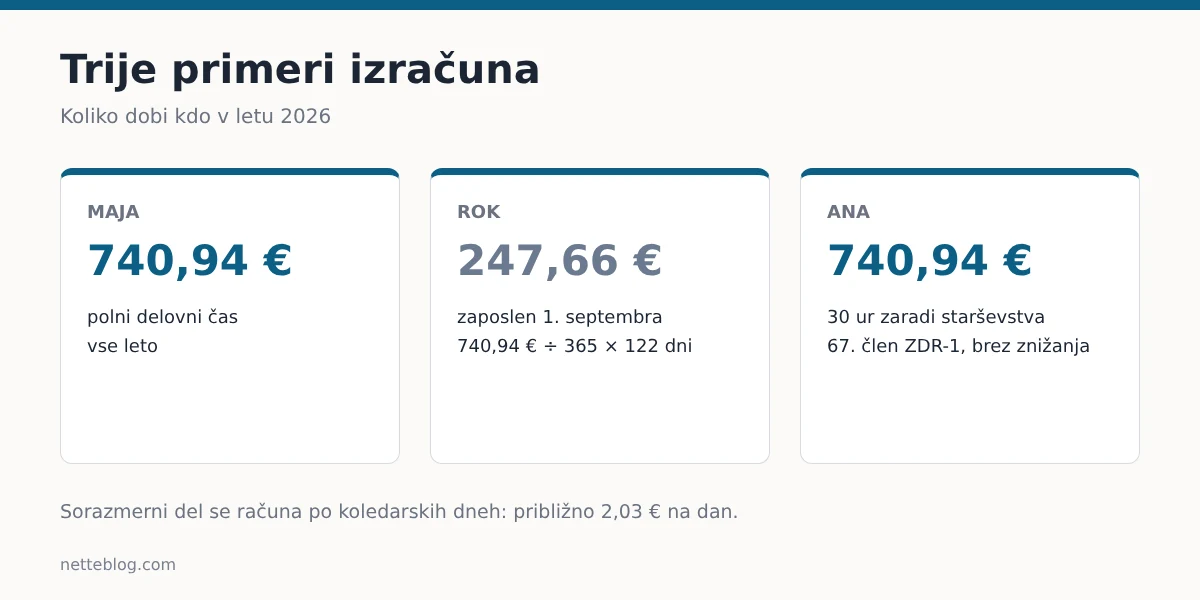
Te tri primere smo izbrali, ker pokrivajo položaje, o katerih ljudje najpogosteje sprašujejo. Ko so kartice druga ob drugi, najprej opazite, da Maja in Ana dobita enak znesek, čeprav Ana dela deset ur na teden manj.
Pri Rokovem izračunu smo dneve šteli enega za drugim, ker se tu najpogosteje zmotimo. Od 1. septembra do 31. decembra je 122 dni, vendar je vštet tudi prvi dan. Če 1. septembra ne štejete, dobite 121 dni in izgubite 2 €. Pri svojem izračunu ne pozabite šteti dneva, ko ste začeli delati.
Če je Rok od januarja do avgusta delal drugje, je to 243 dni. Prejšnji delodajalec mu dolguje 493,28 €. Zneska smo sešteli, 247,66 + 493,28 = 740,94 €. Izide se do centa. Kdor zamenja službo in od obeh delodajalcev dobi svoj del, ne izgubi ničesar.
Pripis »brez znižanja« na Anini kartici je najmanj znano pravilo v tem članku. Če bi enakih 30 ur delala po lastni izbiri, bi dobila 555,71 €. Razlika je 185 €. Zakaj, razložimo spodaj pri krajšem delovnem času.
Dnevni znesek 2,03 € pod sliko je zaokrožen. Za krajša obdobja ga lahko mirno uporabite, pri Roku da 2,03 × 122 natanko isti rezultat. Za izračun do centa pa 740,94 delite s 365 in pomnožite s številom dni.
Dva delodajalca v istem letu
Če ste sredi leta zamenjali službo, vam sorazmerni del pripada od obeh delodajalcev. Skupaj morate dobiti polni znesek. Če prejšnji delodajalec svojega dela ne izplača, je to samostojna kršitev, ki je ne odpravi dejstvo, da ste medtem zamenjali službo.
Na seznamu ministrstva nas je pritegnil še en odgovor. Tudi kdor je pred decembrom odšel iz službe ali se upokojil, dobi del za čas, ko je bil to leto zaposlen.
Delavska svetovalnica je lani opozorila na težavo, ki je s tem povezana. Delodajalci težko izplačajo nekdanjim delavcem, ki so se odselili v tujino ali v Sloveniji nimajo več bančnega računa. Če ste med njimi, vam svetujemo, da nekdanjemu delodajalcu nove podatke za nakazilo sporočite sami.
Kako se to v praksi lahko zatakne, je v komentarju pod novico RTV SLO 19. decembra 2025 opisal bralec. Kot nekdanji delavec velike trgovske verige je dobil dopis, da mora za izplačilo sorazmernega dela vrniti podpisan obrazec. Dopis je prišel 17. decembra, rok za vrnitev obrazca pa je bil 16. december. Če od nekdanjega delodajalca dobite kaj podobnega, pravica zaradi zamujenega roka ne ugasne. Zakon izplačila ne veže na noben obrazec.
Krajši delovni čas
Če imate pogodbo o zaposlitvi s krajšim delovnim časom, vam božičnica pripada sorazmerno delovnemu času, za katerega je pogodba sklenjena. Polovični delovni čas pomeni polovico zneska.
Izjema po 67. in 67.b členu ZDR-1
Tu je izjema, ki jo mnogi spregledajo. Drugi člen ZPZR izrecno izvzema primere iz 67. in 67.b člena Zakona o delovnih razmerjih.
To so delavci, ki delajo krajši delovni čas zaradi invalidnosti, zdravstvenih razlogov ali starševstva. GZS v to skupino šteje tudi starejše delavce v modelu 80/90/100. Ti prejmejo polni znesek božičnice, ne glede na skrajšani urnik.
Ana dela 30 ur na teden namesto 40, ker uveljavlja pravico do krajšega delovnega časa zaradi starševstva po 67. členu ZDR-1. Na prvi pogled bi ji pripadale tri četrtine zneska, a to ne drži. Ana prejme celotnih 740,94 €. Če bi po lastni izbiri delala polovični delovni čas, bi prejela polovico, torej 370,47 €.
Bolniška, rubež in nekdanji sodelavci
Na Delavsko svetovalnico se je lani obrnil delavec, ki zimskega regresa ni dobil, ker je bil na bolniški. Odgovor svetovalnice je jasen.
Pravica nastane s sklenitvijo delovnega razmerja in bolniška je ne odpravi. Izvedeli smo še nekaj. Po pojasnilu ZSSS zimski regres ni izvzet iz izvršbe in osebnega stečaja, obravnava se enako kot drugi prejemki iz delovnega razmerja. Če imate na plači rubež, vam lahko odtegnejo tudi del božičnice.
Neto je enak bruto, a meja se deli z nagrado za uspešnost
Znesek 740,94 € je določen kot polovica bruto minimalne plače. Ker do te višine ni ne dohodnine ne prispevkov, na račun dobite natanko 740,94 €. To je nenavadno in zato pogosto vprašanje. Pri plači ste vajeni, da je bruto precej višji od neta, tu razlike ni.
Pri davkih sta si dva uveljavljena vira neposredno nasprotovala. Večji poslovni medij je zapisal, da je božičnica oproščena dohodnine, delodajalec pa mora od nje obračunati prispevke.
Specializiran portal za podjetnike je zapisal, da je izplačilo neobdavčeno in brez prispevkov. Obe trditvi ne moreta biti pravilni, zato smo šli v izvirno besedilo zakona. 4. člen ureja dohodnino, 5. člen prispevke, oba pa pravita, da se zimski regres do polovice minimalne plače ne všteva v osnovo.
Portal je imel prav. Trditev o prispevkih je najverjetneje nastala iz podobnosti s plačilom za poslovno uspešnost, kjer prispevki res tečejo od celotnega zneska.
Kako zimski regres vidi FURS
Nato smo odprli obvestilo FURS za delodajalce. Našli smo podrobnost, ki smo jo pri prvi pripravi članka spregledali.
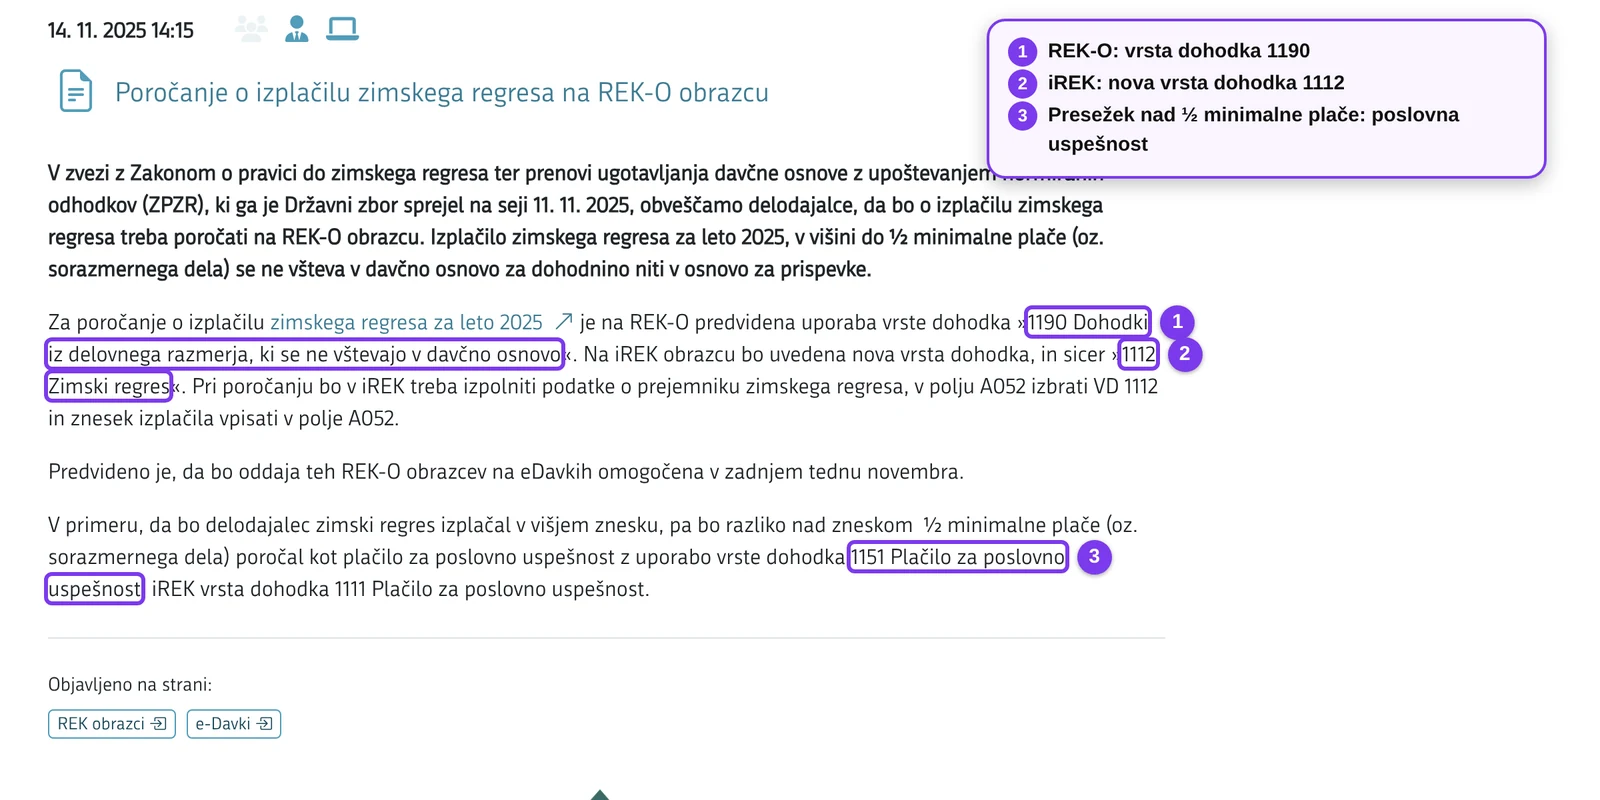
Najprej nas je pritegnil datum. Zgoraj levo piše 14. 11. 2025. DZ je zakon sprejel 11. novembra, veljati pa je začel 20. novembra. FURS je torej delodajalce obvestil, še preden je zakon začel veljati.
V istem obvestilu piše, da bo oddaja obrazcev na eDavkih omogočena šele v zadnjem tednu novembra. Delodajalci so imeli za poročanje o prvem izplačilu le nekaj tednov. Tudi to je bil del lanske naglice.
Za razumevanje označenih šifer je treba poznati dva obrazca. REK-O je obračun, ki ga delodajalec ob vsakem izplačilu odda FURS. iREK je del, v katerem je isto izplačilo zapisano za vsakega delavca posebej. Številka 1 kaže, da se zimski regres na REK-O poroča s splošno šifro 1190 za dohodke, ki se ne vštevajo v davčno osnovo.
Številka 2 je nova šifra 1112 na iREK. Zaradi nje je FURS po prvem letu lahko tako natančno preštel prejemnike. Vsak delavec ima v svoji vrstici posebno oznako za zimski regres.
Številka 3 je del nad zakonskim zneskom. FURS ga ne želi kot zimski regres, ampak kot plačilo za poslovno uspešnost (1151, na iREK 1111). Opazili smo še nekaj. Šifri 1111 in 1112 sta druga ob drugi, ena pomeni nagrado, druga božičnico. Zamenjati ju je zelo lahko, tudi mi smo v prejšnji različici članka šifro 1112 pripisali napačnemu obrazcu.
Videli smo tudi, da obvestilo še vedno govori o zimskem regresu za leto 2025 in za leto 2026 ni bilo posodobljeno. Ker se zakon in šifre niso spremenili, letos veljajo ista pravila.
Praktična korist za vas je takšna. Če na plačilni listi poleg zimskega regresa vidite še postavko poslovna uspešnost, vam je delodajalec plačal več od zakonskega zneska. Presežek se šteje v neobdavčeno mejo, kar razložimo v naslednjem poglavju.
Meja se je oktobra spremenila
Tu je podrobnost, ki je bila že v prejšnji različici in jo je vredno prebrati do konca. 4. člen ne pravi le »do višine, določene z 2. členom tega zakona«, temveč nadaljuje »vendar skupaj s plačilom za poslovno uspešnost do višine iz 12. točke prvega odstavka 44. člena ZDoh-2«. Božičnica in nagrada za poslovno uspešnost si torej delita eno samo neobdavčeno mejo. Ta znaša eno povprečno mesečno bruto plačo v Sloveniji, upošteva pa se zadnji podatek, objavljen ob izplačilu.
V prejšnji različici smo uporabili podatek za julij, 2.708,63 €. Ko smo za to posodobitev pogledali v Uradni list, smo našli sklep SURS za avgust, objavljen 22. oktobra 2026, dan preden smo pisali te vrstice. Gibanje povprečne plače spremljamo tudi v članku o povprečni plači.
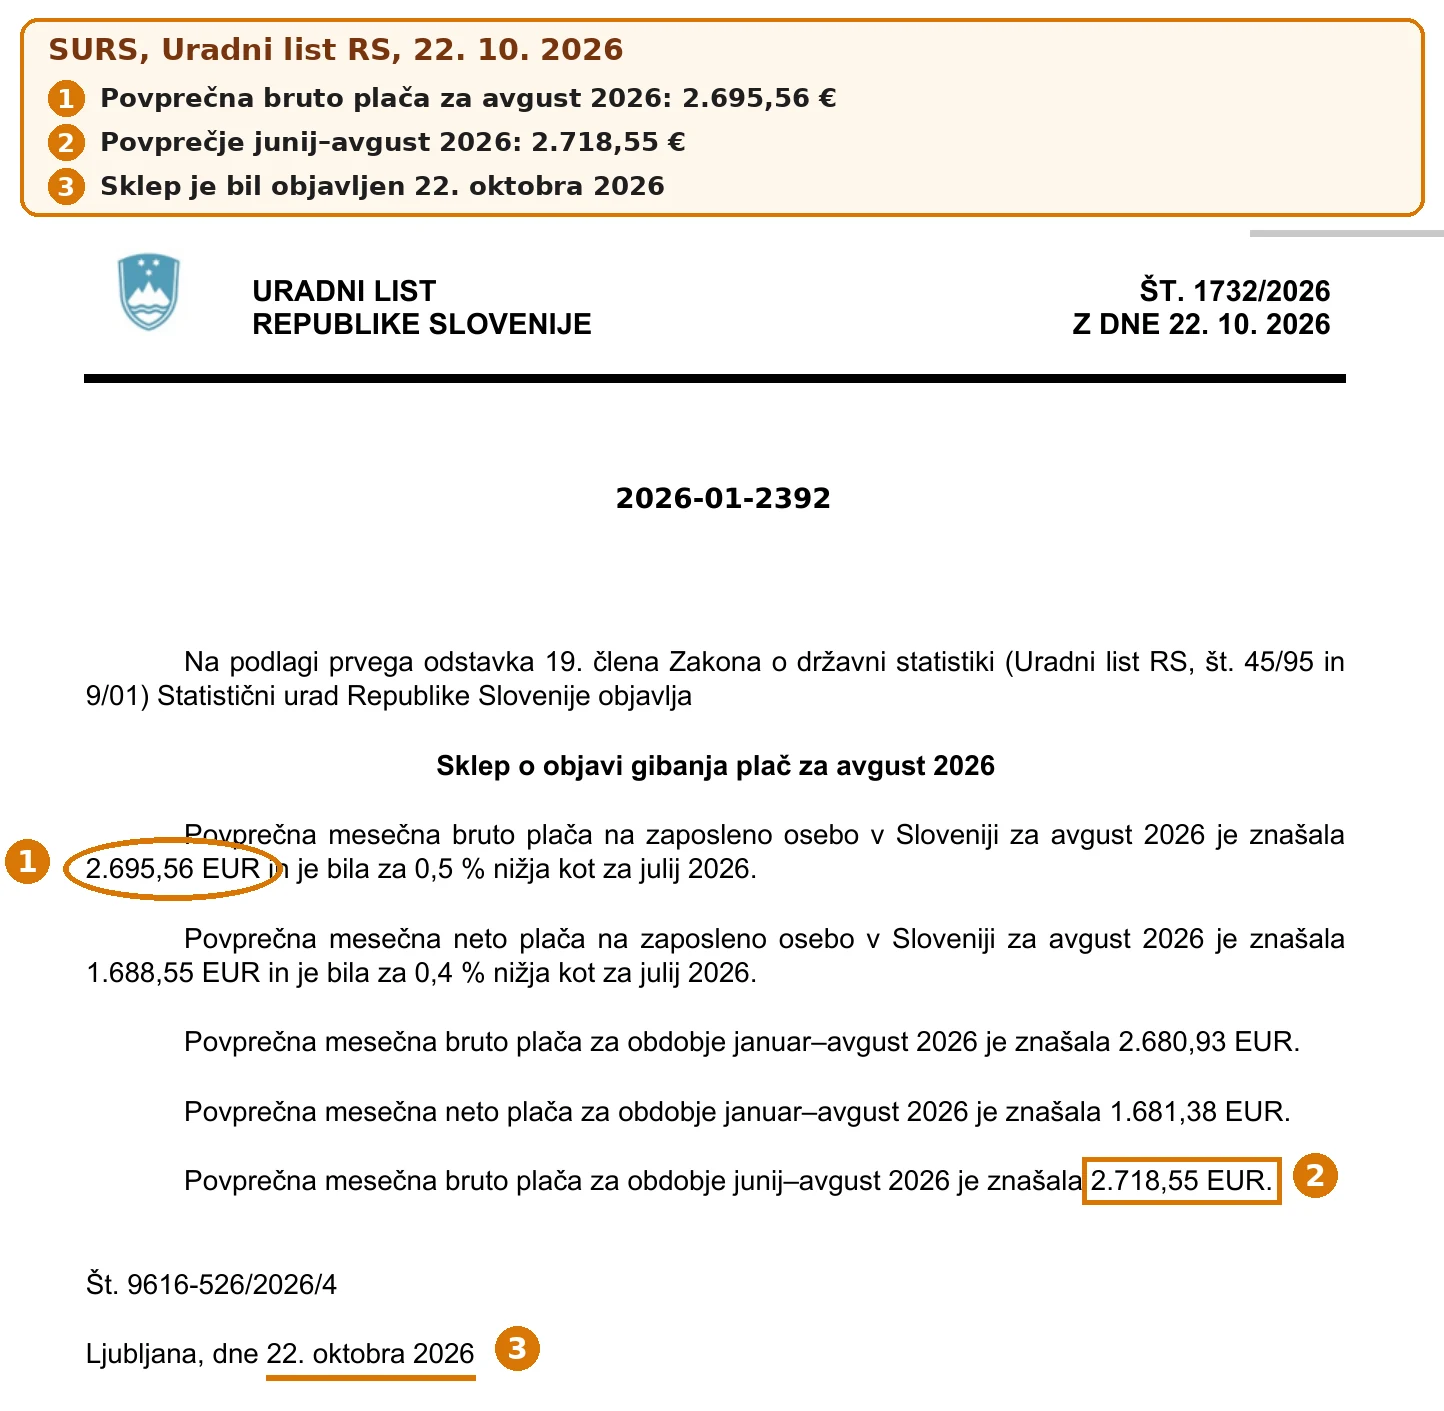
Povejmo še, kje smo sklep našli. Uradni list od marca 2026 ne izhaja več v tiskani obliki, vse objave so samo še na državnem pravnem portalu PISRS. Tam vsak mesec izide tudi kratek sklep SURS o plačah.
Na strani sta dve povprečji, ki ju je lahko zamenjati. Številka 1 je povprečje samo za avgust, 2.695,56 €. Ta podatek velja za neobdavčeno mejo božičnice.
Številka 2 je povprečje treh mesecev od junija do avgusta, 2.718,55 €. Uporablja se drugje, na primer pri najnižji odpravnini ob upokojitvi. Za božičnico ga ne upoštevajte.
Ko smo podatek primerjali z julijem, smo opazili, da je meja avgusta padla za 13,07 €. Meja torej ne raste samo navzgor, iz meseca v mesec niha. Božičnica ostaja enaka, prostor za neobdavčeno nagrado pa se vsak mesec malo spremeni. Po današnjem podatku pri istem delodajalcu za nagrado ostane 1.954,62 € brez dohodnine.
Datum pod številko 3 nam je pomagal oceniti, kateri podatek bo veljal decembra. SURS je podatek za junij objavil 25. avgusta, za avgust pa 22. oktobra.
Podatki torej izhajajo z zamikom približno dveh mesecev. Ker mora biti božičnica izplačana do 18. decembra, bo takrat najverjetneje veljal podatek za september. Ko bo konec novembra objavljen, bomo članek posodobili.
Opomba uredništva. Če boste letos dobili božičnico in višjo nagrado, skupaj blizu 2.700 €, delodajalca vprašajte, s katerim mesečnim podatkom je nagrado izračunal. Že nekaj evrov razlike lahko odloči, ali bo od presežka obračunana dohodnina.
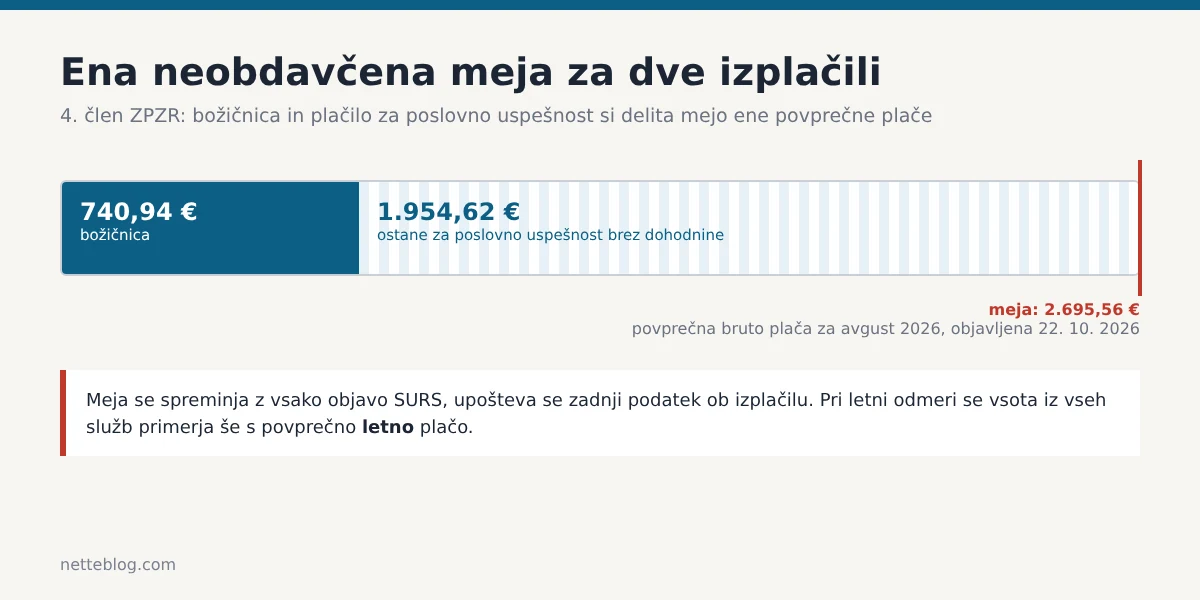
Ko smo sliko pripravili, smo se vprašali, kaj natanko pomeni beseda »neobdavčena«. Odprli smo člen, ki mejo določa, 44. člen ZDoh-2, in našli dve pomembni podrobnosti.
Prvič, neobdavčenost velja samo za dohodnino, ne za prispevke. Od božičnice do 740,94 € se prispevki ne plačajo, to posebej določa 5. člen ZPZR.
Od plačila za poslovno uspešnost pa se prispevki plačajo vedno, tudi pod mejo. Izračunali smo, koliko to pomeni.
Od nagrade 1.954,62 € s slike se odšteje približno 23 odstotkov prispevkov delavca in na račun pride približno 1.503 €. Delodajalec plača še svoj del, približno 17 odstotkov, zato ga nagrada stane okoli 2.289 €. Pri božičnici pa 740,94 €, ki jih plača delodajalec, pride na delavčev račun v celoti.
Ta izračun nam je pojasnil tudi nekaj iz lanskega leta. Za delodajalca je božičnica precej cenejša od enakega zneska v obliki nagrade.
Pri nagradi delodajalca vsak evro, ki pride do delavca, stane približno 1,52 €, pri božičnici en evro. To je verjetno eden od razlogov, da je veliko delodajalcev skrčilo nagrade in denar preusmerilo v božičnico.
Drugič, 44. člen za neobdavčeno nagrado postavlja tri pogoje. Izplačana mora biti največ dvakrat v koledarskem letu in vsem upravičenim delavcem, pravica do nje pa mora biti določena v splošnem aktu delodajalca ali kolektivni pogodbi.
Če kateri od pogojev ni izpolnjen, se nagrada obdavči od prvega evra in skupna meja s slike nima nobenega pomena. Če pričakujete višjo nagrado, delodajalca vprašajte, na katerem pisnem pravilu temelji.
V praksi to pomeni tole. Če vam delodajalec decembra izplača 740,94 € božičnice, junija pa vam je izplačal 2.000 € nagrade za poslovno uspešnost, ste skupaj pri 2.740,94 €. Po današnjem podatku je to 45,38 € nad mejo in ta del se obdavči.
Opazili smo še eno napako v obtoku. Eden od pogosto citiranih spletnih kalkulatorjev navaja, da si neobdavčeno mejo delita letni in zimski regres. Zakon tega ne pravi. Meja se deli s plačilom za poslovno uspešnost. Regres za letni dopust ima svojo, ločeno ureditev.
Zakaj se božičnica kljub temu pojavi v letni odmeri
Tretji odstavek 4. člena pravi, da se pri določanju letne davčne osnove v skladu s sedmim odstavkom 109. člena ZDoh-2 upošteva tudi zimski regres.
V prejšnji različici smo zapisali, da je to pomembno predvsem za tiste blizu meje dohodninskega razreda. Tokrat smo 109. člen ZDoh-2 odprli in prebrali, in izkazalo se je, da gre za nekaj drugega.
Pri letni odmeri se vsota nagrad za poslovno uspešnost in zimskega regresa, ki ste jih prejeli v letu, še enkrat primerja s povprečno letno plačo tega leta, preračunano na mesec. Ob izplačilu se meja preverja pri vsakem delodajalcu posebej, letna odmera pa sešteje vse, kar ste dobili od vseh delodajalcev.
Na forumu Slo-Tech je uporabnik februarja opisal, kako približno izračunati letno dohodnino, in zimski regres iz osnove v celoti odštel, »Osnova za dohodnino = bruto (brez malice in prevoza) – regres – zimski regres«.
Za leto 2025 je to držalo, ker se zimski regres, prejet v letu 2025, po 12. členu ZPZR v osnovo ni vštel. Leta 2026 je pravilo drugačno. Zakaj, pokažemo na primeru.
Primer z nagrado pri enem in božičnico pri drugem delodajalcu
Recimo, da ste junija od delodajalca A dobili 2.500 € nagrade za poslovno uspešnost. Pri A ste bili pod mejo, zato dohodnina ni bila obračunana.
1. julija ste prešli k delodajalcu B, ki vam je decembra izplačal sorazmerno božičnico za 184 dni, 373,51 €. Tudi pri B ste pod mejo.
Skupaj pa je to 2.873,51 €. Povprečna letna plača za leto 2026 bo znana v začetku leta 2027. Povprečje od januarja do avgusta znaša 2.680,93 € (SURS). S tem podatkom bi se v letno osnovo vštelo približno 190 €, kar se lahko v informativnem izračunu pokaže kot doplačilo dohodnine.
Če ste letos zamenjali službo in dobili višjo nagrado, vam svetujemo, da spomladanski informativni izračun dohodnine preverite tudi s tega vidika. Meje dohodninskih razredov za leto 2026 najdete v vodniku Dohodninska lestvica 2026.
Kaj, če delodajalec izplača več
Nič ne prepoveduje višjega izplačila. Presežek nad 740,94 € se obravnava kot plačilo za poslovno uspešnost. Obračunajo se prispevki, dohodninsko pa se presoja skupaj z nagrado, kot je opisano zgoraj.
Drugi odstavek 5. člena ureja še primer, ko je božičnica izplačana v dveh ali več delih. Ob izplačilu zadnjega dela se ugotovi celotna višina in izvede obračun prispevkov od posameznih delov.
Letošnja božičnica bo štela pri otroškem dodatku in vrtcu
Tega poglavja v prejšnji različici ni bilo, pa je morda najpomembnejša ugotovitev. V pogostih vprašanjih smo se teme dotaknili le posredno in zapisali, da se zimski regres upošteva pri letni davčni osnovi.
Za družino z otroki je pomembno drugo vprašanje, in nismo edini, ki ga zastavljamo. Pravna mreža za varstvo demokracije, ki ljudem nudi brezplačno pravno pomoč, je decembra 2025 svoj zapis začela z besedami »V zadnjem času smo prejeli več vprašanj o tem«.
Na forumu Slo-Tech je oče isto vprašal že leta 2020, ko božičnica še ni bila obvezna, »Se upošteva v izračun tudi regres in morebitna božičnica?«. Vprašanje je staro že leta.
Ali božičnica vpliva na otroški dodatek, znižano plačilo vrtca ali državno štipendijo?
Na kratko, da. Lanska se v teh izračunih ni štela v dohodek, letošnja se bo. Otroški dodatek, znižano plačilo vrtca, državna štipendija in subvencija šolske prehrane se določajo po istih dohodkovnih razredih, zato lahko vpliva na vse štiri. Od kod to vemo in koliko to pomeni za eno družino, razložimo korak za korakom.
Kaj piše v 16. členu
Ko smo ZPZR brali od začetka, smo se ustavili pri 16. členu. Ta pravi, da se zimski regres ne šteje v dohodek pri pravicah iz javnih sredstev, a z enim pridržkom, »prejet za leto 2025«. Za leto 2026 in naprej enakega stavka v zakonu ni.
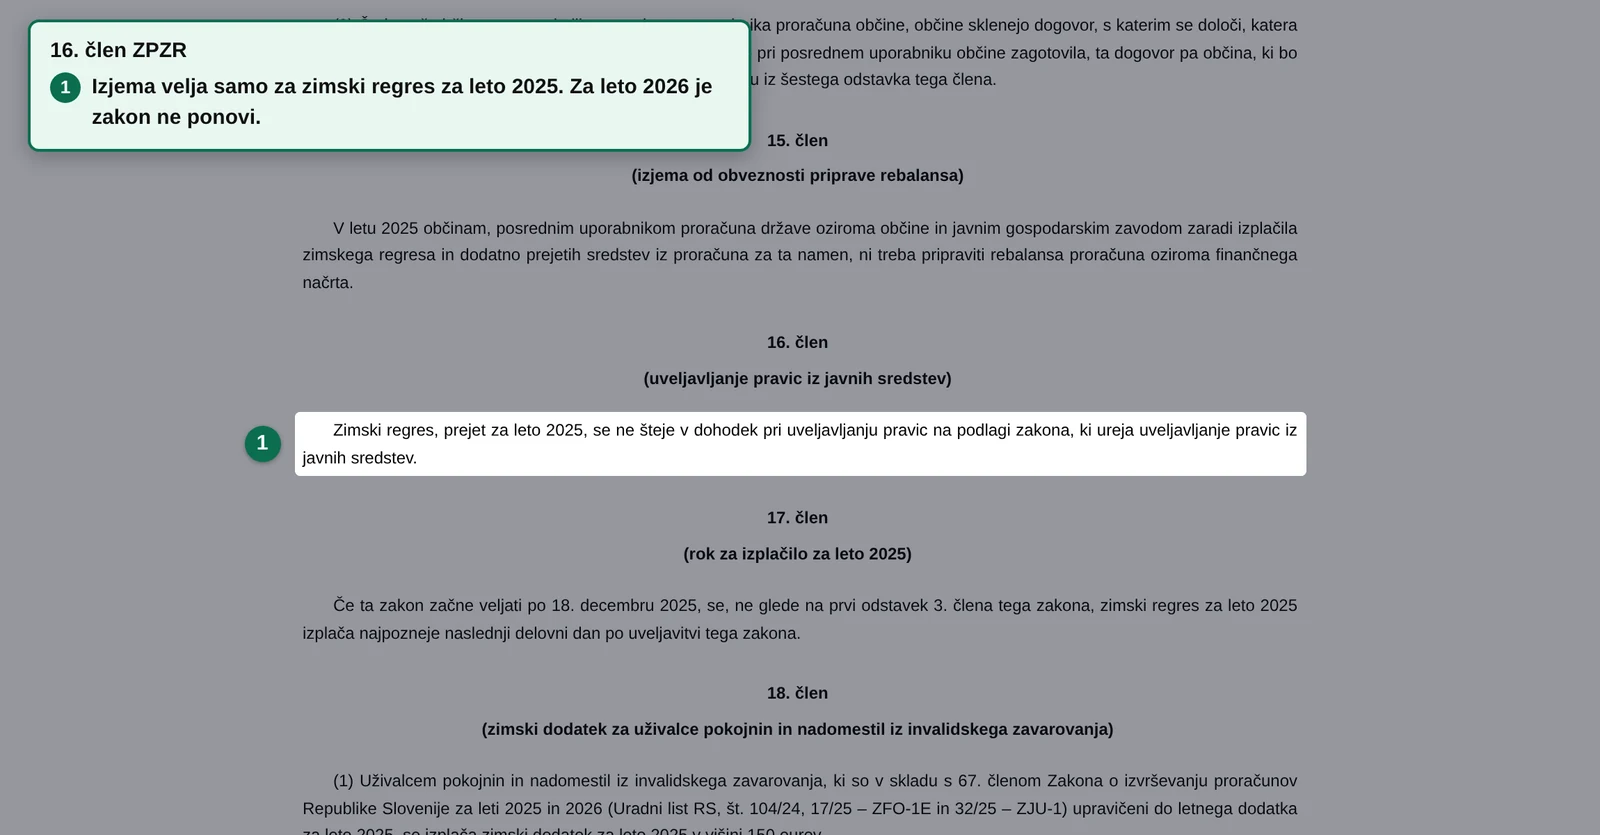
Na zaslonski sliki smo preostanek zakona zatemnili in pustili le 16. člen. Ko pa smo pogledali tudi zatemnjeni del, smo opazili nekaj.
15. člen nad njim ter 17. in 18. člen pod njim se vsi nanašajo samo na leto 2025. Prvi ureja finančne načrte občin v letu 2025, drugi rok izplačila za leto 2025, tretji zimski dodatek upokojencem za leto 2025.
Vsi ti členi so v poglavju Prehodne in končne določbe, kar pomeni, da so bili že od začetka mišljeni za enkratno uporabo. Znesek in neobdavčenost božičnice pa sta v stalnih členih na začetku zakona. Po našem mnenju ta razporeditev jasno kaže, da je bil 16. člen namenoma napisan samo za lansko leto.
Pri pozornem branju smo opazili še eno majhno, a pomembno podrobnost. Zakon ne govori o zimskem regresu, prejetem v letu 2025, temveč o regresu, »prejetem za leto 2025«. Ta razlika zajame tudi lansko božičnico, ki je bila zamaknjena in izplačana spomladi 2026. Enako to razlaga ZSSS. Kdor je marca 2026 dobil lanski denar, naj ve, da se tudi ta ne šteje pri pravicah iz javnih sredstev.
Kdaj pa bo vplivala letošnja božičnica? Po pojasnilu ministrstva se pri letnih pravicah, kot je otroški dodatek, praviloma upošteva dohodek preteklega leta. Decembrska božičnica torej ne spremeni otroškega dodatka, ki ga prejemate zdaj. Pokazala se bo pri vlogah, ki jih boste oddali leta 2027. To je dobro vedeti že zdaj.
Zanimalo nas je, ali je »za leto 2025« le naključje. Ni bilo. To smo izvedeli v naslednjem viru.
Kaj pravi ministrstvo
Žurnal24 je januarja vprašanje zastavil ministrstvu. Odgovor nas je, odkrito povedano, presenetil. Ministrstvo za delo je predlagalo, naj se zimski regres sistemsko ne šteje med dohodke.
Ministrstvo za finance, ki je pripravilo končni predlog zakona, pa je sprejelo kompromis in izjemo omejilo na leto 2025. Ker za leto 2026 takšne posebne izjeme ni, se bo zimski regres po veljavni zakonodaji štel kot dohodek pri pravicah iz javnih sredstev.
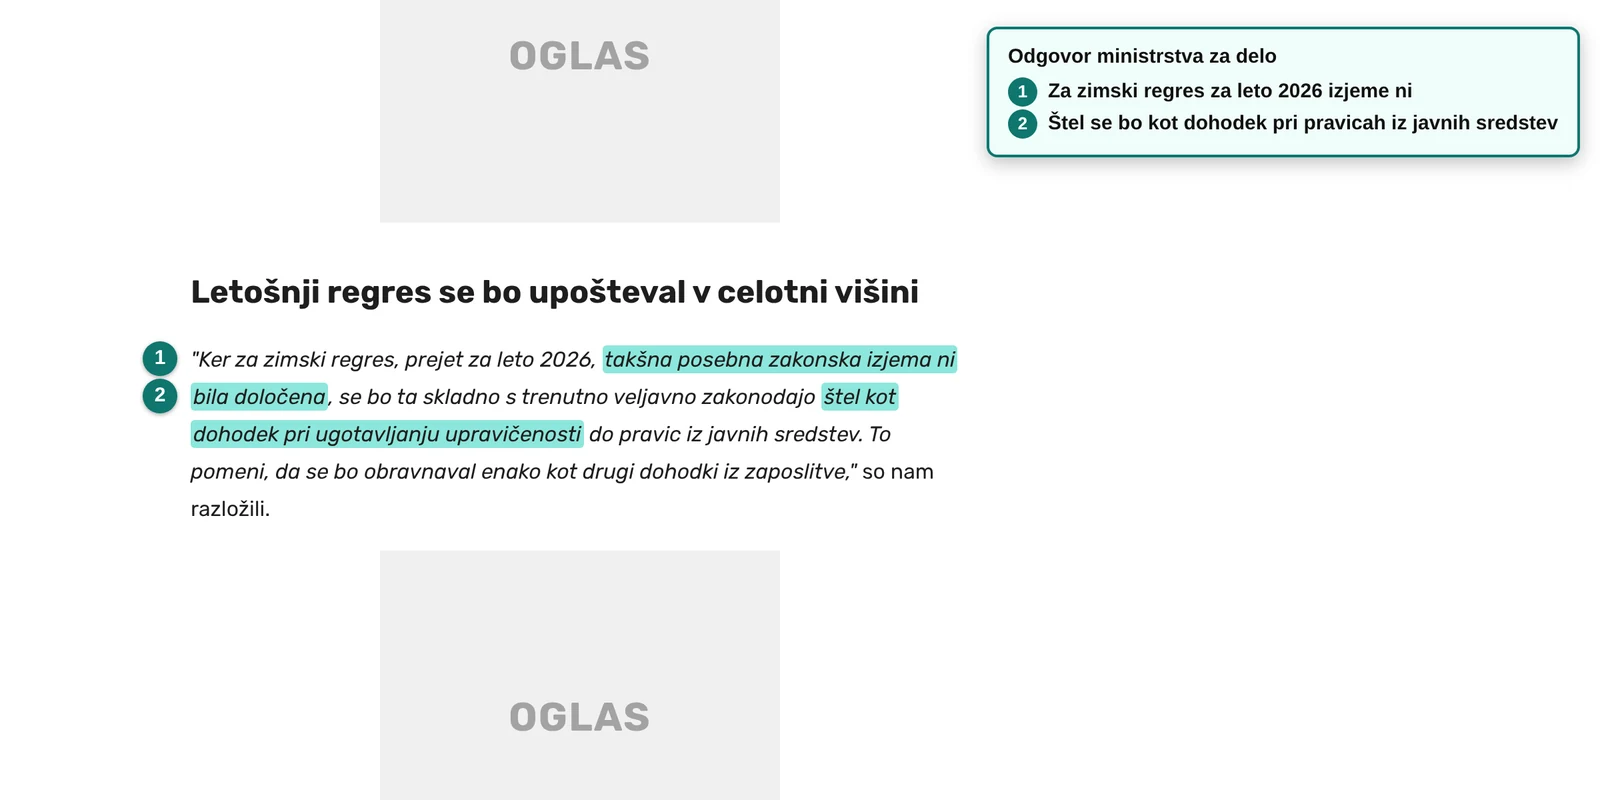
Vmesni naslov v članku pravzaprav pove vse, »Letošnji regres se bo upošteval v celotni višini«.
Besede »v celotni višini« so pomembne. Ker je božičnica do 740,94 € neobdavčena, mnogi mislijo, da se ne šteje nikjer. Neobdavčenost pa pri socialnih pravicah ne spremeni ničesar, upošteva se vseh 740,94 €.
Besedilo pod številko 1 pojasni, zakaj ministrstvo tako razlaga. Za lansko leto je bila v zakonu posebna izjema, za letos je ni. Številka 2 pove posledico, božičnica se bo štela enako kot drugi dohodki iz zaposlitve.
V stavku nas je pritegnil še en izraz, »skladno s trenutno veljavno zakonodajo«.
Ministrstvo vrat torej ne zapre povsem. Če se zakon spremeni, se lahko spremeni tudi to. Odgovor je bil dan januarja 2026, od takrat se je zamenjala vlada. Preverili smo, ali je bila medtem sprejeta kakšna sprememba.
Interventni zakon (ZIURS), ki ga je DZ sprejel maja, spreminja deset zakonov, med njimi pa ni Zakona o uveljavljanju pravic iz javnih sredstev (ZUPJS). Danes pravilo še vedno velja.
Takšna logika ni nova. Vrhovno sodišče je leta 2022 enako odločilo za regres za letni dopust (VIII Ips 32/2022). ZUPJS upošteva vse obdavčljive dohodke, ki niso oproščeni dohodnine. Zimski regres pa dohodnine ni oproščen, le do določene višine se ne všteva v davčno osnovo. Ta drobna razlika odloča o vsem.
Naš izračun za družino z enim otrokom
Da bi videli, kako velik je učinek, smo naredili izračun. Vzemimo družino, v kateri sta oba starša zaposlena in imata enega osnovnošolca.
Oba dobita 740,94 €, skupaj 1.481,88 €. Ko to razdelimo na 12 mesecev in tri družinske člane, se povprečni mesečni dohodek na osebo zviša za 41,16 €. V Uradnem listu smo odprli tabelo otroškega dodatka za leto 2026.
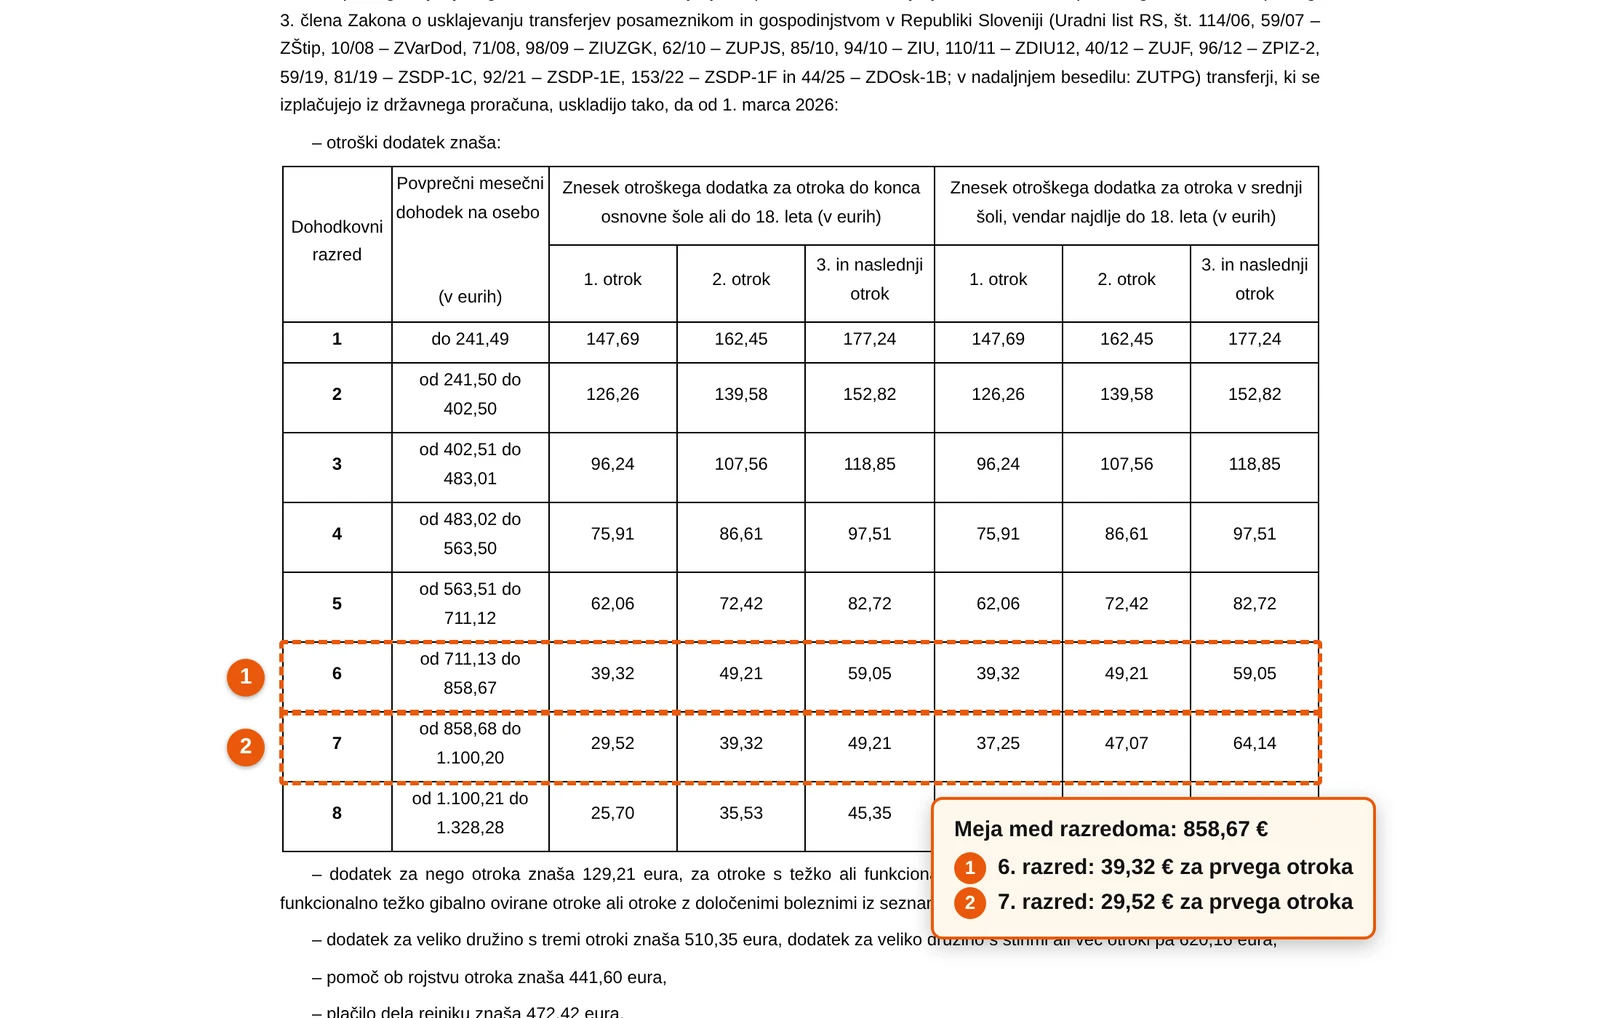
Za našo primerno družino smo označili 6. in 7. razred. Meja med njima je 858,67 € na osebo. V 6. razredu znaša otroški dodatek za prvega otroka 39,32 €, v 7. razredu 29,52 €. Ko smo tabelo prebrali še enkrat, vrstico za vrstico, smo opazili še tri stvari.
Prvič, razredi so zelo različno široki. Izračunali smo razliko med spodnjo in zgornjo mejo vsakega razreda. 3. in 4. razred sta široka le 80 €, 5. in 6. približno 148 €, 7. pa 242 €. V družini z dvema zaposlenima in enim otrokom božičnica dohodek na osebo zviša za 41,16 €.
V ozkih razredih je to polovica razreda, v širokih komaj šestina. Družine v 3. ali 4. razredu so zato veliko bolj izpostavljene.
Drugič, prehod v višji razred ni povsod enako boleč. Izračunali smo razlike med zneski. Največji padec je pri prehodu iz 5. v 6. razred, za prvega otroka z 62,06 € na 39,32 € na mesec, torej 22,74 € na mesec ali 272,88 € na leto. Prehod naše družine iz 6. v 7. razred pomeni 117,60 € na leto. Božičnica je enaka, posledica pa je lahko glede na razred tudi trikrat večja.
Tretja stvar je bila za nas največje odkritje. Tabela se konča pri 8. razredu. Družina, katere dohodek na osebo preseže 1.328,28 €, otroški dodatek izgubi v celoti. Družina tik pod to mejo, ki jo zaradi božičnice preseže, izgubi vseh 25,70 € na mesec, torej 308,40 € na leto.
In še drobna podrobnost. V 7. in 8. razredu je znesek za srednješolce nekoliko višji kot za osnovnošolce (v 7. razredu 37,25 € namesto 29,52 €). Ko tabelo preverjate sami, pazite, da gledate pravi stolpec.
Za večje družine je novica boljša. Več kot je družinskih članov, manj božičnica vpliva na dohodek na osebo. Pri dveh otrocih se ta zviša za 30,87 €, pri treh za 24,70 €. V enostarševski družini z enim otrokom prav tako za 30,87 €.
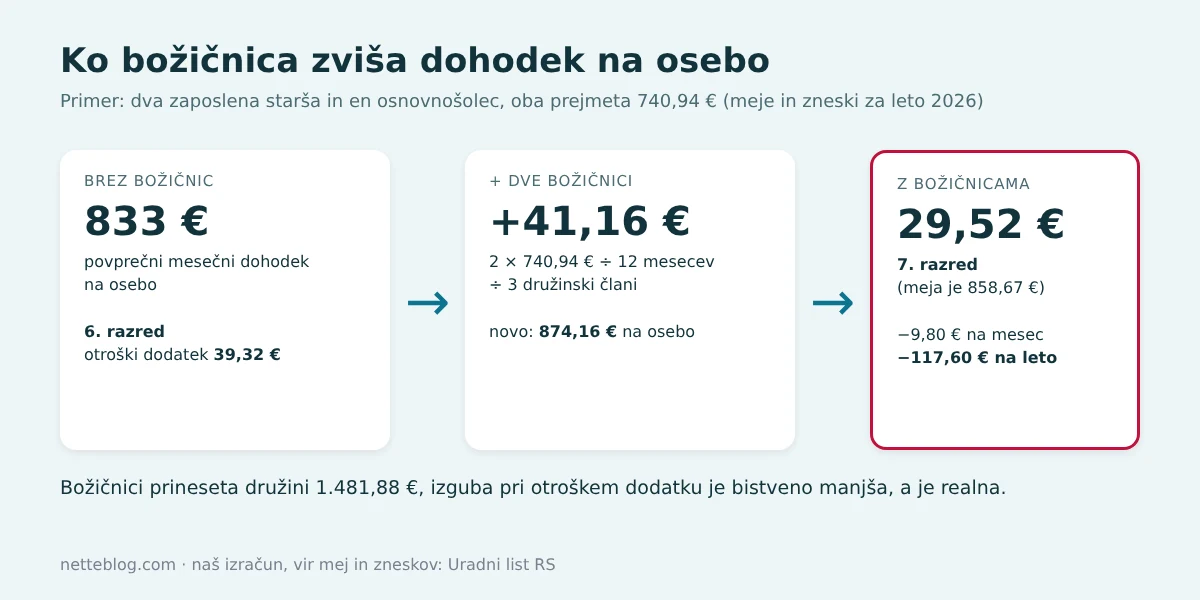
Naša primerna družina ima brez božičnic 833 € na osebo in je v 6. razredu. Z dvema božičnicama pride na 874,16 € in prestopi mejo.
Otroški dodatek se zniža za 9,80 € na mesec, 117,60 € na leto. Ker družina z božičnicama dobi 1.481,88 €, je na koncu še vedno na boljšem. Del zaslužka pa gre nazaj skozi druga vrata. Družina je izmišljena, meje in zneski pa so resnični za leto 2026. Za odločbe v letu 2027 bodo veljali na novo usklajeni zneski.
Če ste blizu meje razreda, naj vas to ne preseneti, in se pred vlogo posvetujte s centrom za socialno delo. Kako se otroški dodatek izračuna, smo razložili v vodniku o otroškem dodatku.
Zakaj upokojencev to ne zadeva
Tu je neskladje, ki se nam zdi nenavadno. Za zimski dodatek upokojencev 98.a člen ZPIZ-2 trajno določa, da se ne šteje v dohodek pri pravicah iz javnih sredstev, brez omejitve na posamezno leto.
Za božičnico zaposlenih je enak stavek veljal samo za leto 2025. Dve izplačili iz istega svežnja predpisov se pri socialnih pravicah obravnavata različno.
Upokojenci dobijo 170 € 30. novembra
Upokojenci ne prejmejo zimskega regresa, temveč zimski dodatek. Ime je podobno, pravna podlaga in znesek pa sta drugačna.
Za leto 2025 ga je uredil 18. člen ZPZR. Uživalcem pokojnin in nadomestil iz invalidskega zavarovanja, ki so bili upravičeni do letnega dodatka za leto 2025, se je izplačal zimski dodatek v višini 150 €. Deveti odstavek istega člena je izrecno določil, da se zimski dodatek za leto 2025 izplača le na podlagi tega zakona.
Stran ZPIZ še vedno opisuje leto 2025
Da bi preverili letošnje izplačilo, smo najprej odprli stran ZPIZ o zimskem dodatku. 23. oktobra 2026 je prvi stavek na njej še vedno ta, da bo zavod zimski dodatek za leto 2025 večini uživalcev izplačal 17. decembra 2025 v višini 150 €.
Ne 170 € in ne 30. november. Letošnje številke smo našli v novicah, ki se sklicujejo na ZPIZ (Lider.si, Cekin.si).
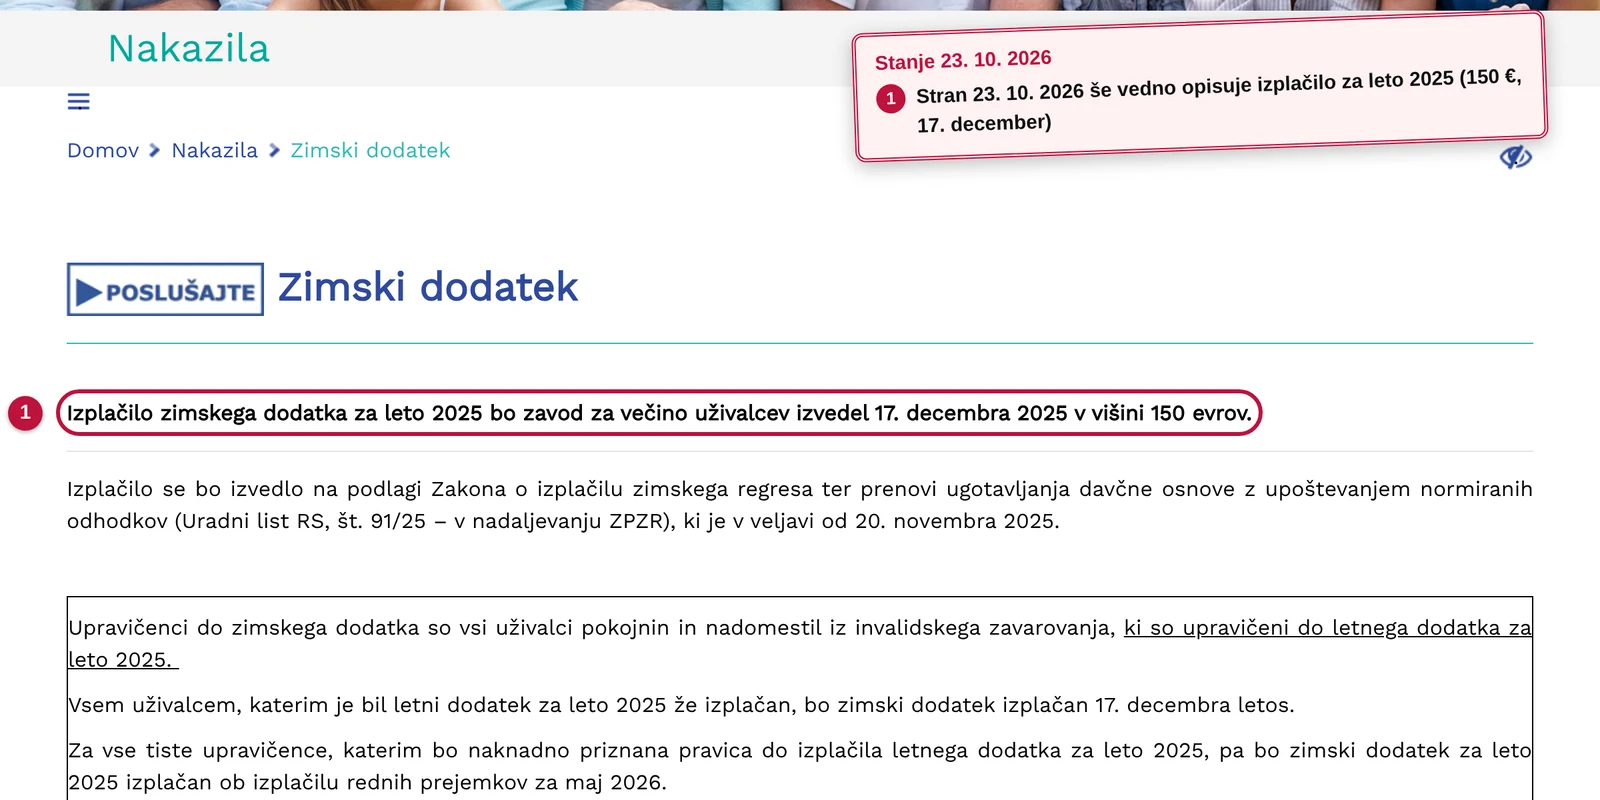
Označeni stavek na vrhu strani opisuje lansko izplačilo, 150 evrov in 17. december 2025. Ko pa smo stran prebrali do konca, smo videli, da ni zastarel le ta stavek.
V stavku v okvirju nas je zmotila ena beseda, »bo zimski dodatek izplačan 17. decembra letos«. Lani, ko je bil napisan, je bil pravilen.
Upokojenec, ki stran odpre danes, pa ga bo razumel kot »tudi letos 17. decembra«. Zadnji stavek v istem okvirju za naknadno priznane pravice navaja maj 2026. Za letos je ta rok po 98.a členu ZPIZ-2 april 2027.
V drugem odstavku je omenjen »Zakon o izplačilu zimskega regresa«. Pravo ime zakona pa je Zakon o pravici do zimskega regresa. Na uradni strani je torej narobe zapisano celo ime zakona. Poleg tega letošnje izplačilo sploh ne temelji več na tem zakonu, pač pa na ZPIZ-2.
Po našem mnenju je najbolj tvegan spodnji del strani. Tam piše, da zimski dodatek ni obdavčen in je izvzet iz izvršbe. Za lani je to držalo, za letos ne. Upokojenec z rubežem, ki zaupa tej strani, lahko pričakuje vseh 170 €. Ko pride manj, bo morda mislil, da gre za napako.
Ob naslovu strani je gumb »Poslušajte«. Kdor si stran pusti prebrati na glas, bo slišal lanske podatke.
Naš nasvet je preprost. Za zimski dodatek se na to stran ne zanašajte, ali pa imejte v mislih, da opisuje leto 2025. Za letos velja 170 €, izplačilo 30. novembra in obdavčitev. Če vam bo pravica priznana naknadno, boste dodatek dobili najpozneje aprila 2027. ZPIZ smo vprašali, kdaj bo stran posodobljena, in odgovor bomo dodali, ko ga dobimo.
Kdaj pride denar
Zimski dodatek se izplača skupaj z novembrsko pokojnino. Na strani ZPIZ z izplačilnimi dnevi je datum za november jasen.

Modro označena vrstica je ponedeljek, 30. november 2026. Zimskega dodatka stran sicer ne omenja, a ker ga zakon veže na novembrsko pokojnino, je to tudi njegov datum.
Komur bo pravica priznana pozneje, ga bo dobil najpozneje s pokojnino za april 2027. Kdor prejema sorazmerni del pokojnine, ker je delal tudi v tujini, dobi sorazmerni del dodatka. Lani ga je prejelo 665.626 ljudi, 529.700 v polnem znesku 150 €, 135.926 v sorazmernem delu.
Letos prvič obdavčen in rubljiv
Letošnje izplačilo ne temelji več na ZPZR, temveč na 98.a členu ZPIZ-2. Ta člen je v zakon prinesla lanska pokojninska reforma.
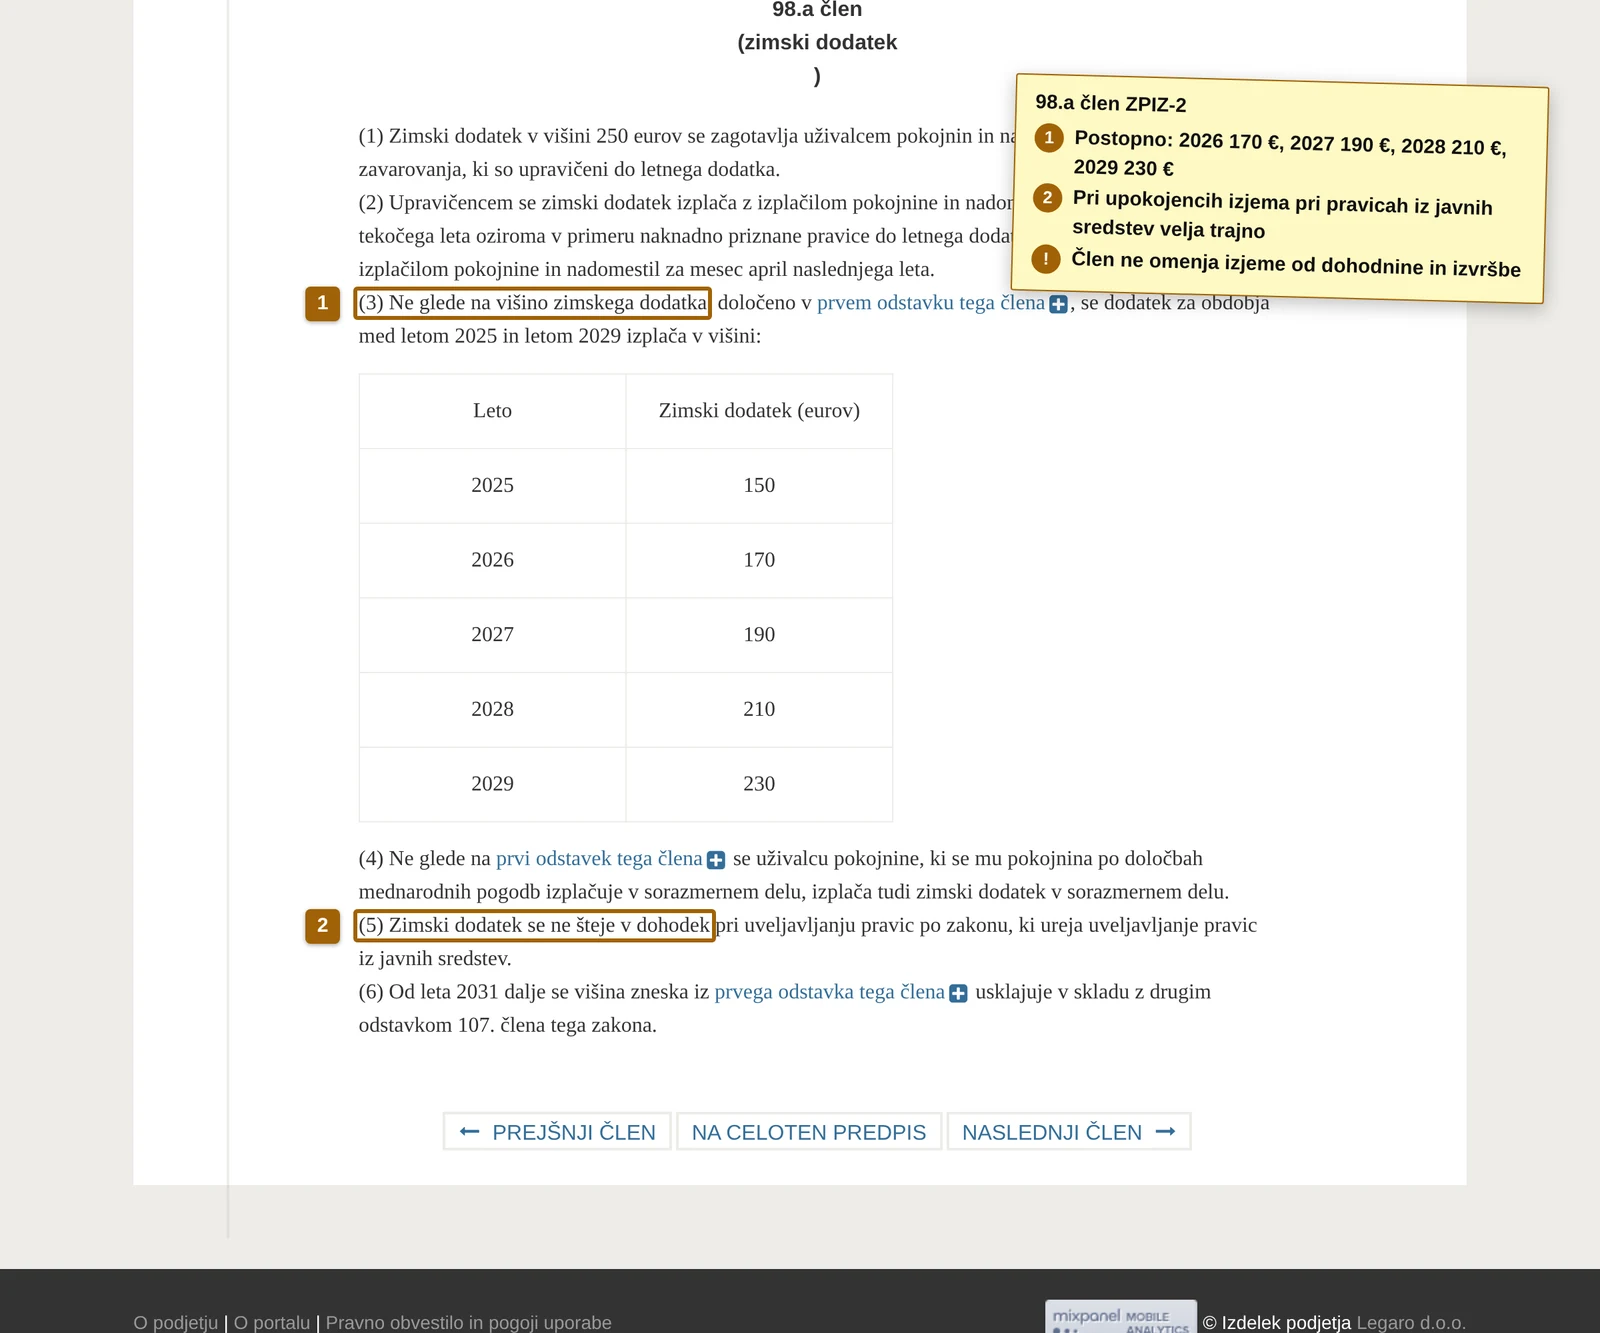
Ko smo člen prebrali od začetka do konca, nas je ustavil že prvi odstavek. 98.a člen se ne začne s 170 €. Začne se z 250 €, »Zimski dodatek v višini 250 eurov«.
Po zakonu je torej pravi znesek zimskega dodatka že zdaj 250 €. Tretji odstavek, ki smo ga označili s številko 1, pa z besedami »ne glede na« ta znesek do leta 2029 izplačuje postopno. Ker se tabela konča z letom 2029, bo 250 € prvič izplačanih leta 2030.
Izračunali smo, koliko to pomeni za upokojenca. V petih letih od 2025 do 2029 bo dobil skupaj 950 €. Če bi bil polni znesek izplačan od začetka, bi to bilo 1.250 €. Razlika je 300 € na upokojenca. Letošnjih 170 € je 68 odstotkov zneska, ki ga zakon sam zapiše.
Šesti odstavek ureja čas po letu 2031. Od takrat se bo znesek usklajeval po drugem odstavku 107. člena, po katerem se vsako leto usklajujejo pokojnine.
Po letu 2031 bo torej zimski dodatek rasel enako kot pokojnine. Ker je božičnica zaposlenih vezana na minimalno plačo, bosta zneska še naprej rasla različno hitro.
Oznaka 2 kaže edino zaščito, ki za upokojence velja trajno. Zimski dodatek se ne šteje v dohodek pri socialnih pravicah, in to velja za vsako leto.
Nato smo člen primerjali z lanskim 18. členom ZPZR in videli bistveno razliko. Lanski člen je izrecno naštel oprostitev dohodnine, izvzetje iz izvršbe in oprostitev prispevkov za zdravstveno zavarovanje. V 98.a členu ni ničesar od tega.
To smo na sliki označili s klicajem. ZPIZ je za Lider.si potrdil, da je zimski dodatek od 1. januarja obdavčljiv in rubljiv prejemek, enako kot letni dodatek. Kdor plačuje akontacijo dohodnine od pokojnine ali ima rubež, bo na računu videl manj kot 170 €.
Kdo zimskega dodatka ne dobi
Zimski dodatek ni odvisen od višine pokojnine. Prejmejo ga vsi, ki so v tem letu upravičeni do letnega dodatka. Kdor letnega dodatka ne dobi, ne dobi niti zimskega.
Lider.si je zapisal tudi, kdo so ti ljudje. Gre za tiste, ki so bili pretežni del zavarovalne dobe zavarovani za ožji obseg pravic, in za prejemnike pokojnin po zakonu o starostnem zavarovanju kmetov. Državni svet je junija v DZ vložil novelo, po kateri bi obe skupini dobili letni in s tem tudi zimski dodatek.
Kaj, če božičnice ne dobite
Božičnica je iztožljiva pravica. Če je delodajalec ne izplača v zakonskem roku, gre za kršitev obveznosti iz delovnega razmerja, ne za spor o dobri volji.
Globe, ki jih določa zakon
V prejšnji različici smo zapisali, da zneskov glob nismo mogli preveriti, zato jih nismo navedli. Tokrat smo zakon prebrali do kazenskih določb, kjer so zneski jasno zapisani.
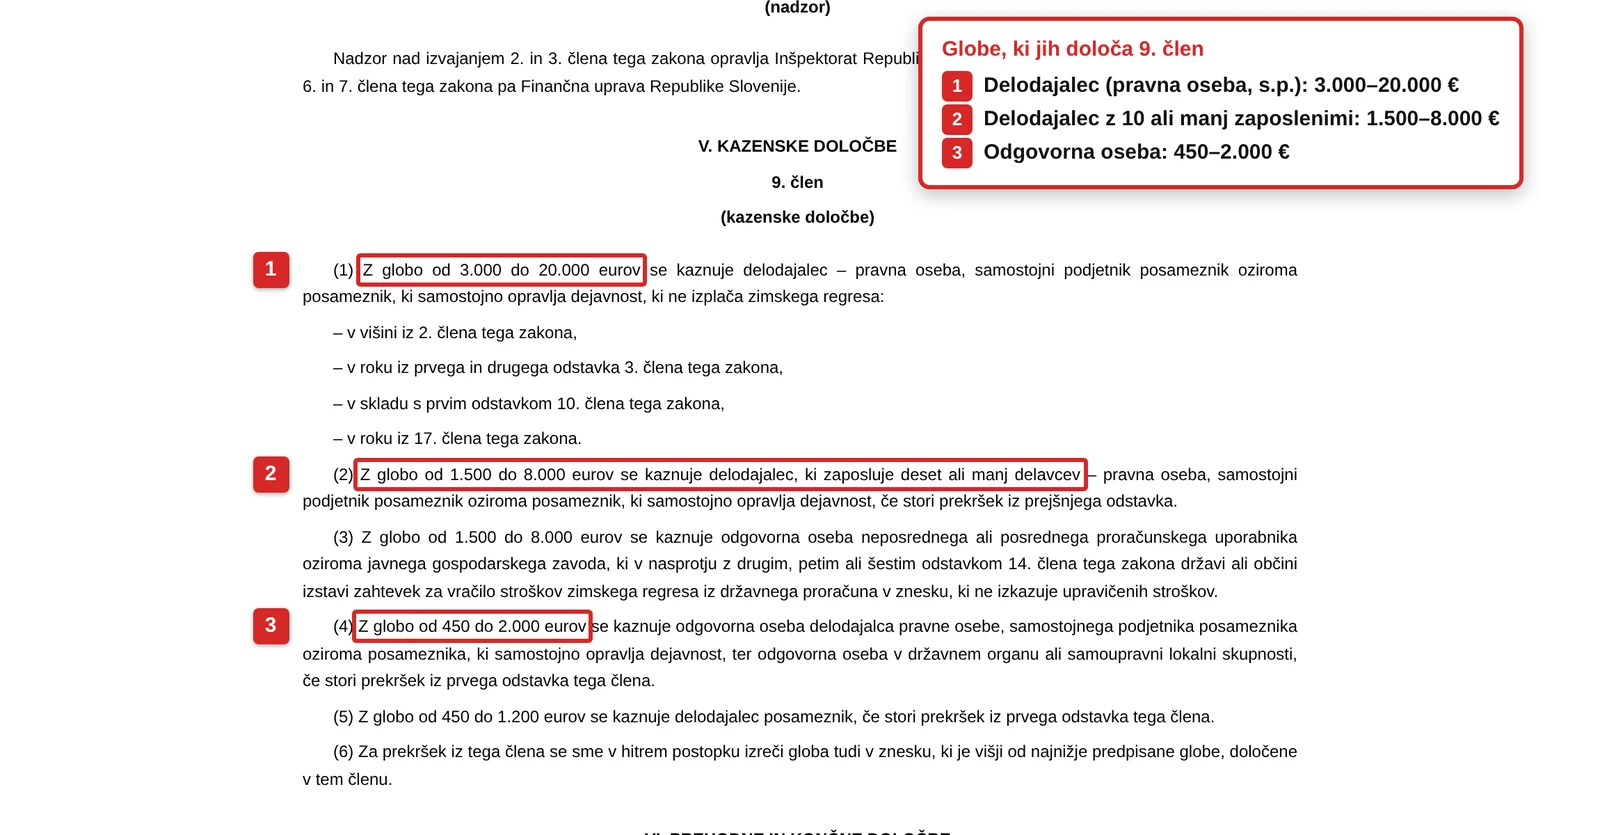
V rdečih okvirjih so trije zneski. Delodajalec, ki je pravna oseba ali s.p., plača od 3.000 do 20.000 € (1). Delodajalec z deset ali manj zaposlenimi od 1.500 do 8.000 € (2). Odgovorna oseba v podjetju še od 450 do 2.000 € (3). Po petem odstavku, ki se prav tako vidi na sliki, je globa za delodajalca posameznika od 450 do 1.200 €.
Kaj je inšpektorat našel v prvem letu
Po februarskem poročanju Dela je inšpektorat v dveh mesecih po 18. decembru 2025 opravil 70 nadzorov in ugotovil 26 kršitev.
Do sredine aprila se je število povzpelo na 81. Najpogostejše kršitve so se nanašale na rok izplačila in na sorazmerni del. Inšpektorat je napovedal, da bo s FURS analiziral podatke o zamudah in neporočanju ter usmerjeno nadziral delodajalce, kjer je prizadetih več zaposlenih. Rezultatov tega nadzora nismo našli v nobenem viru, zato smo inšpektorat vprašali.
Primeri iz Delavske svetovalnice
Delavska svetovalnica je lani decembra opisala pritožbe iz prvega tedna. Neki delodajalec je od delavca zahteval, da mu izplačani zimski regres vrne v gotovini.
Drugi je z zimskim regresom, ker je neobdavčen, v resnici plačal nadure. Delavcu na bolniški ga sploh niso izplačali.
Inšpektorat je nato opozoril, da se zimskega regresa ne sme pogojevati, zmanjševati ali zahtevati nazaj. Svetujemo vam preprosto stvar. Preden karkoli vrnete, se posvetujte s svetovalnico ali sindikatom.
Kaj storiti, korak za korakom
- Delodajalca pisno pozovite k plačilu. Pogosto to zadostuje, saj gre za nesporno zakonsko obveznost.
- Če ne pomaga, oddajte prijavo na območno enoto Inšpektorata RS za delo, pristojno glede na sedež delodajalca. Prijava je lahko anonimna, več o tem smo zapisali v vodniku o inšpektoratu za delo.
- Zadnja možnost je tožba na delovnem sodišču. Če ste član sindikata, je pravna pomoč običajno vključena v članarino, ZSSS svojim članom izrecno obljublja brezplačno pravno pomoč.
Javni sektor
Za javni sektor veljajo iste pravice, a z eno razliko. Tretji odstavek 3. člena ZPZR določa, da možnost poznejšega roka zaradi nelikvidnosti za javni sektor ne velja. Javni uslužbenec dobi božičnico v rednem roku, brez možnosti odloga.
Pri branju zakona smo opazili še eno razliko. Leta 2025 je denar za izplačilo v javnem sektorju po 13. in 14. členu zagotovil državni proračun, ki ga je povrnil celo občinam.
Ta člena sta veljala samo za leto 2025. Leta 2026 bo vsak proračunski uporabnik strošek pokril iz svojega finančnega načrta. Lider.si je izračunal, da to za približno 190.000 zaposlenih pomeni okoli 141 milijonov evrov.
Avstrija in Nemčija
Če delate čez mejo, je dobro vedeti, da tam božičnica ni zakonska pravica. V Avstriji (Weihnachtsgeld) izhaja iz kolektivne pogodbe in je običajno vredna eno mesečno plačo. Ker kolektivne pogodbe pokrivajo večino zaposlenih, jo dobi skoraj vsak.
V Nemčiji izhaja iz tarifne pogodbe, pogodbe o zaposlitvi ali ustaljene prakse podjetja (betriebliche Übung). Če delodajalec božičnico trikrat zapored izplača brez pridržka, lahko postane obvezna.
| Slovenija | Avstrija | Nemčija | |
| Pravna podlaga | zakon (ZPZR) | kolektivna pogodba ali pogodba o zaposlitvi | tarifna pogodba, pogodba ali betriebliche Übung |
| Zakonska pravica | da | ne | ne |
| Običajna višina | polovica minimalne plače (740,94 €) | ena mesečna plača | ena mesečna plača, pogosto manj |
| Kdo jo dejansko prejme | vsi zaposleni | večina, prek kolektivnih pogodb | odvisno od panoge |
| Sorazmerni del | da, po koledarskih dneh | da (aliquot) | da |
V Avstriji in Nemčiji je božičnica torej višja, a odvisna od panoge in pogodbe. Slovenska je nižja, zato pa zagotovljena vsakemu zaposlenemu.
1 komentar